

Une hausse du produit intérieur brut sonne toujours comme une bonne nouvelle, mais le chiffre ne dit pas d’où vient la croissance. Vient-elle d’entreprises qui vendent sur un marché, ou de services publics dont la valeur est mesurée par leur coût ? Et quelle part a été financée à crédit ? J’ai passé en revue les données les plus récentes d’Eurostat pour les 27 États membres de l’Union européenne, en regardant de près la France et, en points de comparaison, l’Allemagne, l’Italie, l’Espagne et la Belgique. Je pose deux questions : combien de valeur ajoutée produit une heure travaillée, et la croissance des années 2019 à 2025 a-t-elle été portée par le secteur marchand ou par la sphère publique ?
De quoi parle-t-on
Pour comparer la productivité entre pays, l’indicateur le plus honnête est à mon sens la valeur ajoutée par heure travaillée : la valeur de la production diminuée des consommations intermédiaires, rapportée aux heures plutôt qu’aux effectifs, ce qui neutralise le temps partiel et les congés. Je l’ai calculée pour chaque pays et chaque branche, en euros courants et en standards de pouvoir d’achat (SPA), qui neutralisent les écarts de prix. Le chiffre en euros dit ce que vaut l’heure sur les marchés internationaux ; le chiffre en SPA dit ce qu’elle permet d’acheter dans le pays.
La seconde question porte sur le secteur public, que les statistiques ne mesurent pas partout de la même façon. L’agrégat le plus précis est le secteur des administrations publiques (S13) : État, collectivités territoriales et administrations de sécurité sociale. Or Eurostat ne publie la part du S13 dans l’emploi que pour huit États membres, et la France n’en fait pas partie. J’utilise donc surtout le regroupement de branches O–Q : administration publique et défense, enseignement, santé humaine et action sociale. C’est une approximation du secteur public, pas son équivalent : elle inclut aussi des producteurs privés, comme les cliniques ou l’enseignement privé.

Ce que disent les données
La valeur d’une heure : la France dans le peloton de tête, sans le mener
En 2025, une heure travaillée en France a produit en moyenne 58,0 euros de valeur ajoutée (donnée provisoire), soit 21,2 % de plus que la moyenne de l’UE27 (47,8 euros) et le 10e rang de l’Union. En 2015, ce chiffre était de 47,3 euros en prix courants. L’heure produisait 66,9 euros en Allemagne et 71,5 euros en Belgique, contre 44,0 euros en Italie et 41,3 euros en Espagne (données provisoires sauf pour l’Italie). L’Irlande (124,3 euros) arrivait en tête, un chiffre gonflé par les actifs incorporels des multinationales.
Corrigée du pouvoir d’achat, la position française s’améliore. Avec 54,5 SPA par heure, la France dépasse la moyenne européenne de 13,9 % et remonte au 8e rang. L’Espagne (46,1 SPA) et l’Italie (45,8 SPA) se rapprochent de la moyenne. L’écart en euros entre le Nord et le Sud traduit donc en bonne partie des différences de niveau des prix, et pas seulement d’efficacité du travail.

Graphique 1. Valeur ajoutée brute par heure travaillée, euros, prix courants, 2025. p = donnée provisoire. Source : Eurostat, nama_10_a10 et nama_10_a10_e, calculs de l’auteure.
Dans le secteur marchand, c’est-à-dire les branches B à N hors activités immobilières (L), l’heure produisait en France 52,6 euros (provisoire), contre 65,8 euros en Allemagne (provisoire) et 46,6 euros en moyenne dans l’UE27. J’exclus l’immobilier parce que sa valeur ajoutée comprend les loyers imputés aux propriétaires occupants.
Le tableau 1 rassemble les chiffres horaires de la France, de l’UE27 et des quatre pays de comparaison. La dernière colonne donne le chiffre en euros dix ans plus tôt : cette hausse nominale contient aussi l’inflation et ne mesure donc pas la croissance de la productivité.
| Pays | € par heure 2025 | SPA par heure 2025 | Secteur marchand, € par heure | Écart à l'UE27, % (€ par heure) | € par heure 2015 |
|---|---|---|---|---|---|
| France | 58,0 p | 54,5 p | 52,6 p | 21,2 p | 47,3 |
| Allemagne | 66,9 p | 60,0 p | 65,8 p | 40,0 p | 45,7 |
| Italie | 44,0 | 45,8 | 41,3 | −8,1 | 36,0 |
| Espagne | 41,3 p | 46,1 p | 39,7 p | −13,6 p | 31,4 |
| Belgique | 71,5 p | 63,2 p | 68,4 p | 49,6 p | 51,1 |
| UE27 | 47,8 | 47,8 | 46,6 | – | 33,9 |
Sur la carte, les heures les plus productives forment une ceinture qui va de l’Irlande au Benelux et à l’Allemagne, jusqu’aux pays nordiques et à l’Autriche. La France se situe à la lisière de ce groupe, nettement au-dessus de l’Europe du Sud et de l’Est, où une heure vaut souvent moins de la moitié en euros, même si l’écart se réduit en pouvoir d’achat.
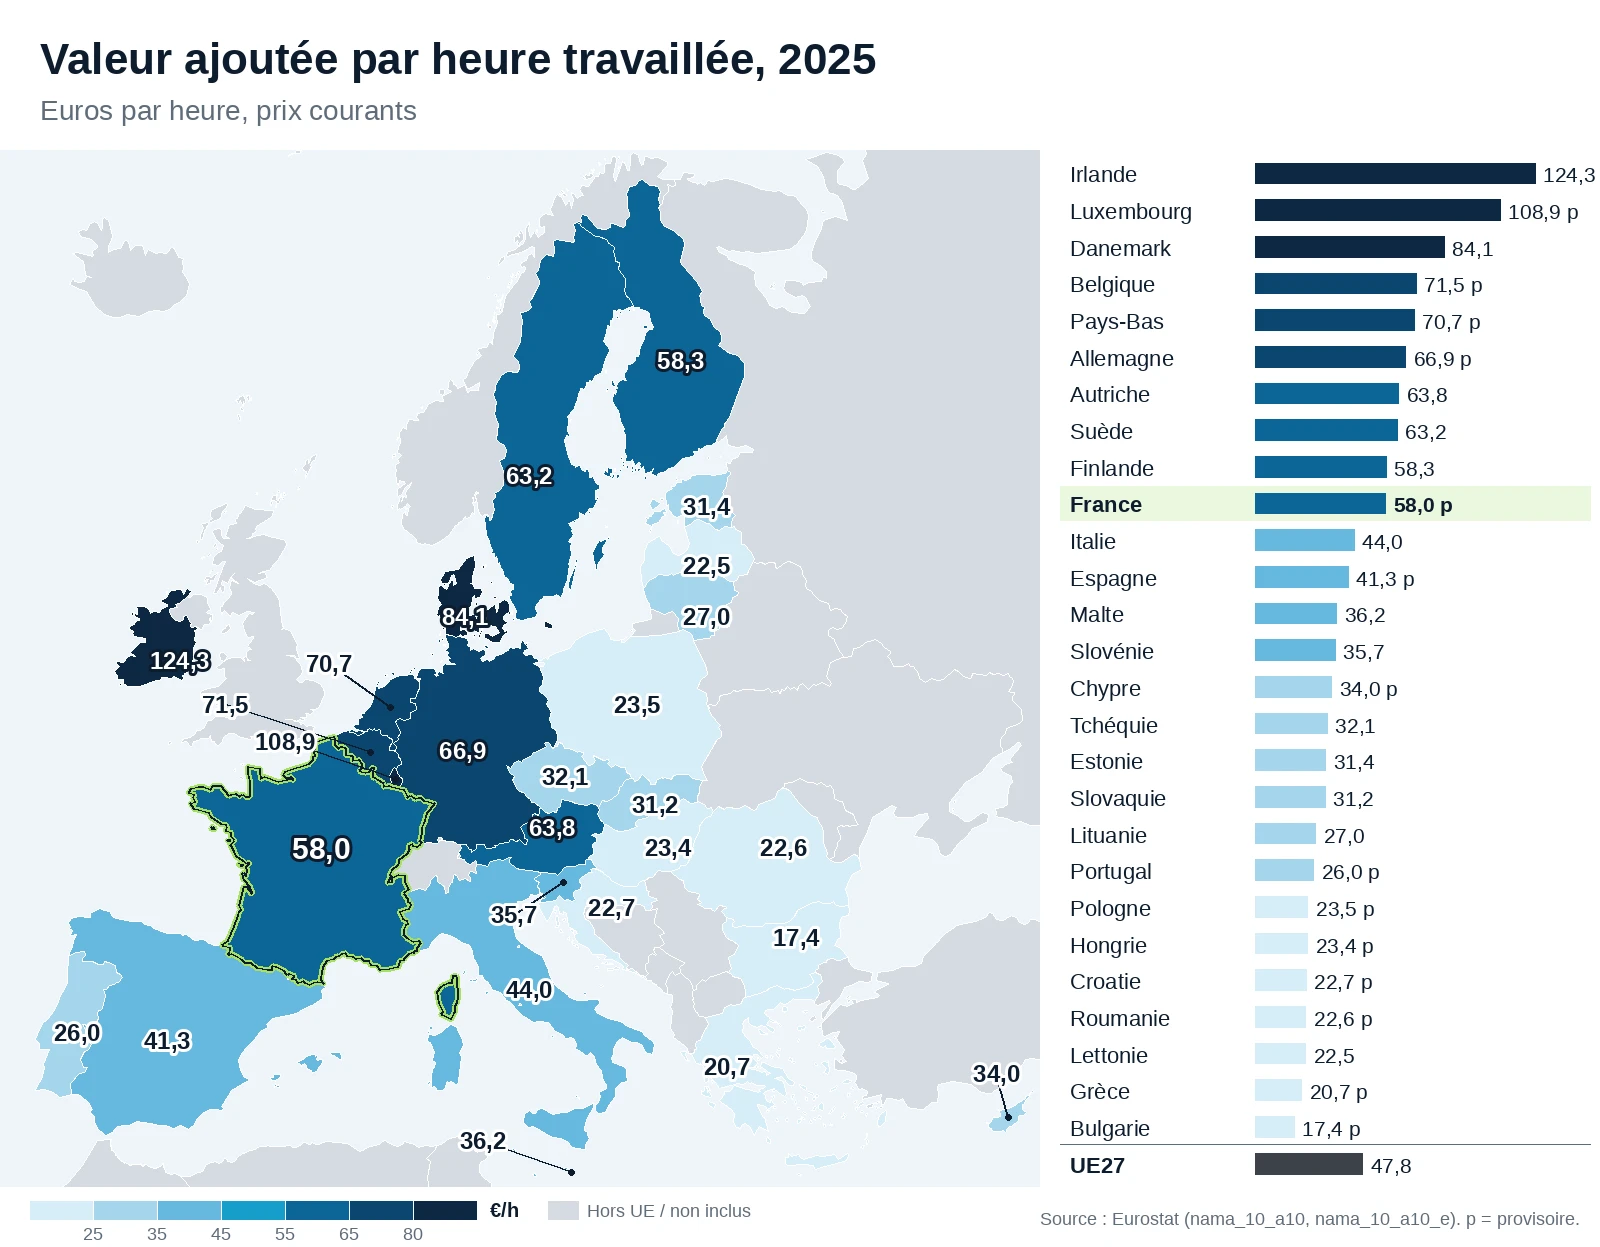
Carte 1. Valeur ajoutée brute par heure travaillée, euros, prix courants, 2025. p = donnée provisoire. Source : Eurostat, nama_10_a10 et nama_10_a10_e, calculs de l’auteure.
Les branches de l’économie française
La moyenne française masque de fortes disparités entre branches. En France, l’industrie et l’énergie (73,5 euros par heure), l’information et la communication (74,2 euros) ainsi que la finance et l’assurance (74,0 euros) se situent nettement au-dessus de la moyenne, et leur poids dans la valeur ajoutée dépasse leur poids dans les heures. Le commerce, les transports, l’hébergement et la restauration produisaient en France 42,2 euros par heure, mais absorbaient 22,9 % des heures travaillées. Les branches O–Q ont absorbé en France 24,4 % des heures pour 21,8 % de la valeur ajoutée (toutes ces données sont provisoires). Cela ne dit rien du travail des infirmières ou des enseignants : la valeur d’un service non marchand est calculée à partir de ses coûts.
Le tableau 2 permet de situer chaque branche française par rapport à la même branche dans l’UE27 et chez les voisins, ce que la moyenne nationale ne montre pas.
| Branche | France | Allemagne | Italie | Espagne | Belgique | UE27 |
|---|---|---|---|---|---|---|
| Agriculture, sylviculture et pêche | 30,1 p | 42,7 p | 21,5 | 32,9 p | 32,4 p | 19,8 |
| Industrie et énergie | 73,5 p | 84,2 p | 51,2 | 55,6 p | 103,6 p | 57,7 |
| dont industrie manufacturière | 67,9 p | 78,8 p | 47,3 | 47,2 p | 95,4 p | 53,5 |
| Construction | 39,1 p | 52,9 p | 34,1 | 32,3 p | 61,9 p | 35,1 |
| Commerce, transport, hébergement et restauration | 42,2 p | 50,5 p | 33,3 | 33,1 p | 67,9 p | 36,2 |
| Information et communication | 74,2 p | 85,9 p | 55,5 | 52,7 p | 111,7 p | 72,1 |
| Activités financières et d'assurance | 74,0 p | 99,5 p | 102,0 | 125,3 p | 195,0 p | 94,3 |
| Activités spécialisées, scientifiques et de soutien | 50,8 p | 59,2 p | 35,9 | 31,2 p | 42,7 p | 43,9 |
| Administration publique, enseignement, santé et action sociale | 51,7 p | 51,4 p | 43,3 | 35,4 p | 61,1 p | 41,1 |
| Arts, loisirs et autres services | 32,2 p | 43,2 p | 18,0 | 21,6 p | 37,8 p | 26,6 |
| Ensemble de l'économie | 58,0 p | 66,9 p | 44,0 | 41,3 p | 71,5 p | 47,8 |
Quelle taille pour le secteur public ?
En 2025, les branches O–Q employaient en France 29,2 % des personnes en emploi (donnée provisoire), ce qui place le pays au 5e rang de l’Union. Cette part a reculé : elle était de 30,9 % en 2015. La moyenne de l’UE27 atteignait 24,4 %. La Suède détenait la part la plus élevée (34,3 %).
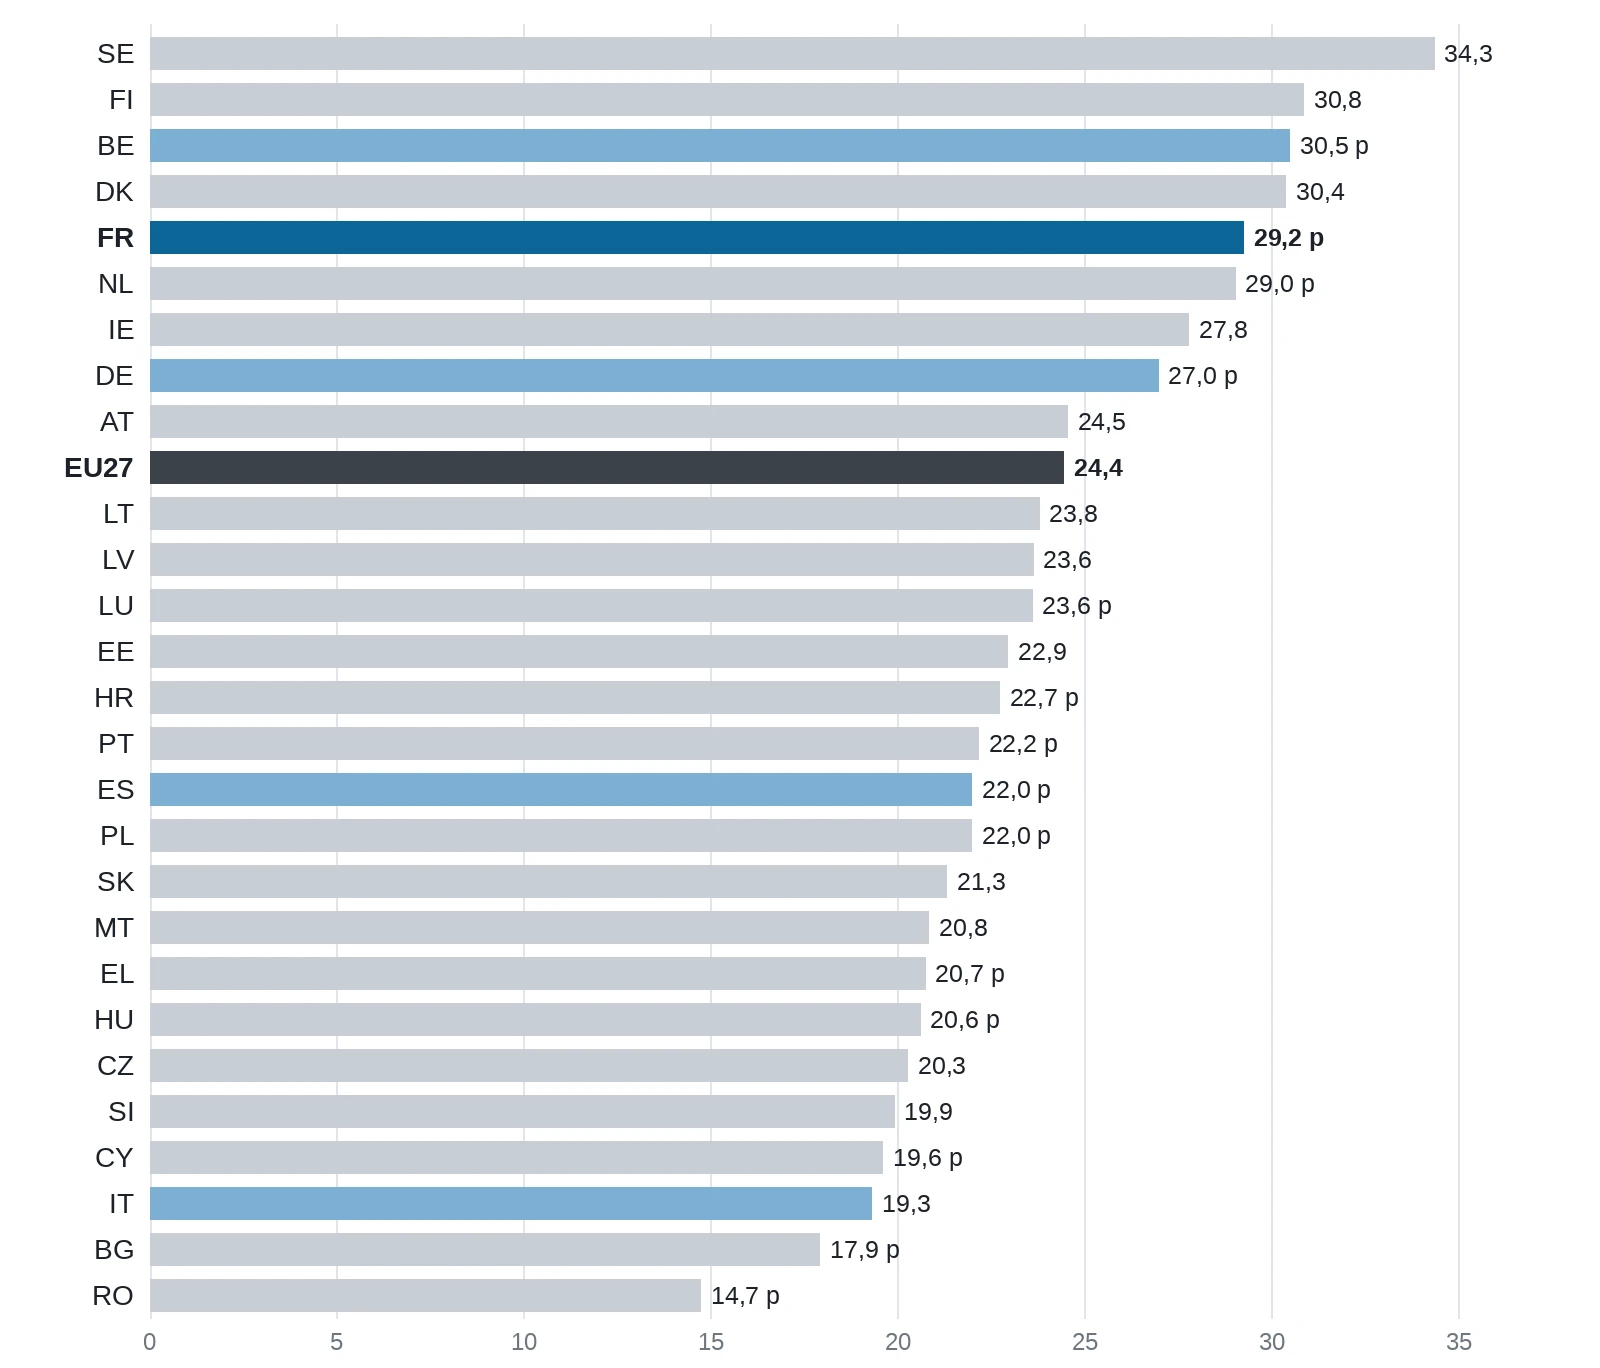
Graphique 2. Part des branches O–Q dans l’emploi, %, 2025. Approximation du secteur public, qui inclut aussi les producteurs privés. Source : Eurostat, nama_10_a10_e, calculs de l’auteure.
Là où la part du S13 existe, l’écart avec l’approximation est net. En Italie, les administrations publiques au sens strict employaient 13,5 % des personnes en emploi, contre 19,3 % pour le regroupement O–Q. Aux Pays-Bas, l’écart est encore plus marqué : 12,8 % contre 29,0 % (provisoires).
La masse salariale offre un autre angle. Les rémunérations versées par les administrations publiques représentaient en France 24,1 % de l’ensemble des rémunérations de l’économie (provisoire), au 15e rang de l’Union. L’Allemagne, à 15,6 % (provisoire), est dernière de l’Union, en partie parce qu’une large part des soins y est produite hors des administrations publiques. La France compte donc un secteur public étendu, mais pas hors norme en termes d’emploi ou de masse salariale.
Le tableau 3 place les deux mesures côte à côte, volontairement séparées : la part d’O–Q décrit des branches, celle du S13 les administrations publiques en tant qu’employeur. Là où Eurostat ne publie pas de part du S13 dans l’emploi, la case indique « non disponible », et elle n’a pas été remplie avec le chiffre d’O–Q.
| Pays | O–Q, % de l'emploi 2015 | O–Q, % de l'emploi 2025 | S13, % de l'emploi | S13, % de la rémunération des salariés 2025 |
|---|---|---|---|---|
| France | 30,9 | 29,2 p | non disponible | 24,1 p |
| Allemagne | 24,3 | 27,0 p | non disponible | 15,6 p |
| Italie | 19,2 | 19,3 | 13,5 | 22,6 |
| Espagne | 22,0 | 22,0 p | non disponible | 22,2 p |
| Belgique | 30,1 | 30,5 p | non disponible | 25,7 p |
| UE27 | 23,7 | 24,4 | non disponible | 21,5 |
D’où vient la croissance depuis 2019
C’est le constat central de cet article. En volume, la valeur ajoutée brute de la France a progressé de 6,7 % entre 2019 et 2025. Le secteur marchand a crû de 7,2 %, mais ses heures travaillées ont augmenté de 8,0 % : la production par heure y a donc reculé de 0,7 %. Le volume des branches O–Q a augmenté de 5,1 % et leurs heures de 3,5 %. Le secteur marchand explique 4,49 points de pourcentage de la croissance, les branches O–Q 1,25 point et les autres branches (A, L et R–U) 1,36 point. Toutes ces données sont provisoires.

Graphique 3. Volume de la valeur ajoutée brute en 2025 (2019 = 100), secteur marchand B–N hors L et O–Q, indice de volume chaîné. p = donnée provisoire. Source : Eurostat, nama_10_a10 (CP_MNAC, PYP_MNAC), calculs de l’auteure.
Les pays de comparaison ont suivi d’autres trajectoires. En Espagne, le secteur marchand a progressé de 10,7 % avec des gains de productivité horaire de 3,6 % (provisoires). En Italie, il a crû de 10,5 %, tandis que les branches O–Q ne progressaient que de 1,9 %. En Allemagne, le secteur marchand s’est contracté de 2,4 % et les branches O–Q ont progressé de 7,7 % (provisoires). En Belgique, le secteur marchand a crû de 7,7 % et les branches O–Q de 12,8 % (provisoires). Dans l’UE27, les deux ensembles ont progressé à peu près au même rythme.
Les chiffres du PIB vont dans le même sens. Entre 2019 et 2025, le PIB en volume a augmenté de 5,7 % en France (provisoire), contre 7,4 % dans l’UE27. La croissance française a ralenti de 2,7 % en 2022 à 0,8 % en 2025 (provisoire).

Carte 2. Variation du volume du PIB, 2019–2025, %, volumes chaînés. p = donnée provisoire. Source : Eurostat, nama_10_gdp, calculs de l’auteure.
Vue de France, la carte montre que la croissance la plus rapide s’est concentrée à la périphérie de l’Union : l’Irlande, Malte et Chypre en tête, puis la Croatie et la Pologne. La France se situe dans le dernier tiers du classement, devant l’Allemagne, dernière de l’Union, mais derrière l’Espagne et la Belgique, deux voisins directs dont l’économie a nettement mieux résisté.
Le tableau 4 décompose cette croissance. La première colonne donne la variation du PIB, les deux suivantes celle des volumes du secteur marchand et d’O–Q, et les trois dernières le nombre de points que chaque ensemble a apportés à la croissance de la valeur ajoutée brute.
| Pays | PIB, variation % | Valeur ajoutée du secteur marchand, variation % | Valeur ajoutée O–Q, variation % | Contribution du secteur marchand, points | Contribution O–Q, points | Contribution des autres branches, points |
|---|---|---|---|---|---|---|
| France | 5,7 p | 7,2 p | 5,1 p | 4,49 p | 1,25 p | 1,36 p |
| Allemagne | 0,8 p | −2,4 p | 7,7 p | −1,42 p | 1,48 p | 1,37 p |
| Italie | 7,4 | 10,5 | 1,9 | 7,20 | 0,40 | 0,47 |
| Espagne | 10,0 p | 10,7 p | 9,7 p | 7,59 p | 1,69 p | 1,89 p |
| Belgique | 9,1 p | 7,7 p | 12,8 p | 5,11 p | 2,71 p | 1,61 p |
| UE27 | 7,4 | 8,0 | 8,2 | 5,32 | 1,55 | 1,28 |
Sur dix ans, le diagnostic se précise. De 2015 à 2025, le secteur marchand français a progressé de 16,6 % en volume, mais sa productivité horaire de 1,3 % seulement, car les heures travaillées ont augmenté presque autant que la production (15,1 %). Dans l’UE27, la productivité horaire du secteur marchand a progressé de 8,7 % sur la même période.
Dette, dépenses et défense
La dette publique française est passée de 98,2 % du PIB en 2019 à 115,6 % en 2025, soit une hausse de 17,4 points ; elle représentait 69,8 % du PIB en 2008. Seules la Grèce (146,1 %) et l’Italie (137,1 %) affichaient un ratio plus élevé, ce qui place la France au 3e rang. En euros, la dette a augmenté d’environ 1 073 066 millions entre 2019 et 2025, quand le PIB nominal ne progressait que de 558 849 millions (provisoire) : pour chaque euro de PIB supplémentaire, la France a contracté 1,92 euro de dette nouvelle. Ce ratio était de 0,78 en Allemagne, de 1,46 en Italie et de 0,94 dans l’UE27.

Graphique 4. Dette brute consolidée des administrations publiques (au sens de Maastricht), % du PIB, 2019 et 2025. Source : Eurostat, gov_10dd_edpt1.
Les dépenses publiques totales atteignaient en France 57,2 % du PIB en 2025, au 2e rang de l’Union, contre 55,3 % en 2019. Le déficit public s’élevait à 5,1 % du PIB en 2025 et à 5,8 % en 2024. En Belgique, le déficit atteignait 5,2 % du PIB.
Le tableau 5 résume les finances publiques des cinq pays et de l’UE27 : la dette en 2019 et en 2025, sa variation, les dépenses publiques totales et les dépenses de défense.
| Pays | Dette 2019 | Dette 2025 | Variation de la dette 2019–2025, points | Dépenses publiques 2025 | Dépenses de défense 2024 |
|---|---|---|---|---|---|
| France | 98,2 | 115,6 | 17,4 | 57,2 | 1,9 p |
| Allemagne | 58,7 | 63,5 | 4,8 | 50,5 | 1,4 p |
| Italie | 133,9 | 137,1 | 3,2 | 51,2 | 1,3 |
| Espagne | 97,7 | 100,7 | 3,0 | 45,3 | 0,9 p |
| Belgique | 97,7 | 107,9 | 10,2 | 54,2 p | 1,3 p |
| UE27 | 77,5 | 81,7 | 4,2 | 49,5 | 1,5 |
La défense n’explique pas la trajectoire française. Les dépenses de défense des administrations publiques (COFOG, division GF02) sont passées de 1,7 % à 1,9 % du PIB entre 2019 et 2024 (provisoire), une hausse de 29 % en euros. La France occupe ainsi le 8e rang de l’Union pour l’effort de défense rapporté au PIB, au-dessus de la moyenne de l’UE27 (1,5 %). En Allemagne, elles ont augmenté de 57 % en euros sur la même période (provisoire).

Ce que cela signifie
D’abord les faits, ensuite l’interprétation
Les faits : entre 2019 et 2025, la croissance française est venue surtout du secteur marchand, mais elle a reposé sur davantage d’heures, pas sur une production plus élevée par heure. La part d’O–Q dans l’emploi a reculé sur dix ans, tandis que la dette a augmenté près de deux fois plus vite que le PIB nominal.
Mon interprétation est que le problème français de la période 2019–2025 n’est pas celui d’une croissance tirée par la sphère publique, mais celui d’une croissance riche en emplois et pauvre en gains de productivité, adossée à des dépenses publiques élevées financées par l’endettement. L’Espagne, elle, a combiné croissance marchande et gains de productivité. Cette lecture ne dit rien de la qualité des services publics. Elle pose une question de soutenabilité : un secteur marchand dont la production par heure stagne peut-il financer durablement des dépenses publiques parmi les plus élevées d’Europe ?
L’Allemagne et la Belgique, deux contrepoints
L’Allemagne montre un profil inverse : un secteur marchand en recul et des branches O–Q en hausse, mais une dette qui n’a augmenté que de 0,78 euro par euro de PIB nominal supplémentaire. La Belgique, dont la structure ressemble à celle de la France, a vu O–Q croître plus vite que le secteur marchand, et sa dette a progressé de 10,2 points. Il n’existe donc pas de lien mécanique entre la taille du secteur public, la croissance marchande et l’endettement.
Où l’interprétation peut aller trop loin
J’ai soumis ma conclusion à la critique. D’abord, la quasi-totalité des chiffres français de 2024 et 2025 sont provisoires : un écart d’un point sur les heures ou le volume suffirait à transformer un léger recul de la productivité en légère hausse. Ensuite, le volume des services publics est largement mesuré à partir des intrants ; la hausse de 1,6 % de la productivité horaire d’O–Q en France en dit davantage sur la méthode que sur l’efficacité des hôpitaux ou des écoles. La période inclut en outre la pandémie et la crise énergétique, et le choix de l’année de départ influe sur le résultat. Enfin, une corrélation ne prouve pas une causalité : la faible productivité peut aussi refléter l’arrivée sur le marché du travail de personnes moins expérimentées, ce qui serait en soi un progrès social.
Ce que cela signifie pour les entrepreneurs
Plusieurs de ces chiffres touchent directement aux choix d’une PME française.
1. Un marché intérieur qui avance au ralenti
Fait : entre 2019 et 2025, le secteur marchand français a progressé de 7,2 % en volume (provisoire), contre 8,0 % dans l’UE27, et sa production par heure a reculé de 0,7 %. Interprétation : la conjoncture n’a pas porté tout le monde. Une entreprise qui vend surtout en France doit gagner des parts de marché ou des gains d’efficacité plutôt que compter sur la croissance générale.
2. Le client public reste important, mais ses marges se resserrent
Fait : le volume des branches O–Q a augmenté de 5,1 % en France entre 2019 et 2025 (provisoire), tandis que la dette publique atteignait 115,6 % du PIB et le déficit 5,1 % en 2025. Interprétation : les fournisseurs des collectivités, des hôpitaux et des établissements scolaires travaillent pour un client stable, mais une consolidation budgétaire paraît probable. Si la commande publique pèse lourd dans votre chiffre d’affaires, attendez-vous à des négociations de prix plus serrées.
3. La valeur d’une heure varie fortement selon la branche
Fait : une heure travaillée en France a produit 58,0 euros de valeur ajoutée en 2025 (provisoire) ; l’information et la communication en produisaient 74,2, le commerce, les transports, l’hébergement et la restauration 42,2. Interprétation : dans un pays où le travail coûte cher, on gagne rarement sur le prix. La rentabilité vient de ce que chaque heure produit davantage : automatisation, meilleur positionnement, moins de tâches à faible valeur.
4. Des marchés voisins plus dynamiques
Fait : entre 2019 et 2025, le secteur marchand a progressé de 10,7 % en Espagne (provisoire), de 10,5 % en Italie et de 7,7 % en Belgique (provisoire). Interprétation : la demande des voisins du Sud a crû plus vite que celle de la France ; pour une entreprise qui cherche des clients ailleurs dans le marché unique, ils méritent l’attention. Leurs entreprises sont aussi des concurrents.
5. Calculez votre propre valeur horaire
Vous pouvez appliquer la même mesure à votre entreprise. Retirez de votre chiffre d’affaires les achats de biens et de services, puis divisez le résultat par toutes les heures travaillées, y compris les vôtres. La comparaison avec votre branche dans le tableau 2 indique si vous êtes au-dessus ou en dessous de la moyenne française. C’est indicatif, mais cela oblige à regarder les heures, pas seulement le chiffre d’affaires.
Rien de ceci ne constitue un conseil d’investissement ou de gestion : c’est une vue d’ensemble à laquelle confronter vos propres décisions.
La méthode en bref
- La valeur ajoutée horaire est la valeur ajoutée brute aux prix courants (en millions d’euros) divisée par les heures travaillées (en milliers d’heures). Les SPA appliquent la parité de l’ensemble de l’économie aussi aux branches, une simplification.
- Le secteur marchand correspond aux branches B à N hors immobilier (L). O–Q est une approximation du secteur public qui inclut aussi des producteurs privés ; sa production non marchande est valorisée à ses coûts. La part du S13 dans l’emploi n’existe que pour huit États membres et ne remplace pas l’approximation.
- Les volumes sont des indices chaînés construits à partir des séries aux prix courants et aux prix de l’année précédente ; les contributions à la croissance sont des sommes de contributions annuelles.
- Les dépenses de défense selon la COFOG (GF02) sont plus étroites que la définition de l’OTAN.
- Toutes les données proviennent d’Eurostat, extraites en octobre 2026. Les données provisoires (p), estimées (e), les ruptures de série (b) et les écarts de définition (d) sont signalés.
- Les chiffres des tableaux et des cartes proviennent du même calcul que ceux du texte, et tous ont été vérifiés automatiquement par rapport aux données d’Eurostat (année, unité et indicateur de statut) avant publication.
Perspectives
Avec le vieillissement, les besoins de soins augmenteront quoi qu’il arrive dans les années 2030. Tout dépendra de la capacité du secteur marchand à accroître non seulement sa production, mais aussi sa production par heure, pour financer ces services sans que la dette progresse plus vite que l’économie. La question que je pose à la France est simple : d’où viendront, au cours de la prochaine décennie, les gains de productivité du secteur marchand ?
Sources
- Eurostat : Gross value added and income by A*10 industry breakdowns (nama_10_a10), mis à jour le 9 octobre 2026.
- Eurostat : Employment by A*10 industry breakdowns (nama_10_a10_e), mis à jour le 9 octobre 2026.
- Eurostat : GDP and main components (nama_10_gdp), mis à jour le 9 octobre 2026.
- Eurostat : Government deficit/surplus, debt and associated data (gov_10dd_edpt1), mis à jour le 22 avril 2026.
- Eurostat : Government revenue, expenditure and main aggregates (gov_10a_main), mis à jour le 21 juillet 2026.
- Eurostat : General government expenditure by function, COFOG (gov_10a_exp), mis à jour le 16 septembre 2026.
- Eurostat : Employment in general government (gov_10a_emp), mis à jour le 21 juillet 2026.
Continuer la lecture
Cela pourrait aussi vous intéresser


Innohub TV
Regardez aussi ce contenu sur Innohub TV
Nous avons sélectionné pour vous, sur Innohub TV, des extraits qui prolongent le sujet.
Aucun épisode.