

Sisemajanduse koguprodukti kasv kõlab alati hea uudisena. Kasvunumber ei ütle aga, kust kasv tuleb. Kas see sünnib ettevõtetes, mis müüvad oma tooteid ja teenuseid turul, või avalikest teenustest, mille väärtus arvutatakse rahvamajanduse arvepidamises nende tootmiseks kulunud sisendite põhjal? Ja kui suur osa kasvust on rahastatud laenuga? Käisin läbi Eurostati värskeimad andmed kõigi 27 ELi liikmesriigi kohta. Lähemalt vaatlen Eestit ning võrdlusriikidena Soomet, Lätit ja Leedut. Esitan kaks küsimust: kui palju lisandväärtust annab üks tehtud töötund ning kas aastate 2019–2025 kasv on olnud turusektori kasv või avaliku sektori laienemine.
Millest jutt käib
Kui tootlikkust riikide vahel võrrelda, on minu hinnangul kõige ausam üksiknäitaja lisandväärtus tehtud töötunni kohta. Lisandväärtus on toodangu väärtus, millest on maha arvatud ostetud vahetarbimine. Töötundides kajastuvad nii osaajaga töö kui ka puhkused, nii et erinevused hõivatute arvus tulemust ei moonuta. Arvutasin näitaja iga riigi ja tegevusala kohta jooksevhindades eurodes ning ostujõu järgi korrigeerituna (PPS, purchasing power standard ehk ostujõu standard, ostujõu pariteedi abil tasandatud kunstlik vääring). Eurodes näitaja ütleb, mida töötund on rahvusvahelisel turul väärt. PPS-näitaja ütleb, mida selle eest kodumaal osta saab.
Teine küsimus puudutab avalikku sektorit. Siin tuleb olla täpne, sest statistika ei mõõda igas riigis sama asja. Kõige täpsem mõõdupuu on valitsemissektor (S13), kuhu kuuluvad keskvalitsus, kohalikud omavalitsused ja sotsiaalkindlustusfondid. Eurostati andmestikus on valitsemissektori osakaal hõivatutest aga olemas vaid kaheksa ELi riigi kohta ja Eesti nende hulka ei kuulu. Seetõttu kasutan peamiselt tegevusalade rühma O–Q: avalik haldus ja riigikaitse, haridus ning tervishoid ja sotsiaalhoolekanne. See on avaliku sektori ligikaudne asendusnäitaja, mitte sama asi. Rühma kuuluvad ka erakliinikud, erakoolid ja mittetulundusühingute hoolekandeteenused ehk ka erasektori teenuseosutajad, samas kui avalikke asutusi leidub ka teistel tegevusaladel.

Mida andmed näitavad
Töötunni väärtus: Eesti on ELi keskmisest tublisti maas, kuid kümnendiga palju järele jõudnud
Eestis tehtud töötund andis 2025. aastal keskmiselt 31,4 eurot lisandväärtust. ELi keskmine oli 47,8 eurot, nii et Eesti jäi keskmisest 34,4% allapoole ja ELi pingereas 17. kohale. Kümne aastaga on näitaja jooksevhindades tõusnud 15,8 eurolt, ehk ligikaudu kahekordistunud. Soomes andis töötund 58,3 eurot, Leedus 27,0 eurot ja Lätis 22,5 eurot. Tipus olid Iirimaa (124,3 eurot) ja Luksemburg (108,9 eurot, esialgne andmestik). Iirimaa näitajat paisutavad rahvusvaheliste kontsernide intellektuaalomand ja kasumite kirjendamine, mistõttu see ei kirjelda Iirimaa töö tootlikkust otseselt.
Ostujõu järgi korrigeerituna pilt muutub. Eesti 34,2 PPS-ühikut tunnis on ELi keskmisest 28,5% madalam ja ELi pingereas 19. kohal. Vahe ELi keskmisega jääb seega väiksemaks kui eurodes, sest Eesti hinnatase on madalam kui Lääne-Euroopas. Leedu jõuab ostujõu järgi 33,5 ühikuni ehk peaaegu Eesti tasemele. Soome 49,2 ühikut on aga ELi keskmisest vaid veidi kõrgem, sest Soome on kallis riik. Eurodes mõõdetud vahe räägib seega suuresti hinnatasemest, mitte ainult töö tõhususest.

Joonis 1. Kogulisandväärtus tehtud töötunni kohta, eurot, jooksevhindades, 2025. p = esialgne andmestik. Allikas: Eurostat, nama_10_a10 ja nama_10_a10_e, autori arvutus.
Turusektoris on Eesti positsioon sarnane. Turusektor tähendab siin tegevusalasid B–N ilma kinnisvaraalase tegevuseta (L). Eestis andis turusektori töötund 30,7 eurot, Soomes 57,8 eurot, Leedus 28,4 eurot ja Lätis 23,2 eurot. ELi keskmine oli 46,6 eurot. Ostujõu järgi on pilt aga teine: Eesti turusektori 33,4 PPS-ühikut jääb alla Leedu 35,2 ühikule ja ELi pingereas 21. kohale. Kinnisvaraalane tegevus jääb välja, sest selle lisandväärtusesse kuulub omanike kasutuses olevate eluruumide arvestuslik üür, mis tõstab sektori tunninäitaja kunstlikult kõrgeks.
Tabel 1 koondab Eesti ja võrdlusriikide tunninäitajad. Viimane veerg näitab sama näitajat kümme aastat varem, nii et näha on, kui palju töötunni nominaalne väärtus on vahepeal tõusnud. Nominaalne tõus sisaldab ka inflatsiooni, seega ei ole see sama mis tootlikkuse kasv.
| Riik | € tunnis 2025 | PPS tunnis 2025 | Turusektor, € tunnis | Erinevus EL27-st, % (€ tunnis) | € tunnis 2015 |
|---|---|---|---|---|---|
| Eesti | 31,4 | 34,2 | 30,7 | −34,4 | 15,8 |
| Soome | 58,3 | 49,2 | 57,8 | 21,8 | 44,9 |
| Läti | 22,5 | 28,4 | 23,2 | −53,0 | 12,3 |
| Leedu | 27,0 | 33,5 | 28,4 | −43,6 | 13,2 |
| EL27 | 47,8 | 47,8 | 46,6 | – | 33,9 |
Kaardil on sama näitaja kogu ELi kohta. Kõige kallimate töötundide vöönd ulatub Iirimaalt üle Beneluxi riikide ja Saksamaa Põhjamaade ja Austriani. Ida- ja Kagu-Euroopas jääb töötunni väärtus eurodes sageli alla poole sellest, kuid ostujõu järgi vahe tunduvalt aheneb. Balti riigid asuvad kaardil vahevööndis: Eesti on Leedust ja Lätist eespool, kuid põhjanaabrist Soomest selgelt maas.

Kaart 1. Kogulisandväärtus tehtud töötunni kohta, eurot, jooksevhindades, 2025. p = esialgne andmestik. Allikas: Eurostat, nama_10_a10 ja nama_10_a10_e, autori arvutus.
Tegevusalad Eesti sees
Eesti keskmise taga on suured erinevused tegevusalade vahel. Tabelis on iga tegevusala lisandväärtus tunnis, selle osakaal kõigist tehtud töötundidest ja kogu lisandväärtusest ning indeks, milles kogu majanduse keskmine on 100.
| Tegevusala (NACE) | € tunnis | PPS tunnis | Osakaal töötundidest, % | Osakaal lisandväärtusest, % | Indeks (kogu majandus = 100) |
|---|---|---|---|---|---|
| A Põllumajandus, metsamajandus ja kalapüük | 20,3 | 22,1 | 2,9 | 1,9 | 65 |
| B–E Tööstus ja energeetika | 28,9 | 31,4 | 17,9 | 16,5 | 92 |
| – sh C Töötlev tööstus | 24,7 | 26,8 | 15,9 | 12,5 | 79 |
| F Ehitus | 24,8 | 27,0 | 7,9 | 6,2 | 79 |
| G–I Kaubandus, veondus, majutus ja toitlustus | 22,3 | 24,2 | 25,4 | 18,0 | 71 |
| J Info ja side | 47,3 | 51,5 | 6,2 | 9,4 | 151 |
| K Finants- ja kindlustustegevus | 79,7 | 86,7 | 2,5 | 6,2 | 254 |
| L Kinnisvaraalane tegevus* | 211,8 | 230,6 | 1,6 | 10,7 | 675 |
| M–N Kutse-, teadus- ja tehnikaalane tegevus; haldus- ja abitegevused | 38,9 | 42,4 | 8,4 | 10,4 | 124 |
| O–Q Avalik haldus, haridus, tervishoid ja sotsiaalhoolekanne | 25,1 | 27,4 | 22,2 | 17,8 | 80 |
| R–U Muud teenindavad tegevusalad | 18,1 | 19,8 | 5,0 | 2,9 | 58 |
Eesti, 2025, jooksevhindades. *Kinnisvaraalase tegevuse lisandväärtus sisaldab omanike kasutuses olevate eluruumide arvestuslikku üüri, mille tootmiseks töötunde ei kulu. Seetõttu ei kirjelda sektori tunninäitaja tootlikkust. PPS-näitajates on kasutatud kogu majanduse ostujõu pariteeti. Allikas: Eurostat, nama_10_a10 ja nama_10_a10_e, autori arvutus.
Tabel näitab Eesti majanduse struktuuri ühte tähelepanuväärset joont. Info ja side (151), finants- ja kindlustustegevus (254) ning kutse-, teadus- ja tehnikaalane tegevus koos haldus- ja abitegevustega (124) on selgelt keskmisest kõrgemal. Tööstus ja energeetika (92) ning eriti töötlev tööstus (79) jäävad aga keskmisest allapoole. Töötleva tööstuse töötund andis 24,7 eurot, mis on ELi pingereas 19. koht. Soomes on olukord vastupidine: seal on tööstus kogu majanduse tootlikum osa. Rühmale O–Q kulus Eestis 22,2% kõigist tehtud töötundidest ja selle osakaal lisandväärtusest oli 17,8%. See ei tähenda, et õde või õpetaja teeks oma tööd halvasti. Rahvamajanduse arvepidamises arvutatakse avaliku teenuse väärtus selle kulude põhjal, peamiselt palkade ja kapitalikulude järgi. Kuna teenust ei müüda turuhinnaga, ei suuda mõõdik öelda, kas selle tegelik väärtus on suurem.
Tabel 2 võrdleb samu tegevusalasid Eestis, Soomes, Lätis, Leedus ja EL27-s. Sellest näeb, millistel tegevusaladel on Eesti võrdlusriikidest ees ja millistel maas. Kinnisvaraalane tegevus on välja jäetud samal põhjusel kui eespool.
| Tegevusala | Eesti | Soome | Läti | Leedu | EL27 |
|---|---|---|---|---|---|
| Põllumajandus, metsamajandus ja kalapüük | 20,3 | 45,0 | 13,9 | 13,3 | 19,8 |
| Tööstus ja energeetika | 28,9 | 82,5 | 23,5 | 26,3 | 57,7 |
| sh töötlev tööstus | 24,7 | 75,3 | 21,3 | 24,5 | 53,5 |
| Ehitus | 24,8 | 41,0 | 21,1 | 25,8 | 35,1 |
| Kaubandus, veondus, majutus ja toitlustus | 22,3 | 43,5 | 19,1 | 29,1 | 36,2 |
| Info ja side | 47,3 | 88,3 | 36,8 | 31,2 | 72,1 |
| Finants- ja kindlustustegevus | 79,7 | 118,4 | 51,3 | 89,1 | 94,3 |
| Kutse-, teadus- ja tehnikaalane tegevus; haldus- ja abitegevused | 38,9 | 42,9 | 23,6 | 21,7 | 43,9 |
| Avalik haldus, haridus, tervishoid ja sotsiaalhoolekanne | 25,1 | 42,6 | 19,4 | 21,3 | 41,1 |
| Kunst, meelelahutus ja muud teenused | 18,1 | 35,2 | 13,1 | 14,3 | 26,6 |
| Kogu majandus | 31,4 | 58,3 | 22,5 | 27,0 | 47,8 |
Kui suur on avalik sektor?
Tegevusalade rühmas O–Q töötas Eestis 2025. aastal 22,9% kõigist hõivatutest, 2015. aastal oli osakaal 23,1%. Osakaal on kümnendiga seega pisut vähenenud ja Eesti on ELi pingereas 13. kohal. ELi keskmine oli 24,4%, Leedus 23,8%, Lätis 23,6% ja Soomes 30,8%. Eesti kohta valitsemissektori enda hõivenumbrit selles andmestikus ei ole, seega ei saa ma asendusnäitajat tegeliku S13-näitajaga võrrelda. Rootsi näide näitab, miks peab olema ettevaatlik: Rootsis oli rühma O–Q osakaal 34,3%, kuid tegeliku valitsemissektori hõive osakaal vaid 28,6%.
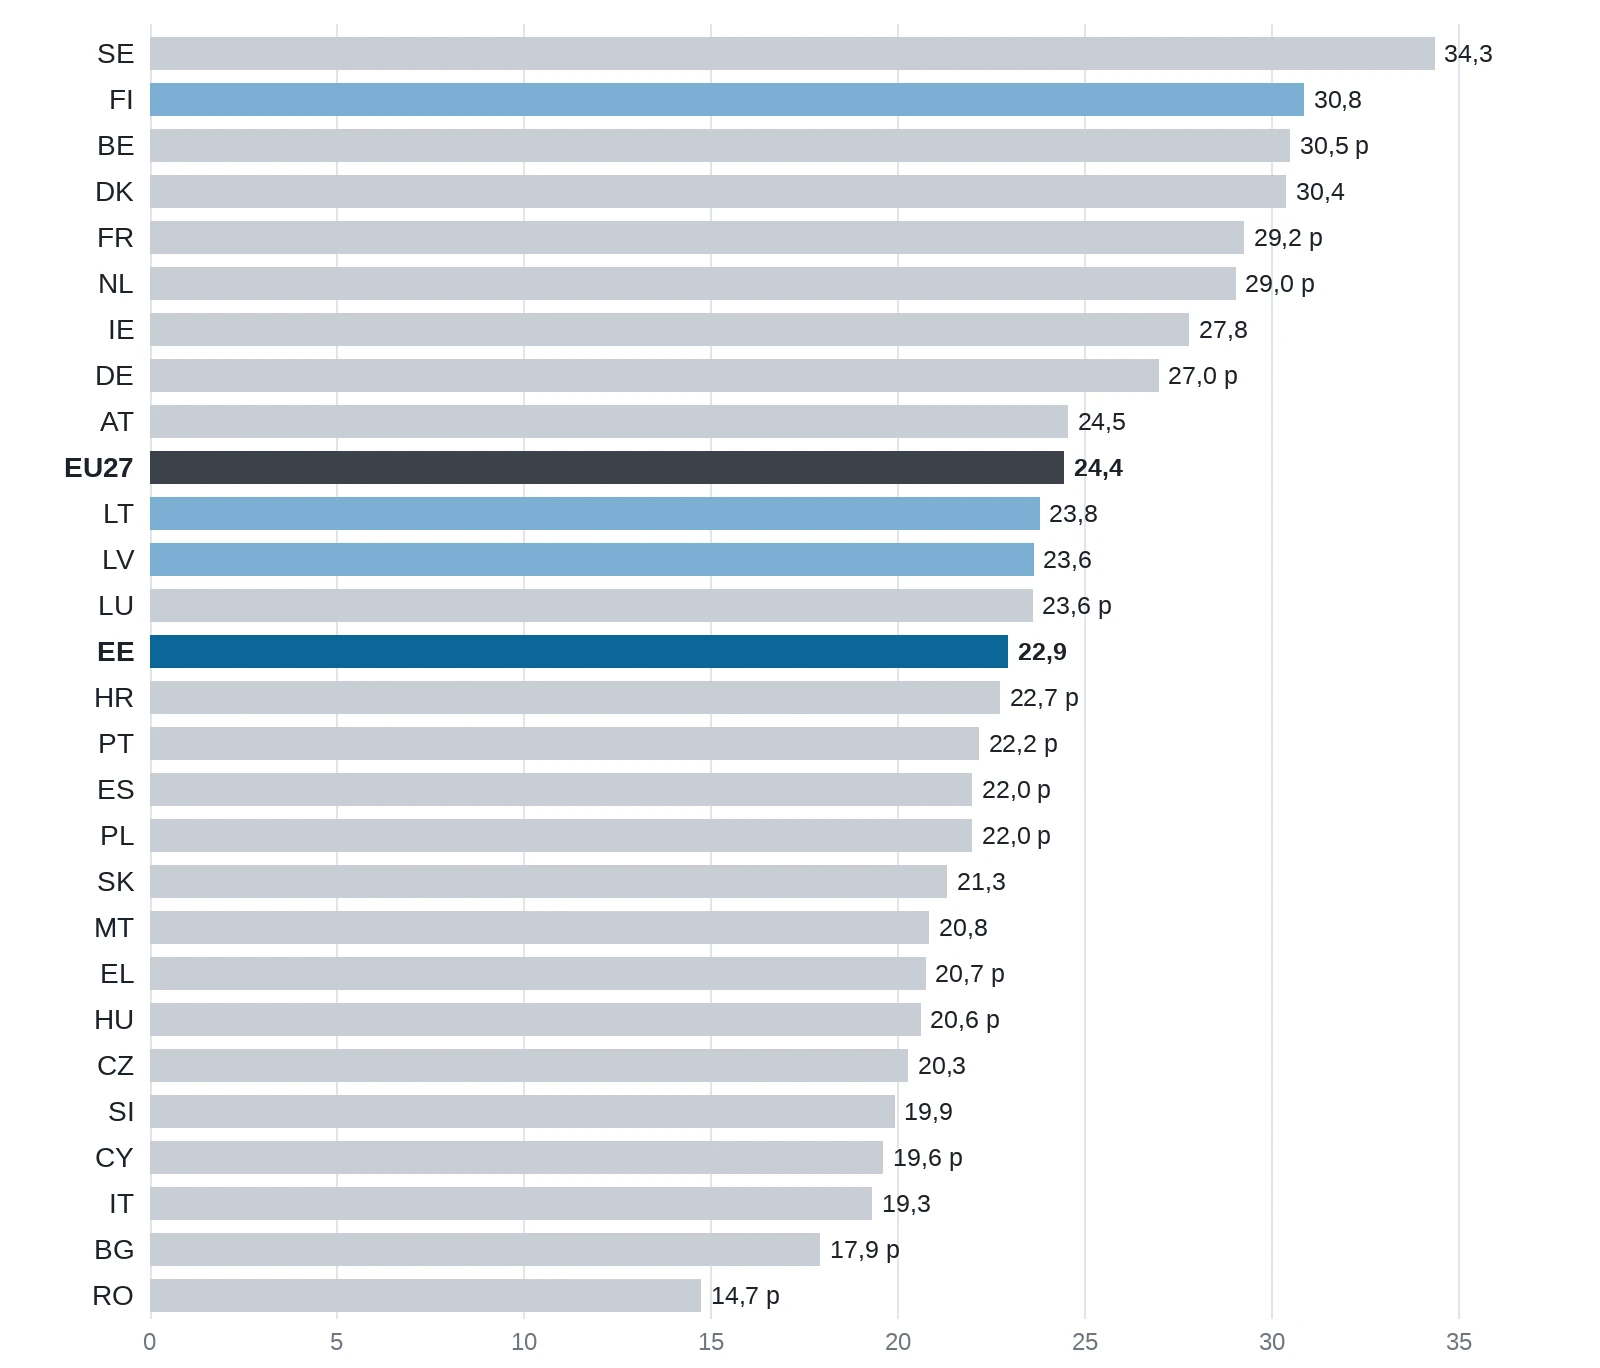
Joonis 2. Tegevusalade O–Q osakaal hõivatutest, %, 2025. Avaliku sektori ligikaudne asendusnäitaja, mis hõlmab ka erasektori teenuseosutajaid. Allikas: Eurostat, nama_10_a10_e, autori arvutus.
Teine viis avaliku sektori suurust hinnata on vaadata palgafondi. Valitsemissektori makstud palgad ja tööandja maksed moodustasid Eestis 24,2% kogu majanduse hüvitistest töötajatele, mis on ELi pingereas 14. koht. Lätis oli osakaal 25,3%, Leedus 23,6%, Soomes 27,8% ja ELi keskmine 21,5%. Mõlemad mõõdikud annavad sarnase pildi: Eesti avalik sektor on ELi mõistes keskmise suurusega, Põhjamaade omast tunduvalt väiksem ja Balti naabritega samas suurusjärgus.
Tabelis 3 on mõlemad mõõdikud kõrvuti. Hoian need teadlikult lahus: O–Q osakaal kirjeldab tegevusalasid, S13 näitajad aga valitsemissektorit kui tööandjat. Kui Eurostat valitsemissektori osakaalu hõivatutest ei avalda, on lahtris „andmed puuduvad“ ja seda ei ole asendatud O–Q näitajaga. Nii on see Eesti ja kõigi siinsete võrdlusriikide puhul.
| Riik | O–Q, % hõivatutest 2015 | O–Q, % hõivatutest 2025 | S13, % hõivatutest | S13, % palgafondist 2025 |
|---|---|---|---|---|
| Eesti | 23,1 | 22,9 | andmed puuduvad | 24,2 |
| Soome | 28,9 | 30,8 | andmed puuduvad | 27,8 |
| Läti | 22,2 | 23,6 | andmed puuduvad | 25,3 |
| Leedu | 22,9 | 23,8 | andmed puuduvad | 23,6 |
| EL27 | 23,7 | 24,4 | andmed puuduvad | 21,5 |
Kust on kasv tulnud alates 2019. aastast
See on artikli kõige olulisem tähelepanek. Eesti kogulisandväärtus kasvas püsivhindades aastatel 2019–2025 kokku 3,9%. Turusektori maht oli 2025. aastal aga vaid 0,4% suurem kui 2019. aastal, kusjuures tehtud töötunnid vähenesid 1,8% ja tootlikkus tunnis tõusis 2,2%. Rühma O–Q maht kasvas samal ajal 12,4% ja selle töötunnid 6,0%. Kui kasv osadeks jagada, selgitab rühm O–Q sellest 1,88 protsendipunkti, muud tegevusalad (A, L ja R–U) 1,68 protsendipunkti ning turusektor vaid 0,62 protsendipunkti.
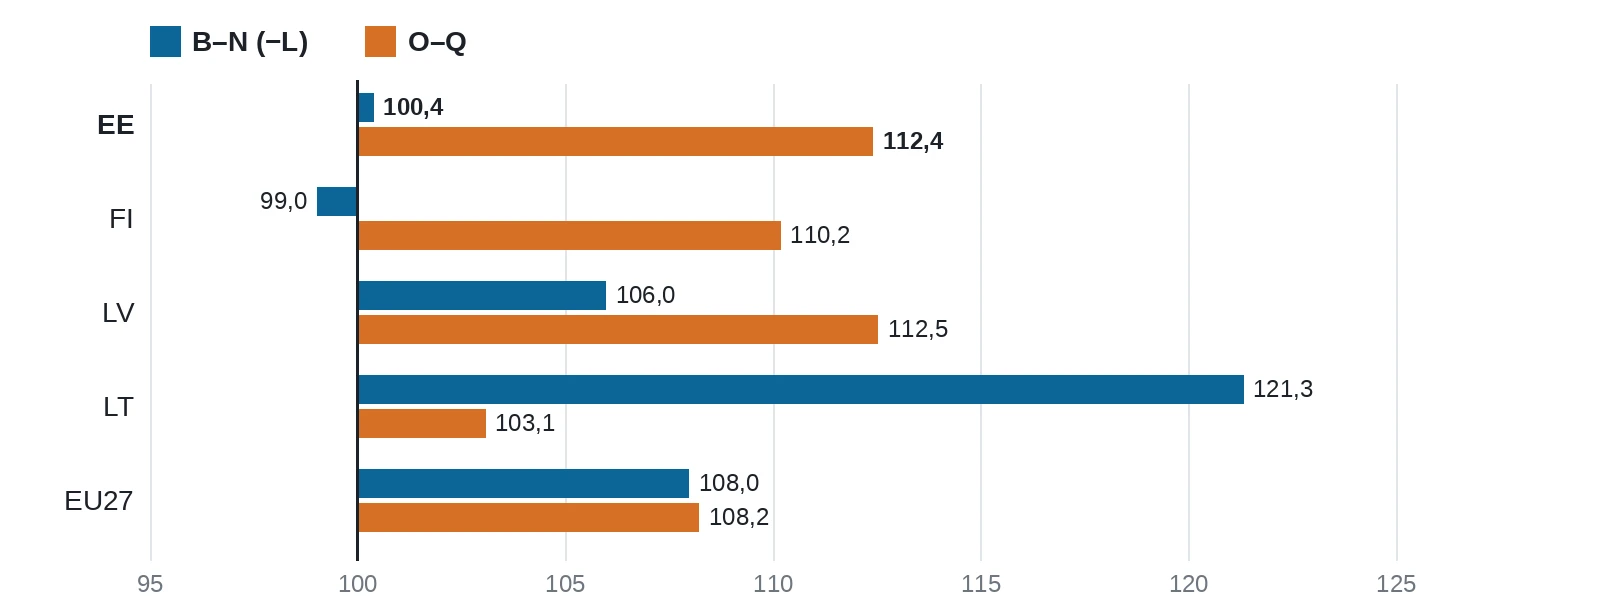
Joonis 3. Kogulisandväärtuse maht 2025 (2019 = 100), turusektor B–N ilma L-ita ning O–Q, aheldatud mahuindeks. Allikas: Eurostat, nama_10_a10 (CP_MNAC, PYP_MNAC), autori arvutus.
Naabrite areng on olnud erinev. Leedus kasvas turusektori maht 21,3% ja rühma O–Q maht vaid 3,1%, nii et kasvust suurem osa tuli turult (14,22 protsendipunkti). Läti on vahepealne juhtum: turusektor kasvas 6,0% ja O–Q 12,5%, kuid turusektori panus (4,07 protsendipunkti) oli siiski suurem kui avalike teenuste rühma oma. Soome sarnaneb Eestiga, kuid on veelgi nõrgem: turusektor kahanes 1,0% ja O–Q kasvas 10,2%. ELis tervikuna kasvasid mõlemad enam-vähem võrdselt, turusektor 8,0% ja O–Q 8,2%.
Sisemajanduse koguprodukti numbrid on samasuunalised. Eesti SKP kasvas aastatel 2019–2025 püsivhindades 4,2%, Leedu oma 17,1%, Läti oma 7,0% ja Soome oma 1,3%. ELi SKP kasvas 7,4%. Eesti viimaste aastate kasvumäärad olid 0,7 (2022), −2,9 (2023), 0,1 (2024) ja 1,3 (2025).

Kaart 2. Sisemajanduse koguprodukti mahu muutus 2019–2025, %, aheldatud mahuindeks. p = esialgne andmestik. Allikas: Eurostat, nama_10_gdp, autori arvutus.
Kaart näitab, et Eesti kuulub sel perioodil ELi aeglasemalt kasvanud majanduste hulka. Eestist aeglasemalt kasvasid vaid Austria, Soome ja Saksamaa. Lõunanaabrid on ette läinud: Leedu kuulub Ida-Euroopa kiiremate hulka ja ka Läti on ELi keskmise lähedal. Kõige kiiremini kasvasid Iirimaa, Malta ja Küpros, mille numbrites kajastuvad rahvusvaheliste kontsernide kirjendused ja väikese majanduse tundlikkus. Ida-Euroopa tipus on Horvaatia ja Poola, kus SKP kasvas vastavalt 23,4% ja 18,5%.
Tabel 4 jagab kasvu osadeks. Esimene veerg on SKP muutus, järgmised kaks näitavad, kui palju muutus turusektori ja tegevusalade O–Q maht, ning viimased kolm, mitu protsendipunkti iga rühm kogulisandväärtuse kasvu andis.
| Riik | SKP muutus, % | Turusektori lisandväärtuse muutus, % | O–Q lisandväärtuse muutus, % | Turusektori panus, pp | O–Q panus, pp | Muude tegevusalade panus, pp |
|---|---|---|---|---|---|---|
| Eesti | 4,2 | 0,4 | 12,4 | 0,62 | 1,88 | 1,68 |
| Soome | 1,3 | −1,0 | 10,2 | −0,59 | 2,08 | 1,09 |
| Läti | 7,0 | 6,0 | 12,5 | 4,07 | 2,23 | 1,20 |
| Leedu | 17,1 | 21,3 | 3,1 | 14,22 | 0,53 | 1,47 |
| EL27 | 7,4 | 8,0 | 8,2 | 5,32 | 1,55 | 1,28 |
Pikemas vaates on pilt hoopis teine. Aastatel 2015–2025 kasvas Eesti turusektor 23,9% ja rühm O–Q 18,2%. Turusektori panus kasvu oli 15,23 protsendipunkti ja rühma O–Q panus 2,64. Turusektori tootlikkus tunnis tõusis kümnendiga 23,1%. Eesti turusektor kasvas seega jõudsalt 2010. aastate teisel poolel, kuid pandeemia järel see kasv peatus.
Võlg, kulutused ja riigikaitse
Valitsemissektori võla suhe sisemajanduse koguprodukti tõusis Eestis 9,0%-lt 2019. aastal 24,1%-ni 2025. aastal ehk 15,1 protsendipunkti. 2008. aastal oli suhe 4,7%. Ka pärast tõusu on Eesti võlakoormus ELi madalaim. Eurodes kasvas võlg aastatel 2019–2025 ligikaudu 7 459 miljoni euro võrra ja nominaalne SKP 13 403 miljoni euro võrra. Iga nominaalse SKP kasvueuro kohta võeti seega 0,56 eurot uut võlga. Lätis oli sama suhe 0,64, Leedus 0,44, Soomes 2,14 ja ELis 0,94.
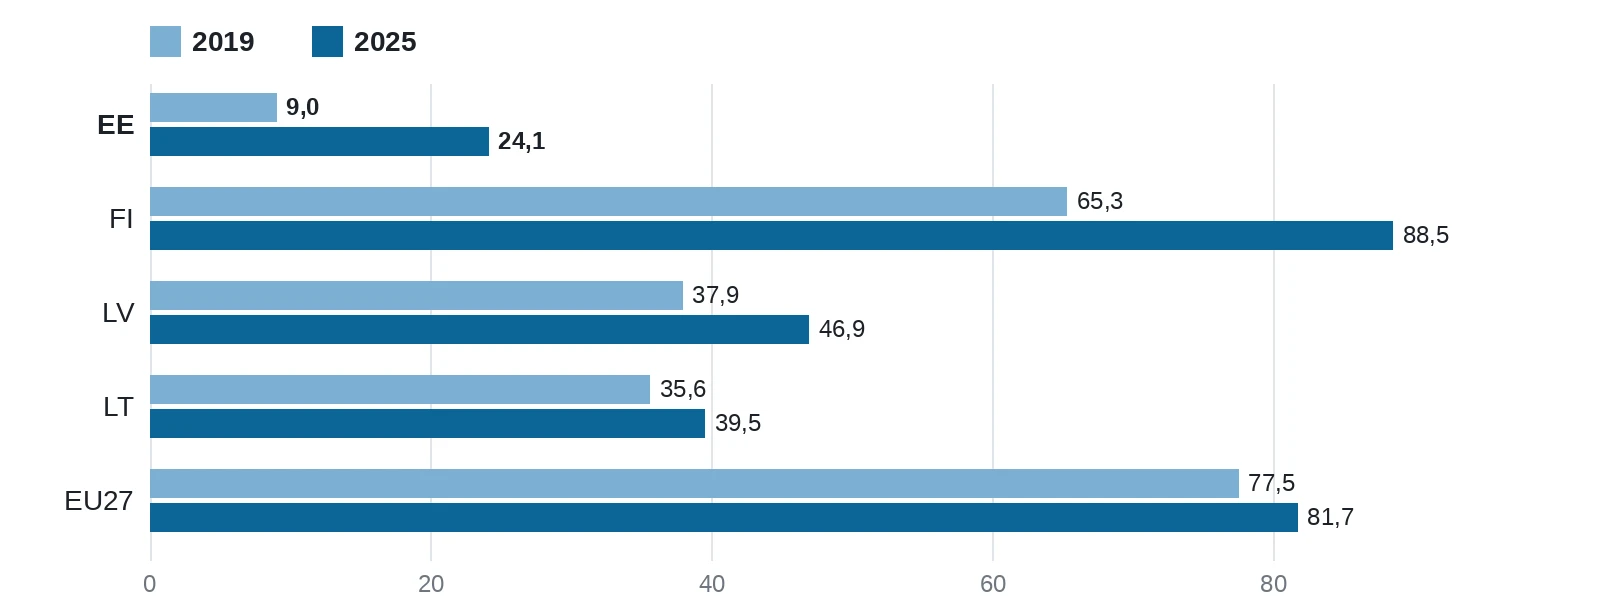
Joonis 4. Valitsemissektori konsolideeritud koguvõlg (EDP), % SKP-st, 2019 ja 2025. Allikas: Eurostat, gov_10dd_edpt1.
Valitsemissektori kogukulud moodustasid Eestis 2025. aastal 45,4% SKP-st, 2019. aastal 39,1%. Valitsemissektori lõpptarbimiskulutused tõusid samal ajal 19,1%-lt 21,3%-ni SKP-st. Eelarvepuudujääk oli 2019. aastal 0,1%, 2024. aastal 1,1% ja 2025. aastal 2,0% SKP-st. Läti võlasuhe tõusis 37,9%-lt 46,9%-ni ja Leedu oma 35,6%-lt 39,5%-ni. Soome võlasuhe kerkis 65,3%-lt 88,5%-ni.
Tabel 5 koondab valitsemissektori rahanduse põhinäitajad: võlasuhte 2019. ja 2025. aastal, selle muutuse, kogukulud ja kaitsekulutused protsendina SKP-st.
| Riik | Võlg 2019 | Võlg 2025 | Võla muutus 2019–2025, pp | Valitsemissektori kulud 2025 | Kaitsekulutused 2024 |
|---|---|---|---|---|---|
| Eesti | 9,0 | 24,1 | 15,1 | 45,4 | 3,7 |
| Soome | 65,3 | 88,5 | 23,2 | 57,7 | 1,6 |
| Läti | 37,9 | 46,9 | 9,0 | 46,1 | 2,7 |
| Leedu | 35,6 | 39,5 | 3,9 | 41,2 | 2,6 |
| EL27 | 77,5 | 81,7 | 4,2 | 49,5 | 1,5 |
Eesti puhul on riigikaitse selgelt osa loost. Valitsemissektori kaitsekulutused (COFOG-klassifikatsiooni rühm GF02) tõusid 2,1%-lt 3,7%-ni SKP-st aastatel 2019–2024, eurodes 588 miljonilt 1 491 miljoni euroni ehk 154%. Sellega oli Eesti 2024. aastal kaitsekulutuste osakaalult ELi pingereas esikohal. Kaitse kapitalimahutused kasvasid 148 miljonilt 651 miljoni euroni. Lätis olid kaitsekulutused 2,7% ja Leedus 2,6% SKP-st, Poolas 2,9%, Soomes 1,6% ja ELis keskmiselt 1,5%. Kaitsehangete mõju SKP-le on siiski väiksem, kui kulutuste kasv laseb arvata, sest imporditud relvasüsteemid arvatakse SKP-st impordina maha ja alles jääb vaid kodumaine lisandväärtus. COFOG-näitaja ei ole sama mis NATO kaitsekulutuste määratlus, mis on laiem.

Mida see tähendab
Kõigepealt faktid, siis tõlgendus
Faktid on järgmised. Eesti turusektori toodangu maht oli 2025. aastal peaaegu sama suur kui 2019. aastal. Kogu majanduse tagasihoidlik kasv tuli statistika järgi peamiselt avaliku halduse ja riigikaitse, hariduse ning tervishoiu ja sotsiaalhoolekande tegevusaladelt ning muudelt tegevusaladelt. Valitsemissektori võlg kasvas kiiresti, kuid madalalt tasemelt ja on endiselt ELi väikseim. Leedus oli kasv selgelt turuvedu, Lätis kasvas turusektor mõõdukalt.
Minu tõlgendus on, et Eesti kasv aastatel 2019–2025 ei olnud turusektori kasv. Kasv tuli suuresti avalike teenuste ja riigikaitse mahu suurenemisest ning osa sellest rahastati laenuga. See väide ei kehti kogu kümnendi kohta, sest aastatel 2015–2025 selgitas turusektor suurema osa kasvust. See ei tähenda ka, et avalik sektor oleks paisunud: rühma O–Q osakaal hõivatutest on Eestis ELi keskmisest madalam ja kümnendiga isegi veidi vähenenud. Küsimus on pigem selles, millal ja millest turusektori kasv taastub, sest just turusektor teenib maksutulu, millega kaitset, teenuseid ja võla teenindamist rahastatakse.
Riigikaitse muudab võrdluse keerulisemaks
Eesti eripära võrreldes Soomega on julgeolekukeskkond. Kaitsekulutuste kasv 154% viie aastaga on teadlik poliitiline otsus, mitte märk sellest, et avalik sektor laieneks tavapärases tähenduses. Avalik haldus ja riigikaitse (O) kuuluvad rühma O–Q, nii et osa rühma mahu kasvust võib tuleneda kaitseväe ja kaitseasutuste töötundide kasvust. Kasutatav andmestik riigikaitset rühmast O–Q eraldi ei näita, seega ei saa ma seda osa mõõta. Samuti tuleb arvestada, et relvasüsteemid kirjendatakse investeeringuna alles üleandmise hetkel ja et suurem osa neist on imporditud.
Kus tõlgendus võib liiale minna
Hindan oma järeldust ka kriitiliselt, sest nii tugevat väidet ei tohi teha kergekäeliselt. Esimene reservatsioon puudutab mõõtmisviisi. Avalike teenuste mahtu mõõdetakse suuresti sisendite kaudu, nii et töötundide lisamine suurendab statistikas toodangut peaaegu automaatselt. Eestis tõusis rühma O–Q tootlikkus tunnis aastatel 2019–2025 6,0%, kuid ka see number räägib rohkem mõõtmisviisist kui tegelikust tõhususest. Teine reservatsioon puudutab ajavahemikku. Aastatesse 2019–2025 jäävad pandeemia, energiakriis, Venemaa-suunalise kaubanduse lõppemine, kõrge inflatsioon ja intressimäärade kiire tõus. Eesti majandus langes 2023. aastal ja algusaasta valik mõjutab tulemust. Kolmas reservatsioon puudutab arvutusviisi. Kasvu komponentide liitmine on lähendus, mistõttu osad ei summeeru täpselt kogukasvuks. Neljas reservatsioon on, et statistiline seos ei tõesta põhjuslikkust. Andmed ei ütle, kas avaliku sektori kasv nõrgestas turusektorit või paikas avalik sektor turu nõrkust. Mõlemad seletused sobivad samade numbritega.
Mida see tähendab ettevõtjale
Makromajanduse numbrid tunduvad kauged, kui oma ettevõttes mõeldakse järgmise kuu arvete peale. Neist saab siiski tuletada mõne praktilise tähelepaneku. Märgin need tõlgendusteks, sest andmed kirjeldavad tervikut, mitte üksikut ettevõtet.
1. Kodumaine turg ei ole kasvanud ettevõtete toel
Fakt: Eesti turusektori maht oli 2025. aastal vaid 0,4% suurem kui 2019. aastal ja tehtud töötunnid vähenesid 1,8%. Tõlgendus: kui sinu ettevõtte käive on viimastel aastatel paigal tammunud, ei pruugi see olla sinu otsuste viga. Kogu turusektor on olnud samas olukorras. Kasvu on tulnud otsida turuosa võitmisest, uutest kliendirühmadest või ekspordist, sest kodumaine turg pole seda iseenesest pakkunud.
2. Avalik klient on kasvanud, kuid riigi rahakott läheb tühjemaks
Fakt: tegevusalade O–Q maht kasvas Eestis 12,4%, kaitsekulutused tõusid 3,7%-ni SKP-st ja eelarvepuudujääk oli 2025. aastal 2,0% SKP-st. Tõlgendus: avalikule sektorile müüvad ettevõtted, näiteks omavalitsuste, haiglate ja koolide teenusepakkujad ning kaitseväe ja kaitseinvesteeringute tarnijad, on tegutsenud kasvaval alal. Riigikaitse jääb lähiaastatel tõenäoliselt suureks tellijaks. Puudujääk ja võla kiire kasv viitavad aga sellele, et mujal eelarves tuleb kokku hoida. Kui suur osa käibest tuleb riigihangetest, tasub arvestada tihedama hinnakonkurentsi ja pikemate otsustusaegadega.
3. Eesti töötund on Soome omast odavam, kuid see eelis aheneb
Fakt: Eestis andis töötund keskmiselt 31,4 eurot lisandväärtust, Soomes 58,3 eurot. Kümne aastaga on Eesti näitaja jooksevhindades tõusnud 15,8 eurolt. Tegevusalade vahel on erinevused suured: info ja side 47,3 eurot, kaubandus, veondus, majutus ja toitlustus 22,3 eurot tunnis. Tõlgendus: Eesti ettevõtja jaoks on Soome klient endiselt kõrgema hinnatasemega turg, kuid odavama töötunni eelis väheneb koos palkade kasvuga. Pikas plaanis tekib kasumlikkus sellest, et iga tund annab kliendile rohkem väärtust: spetsialiseerumisest, automatiseerimisest ja sellest, et rutiinne töö ei söö spetsialisti aega.
4. Kasvavad turud on lähedal
Fakt: Leedu turusektor kasvas aastatel 2019–2025 21,3% ja Läti oma 6,0%. Soome turusektor kahanes samal ajal 1,0%. Tõlgendus: Leedu on olnud võrdlusriikidest selgelt kõige dünaamilisem turg ja Eesti väikeettevõttele kergesti ligipääsetav. Seal on nõudlus kasvanud turu enda jõul, kuid Leedu ettevõtted on ka konkurendid, sest nende töötund on Eesti omast odavam. Soome on keeleliselt ja kultuuriliselt lähedane ning maksujõuline, kuid sealne turusektor on seisnud, nii et uut nõudlust tuleb sealt otsida pigem nišist kui üldisest kasvust.
5. Arvuta oma tunniväärtus
Sama näitaja saab arvutada ka oma ettevõtte kohta. Lahuta käibest ostetud kaubad ja teenused ning jaga vahe kõigi tehtud töötundidega, ka enda omadega. Kui võrdled tulemust oma tegevusala näitajaga tabelis 2, näed, kas oled oma valdkonna keskmisest ees või maas. Võrdlus on suunaandev, sest tegevusalade rühmad on laiad, kuid see sunnib vaatama tunde, mitte ainult käivet.
Miski siin ei ole investeerimis- ega äriplaneerimise nõuanne. Eesmärk on anda üldpilt, mille taustal oma otsuseid kaaluda.
Metoodika lühidalt
- Lisandväärtus tunnis on arvutatud, jagades kogulisandväärtuse jooksevhindades (miljonit eurot) tehtud töötundidega (tuhat tundi). PPS-näitajates on kasutatud kogu majanduse ostujõu pariteeti ka tegevusalade tasandil, mis on lihtsustus.
- Turuväline toodang, näiteks avalikud teenused, on rahvamajanduse arvepidamises hinnatud sisendkulude järgi.
- Turusektor on piiritletud tegevusaladega B–N ilma kinnisvaraalase tegevuseta (L) ning O–Q on avaliku sektori ligikaudne asendusnäitaja, mis hõlmab ka erasektori teenuseosutajaid. Valitsemissektori hõive osakaal on olemas vaid kaheksa ELi riigi kohta ja seda ei kasutata asendusnäitaja asemel.
- Kaitsehangetest kajastub SKP-s ainult kodumaine lisandväärtus ning relvasüsteemid kirjendatakse investeeringuna üleandmise hetkel. COFOG-i rühm GF02 ei vasta NATO kaitsekulutuste määratlusele.
- Iirimaa näitajaid moonutavad rahvusvahelised kontsernid.
- Mahud on aheldatud indeksid, mis on koostatud jooksev- ja eelmise aasta hindade aegridadest. Kasvu komponendid on aastaste panuste summad ehk aditiivne lähendus.
- Kõik numbrid pärinevad Eurostati andmestikust, mis laaditi alla 10.10.2026. Esialgsed andmed (p), hinnangud (e), aegrea katkestused (b) ja erineva määratlusega andmed (d) on märgitud.
- Tabelite ja kaartide numbrid pärinevad samast arvutusest kui teksti numbrid ning need on enne avaldamist automaatselt Eurostati väärtuste vastu kontrollitud (aasta, ühik ja märgend).
Edasi
Eesti ees seisab järgmisel kümnendil küsimus, mida SKP kasvunumber ei avalda. Kõrged kaitsekulutused on julgeolekuolukorras paljudele iseenesestmõistetavad ning rahvastiku vananemine suurendab tervishoiu ja hoolduse vajadust. Otsustav on, kas turusektori toodang ja tootlikkus kasvavad piisavalt, et kõike seda rahastada, ilma et võlg kasvaks kiiremini kui majandus. Leedu näitab, et Balti majandus suudab ka keerulises keskkonnas kasvada turu toel. Soome näitab, mis juhtub, kui turusektor seisab ja võlg kasvab mitu korda kiiremini kui nominaalne SKP. Eesti madal võlg annab ruumi, aga mitte lõputult. Minu küsimus Eestile on, kust tuleb järgmise kümne aasta turusektori kasv.
Allikad
- Eurostat: Gross value added and income by A*10 industry breakdowns (nama_10_a10), uuendatud 9.10.2026.
- Eurostat: Employment by A*10 industry breakdowns (nama_10_a10_e), uuendatud 9.10.2026.
- Eurostat: GDP and main components (nama_10_gdp), uuendatud 9.10.2026.
- Eurostat: Government deficit/surplus, debt and associated data (gov_10dd_edpt1), uuendatud 22.4.2026.
- Eurostat: Government revenue, expenditure and main aggregates (gov_10a_main), uuendatud 21.7.2026.
- Eurostat: General government expenditure by function, COFOG (gov_10a_exp), uuendatud 16.9.2026.
- Eurostat: Employment in general government (gov_10a_emp), uuendatud 21.7.2026.
Loe edasi
Sulle võib huvi pakkuda ka



Innohub TV
Vaata seda sisu ka Innohub TV-s
Valisime sulle Innohub TV-st klipid, mis jätkavad sama teemat.
Osi pole.