

Зростання валового внутрішнього продукту майже завжди звучить як добра новина. Проте сам відсоток не пояснює, звідки береться приріст. Чи створює його ринок, чи державні послуги, і яку частину профінансовано боргом? Я переглянула найсвіжіші дані Eurostat по всіх 27 країнах ЄС. Порівнюю ЄС загалом і чотири держави-члени, що межують з Україною: Польщу, Румунію, Угорщину та Словаччину. Даних по Україні в цьому наборі немає, тому українських цифр я не наводжу. Я ставлю два запитання: скільки доданої вартості створює одна відпрацьована година і чи було зростання 2019–2025 років зростанням ринкового сектору, чи розширенням державного.
Про що йдеться
Коли продуктивність порівнюють між країнами, найчеснішим окремим показником я вважаю валову додану вартість на одну відпрацьовану годину. Додана вартість — це вартість виробленої продукції за вирахуванням закуплених проміжних товарів і послуг. Я розрахувала цей показник для кожної країни й кожної галузі в поточних цінах у євро, а також з поправкою на купівельну спроможність (PPS, purchasing power standard — штучна валюта, вирівняна за паритетом купівельної спроможності). Показник у євро говорить, скільки година праці варта на міжнародному ринку. Показник у PPS говорить, скільки на неї можна купити всередині країни. Для ЄС загалом обидва показники за визначенням збігаються, адже PPS прив’язаний саме до середнього рівня цін Союзу.
Друге запитання стосується державного сектору, і тут потрібна обережність. Найточніший показник — сектор загального державного управління (S13): центральний уряд, регіональні й місцеві органи влади та фонди соціального страхування. Однак частка S13 у зайнятості є в даних Eurostat лише для восьми країн ЄС. З чотирьох сусідів України до них належить тільки Румунія, а для ЄС загалом такого показника немає. Тому я здебільшого користуюся групою галузей O–Q: державне управління й оборона, освіта, охорона здоров’я та соціальна допомога. Це наближення до державного сектору, а не те саме. До групи O–Q входять і приватні виробники — приватні клініки, приватні школи, недержавні соціальні служби, — а з іншого боку, державні структури працюють і в інших галузях.

Що показують дані
Вартість години: ЄС у середньому і сусіди України
У 2025 році одна відпрацьована година в ЄС створювала в середньому 47,8 євро доданої вартості. Десять років тому, у 2015 році, цей показник у поточних цінах становив 33,9 євро. У Польщі година давала 23,5 євро (попередні дані), тобто на 50,9 % менше від середнього по ЄС. Угорщина мала 23,4 євро (попередні дані), а Румунія — 22,6 євро (попередні дані). Словаччина з 31,2 євро була найближчою до середнього серед чотирьох сусідів, але все одно відставала на 34,9 %. За цим показником Словаччина була на 18-му місці серед країн ЄС, Польща — на 21-му, Угорщина — на 22-му, а Румунія — на 24-му. Найвищі значення мали Ірландія (124,3 євро) та Люксембург (108,9 євро, попередні дані), найнижче — Болгарія (17,4 євро, попередні дані).
З поправкою на купівельну спроможність картина помітно змінюється. Румунія піднімається до 36,6 одиниці PPS за годину (попередні дані), і її відставання від середнього по ЄС скорочується до 23,5 %. Словаччина з 38,7 PPS відстає лише на 19,1 %. Польща має 32,1 PPS, а Угорщина — 32,3 PPS (обидва показники попередні), тобто приблизно на третину нижче від середнього. Отже, значну частину розриву в євро пояснюють нижчий рівень цін і валютні курси, а не лише ефективність праці.

Рисунок 1. Валова додана вартість на відпрацьовану годину, євро, поточні ціни, 2025 рік. p = попередні дані. Джерело: Eurostat, nama_10_a10 і nama_10_a10_e, власні розрахунки.
У ринковому секторі розриви схожі. Тут ринковий сектор означає галузі B–N без операцій з нерухомістю (L). Година в ринковому секторі ЄС давала в середньому 46,6 євро. У Словаччині — 29,3 євро, у Польщі — 25,0 євро, у Румунії — 23,9 євро, в Угорщині — 21,7 євро (останні три показники попередні). За купівельною спроможністю ринковий сектор Румунії з 38,7 PPS (попередні дані) був на 14-му місці в ЄС, тобто вище за багатьох старіших членів Союзу. Нерухомість виключено, бо її додана вартість містить умовну орендну плату власників житла, яка штучно завищує показник на годину.
У таблиці 1 я зіставила ЄС загалом і чотирьох сусідів України за чотирма вимірами вартості години: у євро, у PPS, у ринковому секторі та на рівні 2015 року. Остання колонка показує відставання кожної країни від середнього по ЄС у відсотках.
| Країна | €/год 2025 | PPS/год 2025 | Ринковий сектор, €/год | Різниця з ЄС-27, % (€/год) | €/год 2015 |
|---|---|---|---|---|---|
| ЄС-27 | 47,8 | 47,8 | 46,6 | – | 33,9 |
| Польща | 23,5 p | 32,1 p | 25,0 p | −50,9 p | 11,7 |
| Румунія | 22,6 p | 36,6 p | 23,9 p | −52,8 p | 9,2 |
| Угорщина | 23,4 p | 32,3 p | 21,7 p | −51,0 p | 12,7 |
| Словаччина | 31,2 | 38,7 | 29,3 | −34,9 | 18,2 |
Карта показує ту саму вартість години в євро в усіх державах-членах. Поруч наведено впорядкований список, у якому можна знайти й країни, про які я в тексті не пишу.
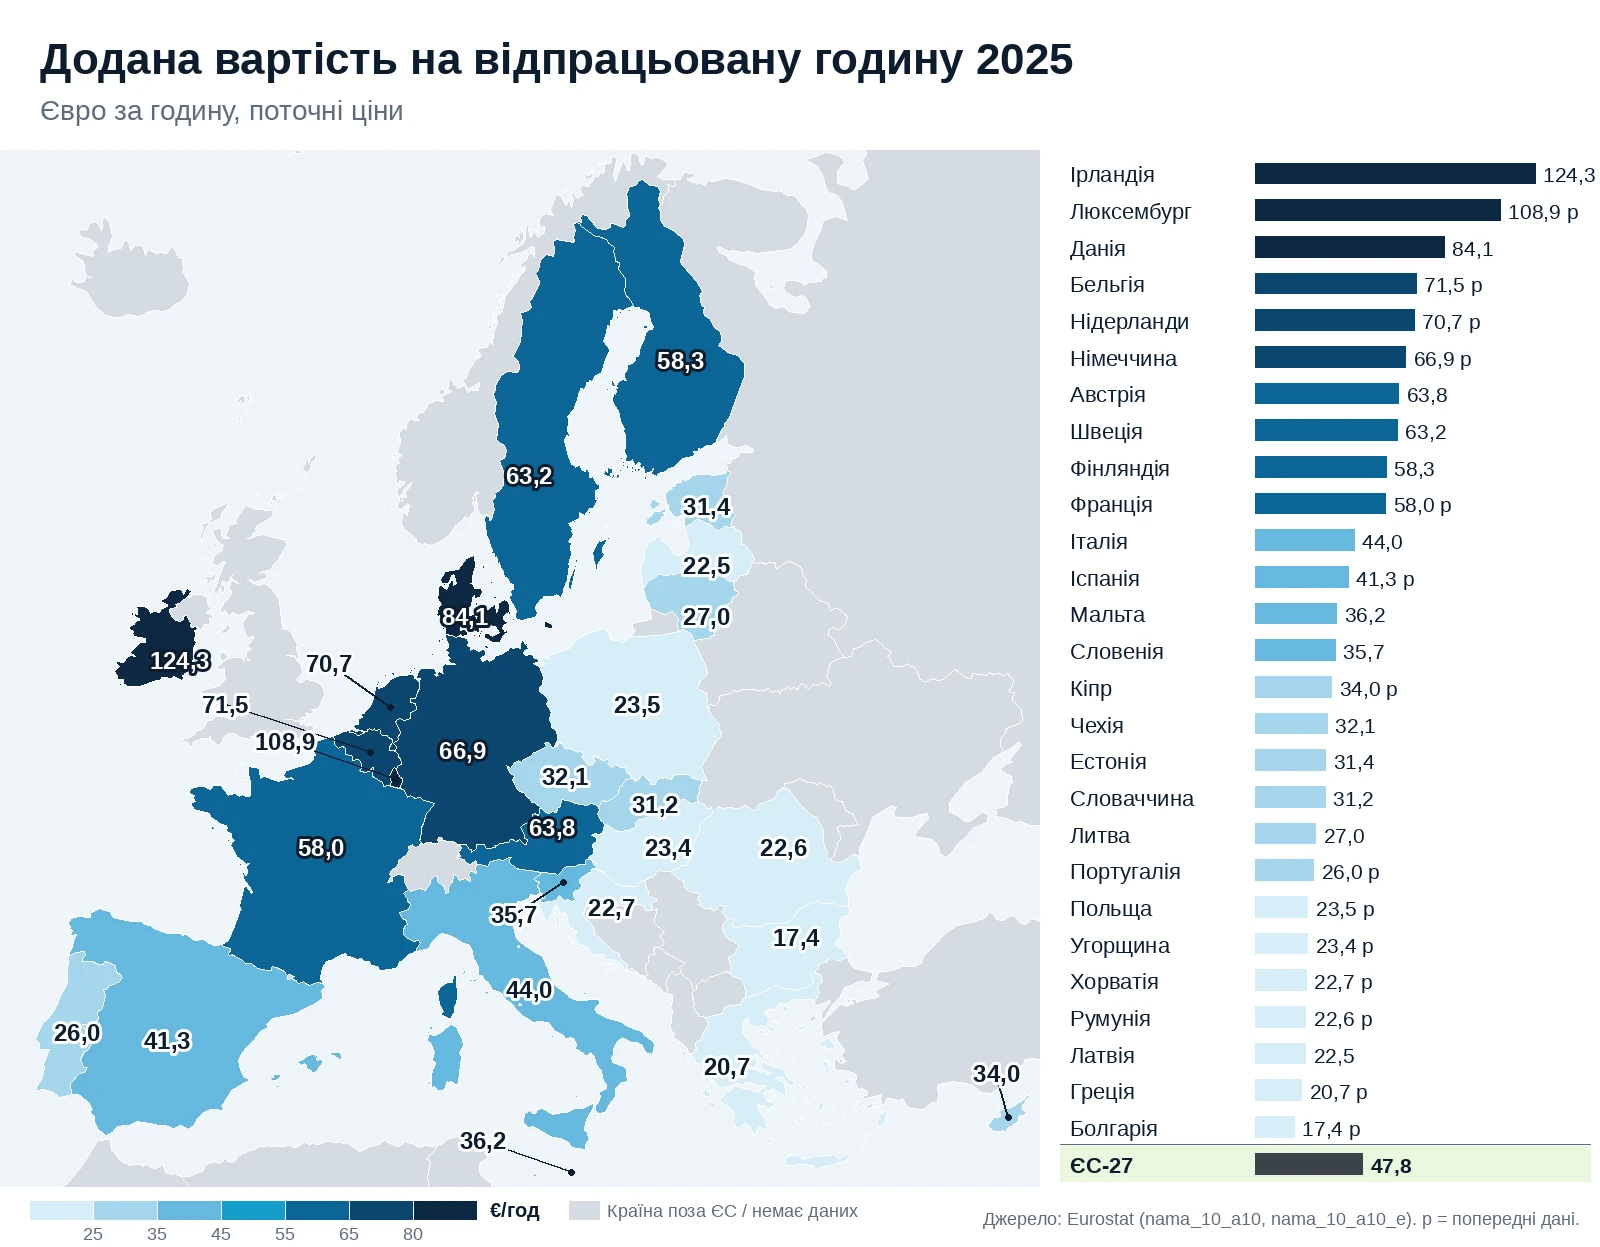
Карта 1. Валова додана вартість на відпрацьовану годину, євро, поточні ціни, 2025 рік. p = попередні дані. Джерело: Eurostat, nama_10_a10 і nama_10_a10_e, власні розрахунки.
Галузі всередині ЄС
За середнім значенням по ЄС приховані великі відмінності між галузями. У таблиці 2 наведено додану вартість на годину в кожній галузі для ЄС і чотирьох сусідів України. Видно, у яких галузях розрив із середнім по Союзу найбільший, а в яких сусіди підходять до нього найближче.
| Галузь | ЄС-27 | Польща | Румунія | Угорщина | Словаччина |
|---|---|---|---|---|---|
| Сільське, лісове та рибне господарство | 19,8 | 10,3 p | 4,6 p | 19,8 p | 18,5 |
| Промисловість і енергетика | 57,7 | 22,9 p | 20,8 p | 24,3 p | 31,4 |
| у т. ч. переробна промисловість | 53,5 | 20,3 p | 19,1 p | 22,6 p | 27,1 |
| Будівництво | 35,1 | 21,5 p | 25,5 p | 16,7 p | 30,9 |
| Торгівля, транспорт, готелі та харчування | 36,2 | 24,3 p | 17,2 p | 17,8 p | 23,8 |
| Інформація та телекомунікації | 72,1 | 29,3 p | 68,1 p | 30,4 p | 45,8 |
| Фінансова та страхова діяльність | 94,3 | 44,0 p | 69,0 p | 53,4 p | 55,4 |
| Професійні, наукові, технічні та адміністративні послуги | 43,9 | 28,0 p | 37,9 p | 20,4 p | 26,6 |
| Державне управління, освіта, охорона здоров'я та соціальна допомога | 41,1 | 19,4 p | 20,9 p | 20,0 p | 26,6 |
| Мистецтво, розваги та інші послуги | 26,6 | 10,5 p | 22,5 p | 14,8 p | 24,3 |
| Уся економіка | 47,8 | 23,5 p | 22,6 p | 23,4 p | 31,2 |
У структурі економіки Союзу фінанси (індекс 197, де вся економіка = 100), інформація та телекомунікації (151) і промисловість з енергетикою (121) помітно перевищують середній рівень. Найбільше годин — 24,6 % — припадає на торгівлю, транспорт і гостинність, де індекс становить лише 76. На групу O–Q припадало 22,1 % усіх відпрацьованих годин і 18,9 % доданої вартості. Це не означає, що медсестри чи вчителі працюють гірше. У національних рахунках вартість державних послуг оцінюють за витратами на їх надання, передусім за зарплатами та споживанням капіталу. Оскільки ці послуги не продаються за ринковими цінами, показник не може сказати, чи їхня справжня цінність більша.
Наскільки великий державний сектор?
У 2025 році в галузях O–Q працювали 24,4 % усіх зайнятих у ЄС, тоді як у 2015 році — 23,7 %. У сусідніх з Україною країнах ця частка нижча. У Польщі вона становила 22,0 % (попередні дані; у 2015 році — 20,4 %), у Словаччині — 21,3 % (у 2015 році — 20,5 %), а в Угорщині — 20,6 % (попередні дані). В Угорщині частка навіть зменшилася порівняно з 23,4 % у 2015 році. Румунія з 14,7 % (попередні дані) мала найнижчу частку в ЄС і посідала 27-ме місце. Найбільшою вона була у Швеції (34,3 %) і Фінляндії (30,8 %).

Рисунок 2. Частка галузей O–Q у зайнятості, %, 2025 рік. Наближення до державного сектору, яке включає також приватних надавачів послуг. Джерело: Eurostat, nama_10_a10_e, власні розрахунки.
Два приклади показують, чому з наближенням треба поводитися обережно. Для Румунії є справжній показник S13: у секторі загального державного управління працювали 17,4 % зайнятих (дані за 2023 рік). Це більше, ніж частка O–Q, бо державні підприємства й установи є і поза освітою, медициною та адмініструванням. У Швеції ситуація протилежна: частка S13 становить 28,6 %, тобто помітно менше від частки O–Q, бо частину шкіл і закладів догляду там утримують приватні виробники. Наближення може як недооцінювати, так і переоцінювати реальний державний сектор.
Інший спосіб оцінити розмір державного сектору — подивитися на фонд оплати праці. Зарплати й внески роботодавця, які сплачує сектор загального державного управління, становили в ЄС 21,5 % від усієї оплати праці в економіці. Усі чотири сусіди України перевищують цей рівень. Польща з 28,6 % посідала 1-ше місце в ЄС. Румунія мала 27,4 % (попередні дані) і була на 6-му місці, Словаччина — 27,2 % і 7-ме місце, Угорщина — 24,3 % (попередні дані) і 13-те місце. Отже, за зайнятістю в O–Q ці країни нижчі за середнє, а за часткою державного фонду оплати праці — вищі. Почасти це пояснюється тим, що приватні зарплати в регіоні нижчі, тож державна зарплатна маса має більшу вагу в загальній сумі.
Таблиця 3 зводить обидва виміри разом: частку O–Q у зайнятості у 2015 і 2025 роках та показники сектору S13. У колонці частки S13 у зайнятості для країн, по яких Eurostat цього числа не публікує, стоїть «немає даних». Цю прогалину я не заповнюю значенням O–Q, бо це був би інший показник.
| Країна | O–Q, % зайнятих 2015 | O–Q, % зайнятих 2025 | S13, % зайнятих | S13, % фонду оплати праці 2025 |
|---|---|---|---|---|
| ЄС-27 | 23,7 | 24,4 | немає даних | 21,5 |
| Польща | 20,4 | 22,0 p | немає даних | 28,6 |
| Румунія | 13,6 | 14,7 p | 17,4 | 27,4 p |
| Угорщина | 23,4 | 20,6 p | немає даних | 24,3 p |
| Словаччина | 20,5 | 21,3 | немає даних | 27,2 |
Звідки взялося зростання після 2019 року
Це головне спостереження статті. Валова додана вартість ЄС у постійних цінах зросла з 2019 по 2025 рік на 8,0 %. Обсяг ринкового сектору збільшився так само, на 8,0 %: відпрацьовані години зросли на 3,7 %, а продуктивність на годину — на 4,1 %. Обсяг групи O–Q зріс на 8,2 %, але майже цілком завдяки годинам (+8,3 %), тоді як продуктивність на годину змінилася на −0,1 %. Якщо розкласти зростання на складові, ринковий сектор дав 5,32 відсоткового пункту, O–Q — 1,55 пункту, а інші галузі (A, L і R–U) — 1,28 пункту. У Союзі загалом зростання, отже, було переважно ринковим.
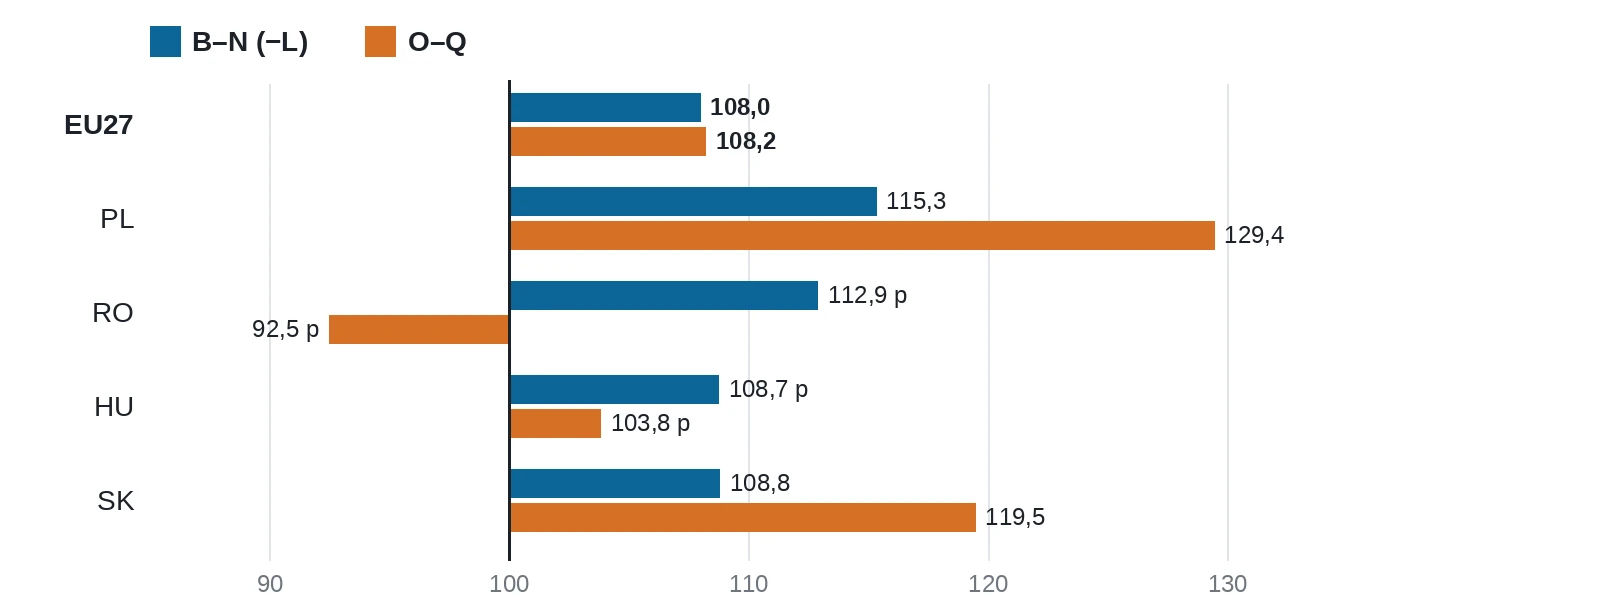
Рисунок 3. Обсяг валової доданої вартості у 2025 році (2019 = 100), ринковий сектор B–N без L та O–Q, ланцюговий індекс обсягу. p = попередні дані. Джерело: Eurostat, nama_10_a10 (CP_MNAC, PYP_MNAC), власні розрахунки.
У сусідів картина різна. У Польщі ринковий сектор зріс на 15,3 %, а група O–Q — на 29,4 %; ринковий сектор дав 10,91 пункту зростання, O–Q — 4,10 пункту. У Румунії ринковий сектор збільшився на 12,9 %, тоді як обсяг O–Q, виміряний за національними рахунками, зменшився на 7,5 % (обидва показники попередні). Угорщина ближча до середнього по ЄС: ринковий сектор +8,7 %, O–Q +3,8 % (попередні дані). Словаччина цікава з іншої причини. Її ринковий сектор виріс на 8,8 %, хоча відпрацьовані години в ньому скоротилися на 6,7 %, тобто продуктивність на годину зросла на 16,6 %. Водночас обсяг O–Q у Словаччині збільшився на 19,5 %, і ця група дала 3,00 пункту зростання проти 5,89 пункту ринкового сектору.
Дані про ВВП узгоджуються з цим. З 2019 по 2025 рік ВВП ЄС у постійних цінах зріс на 7,4 %. ВВП Польщі збільшився на 18,5 %, Румунії — на 12,1 % (попередні дані), Словаччини — на 8,6 %, Угорщини — на 7,5 % (попередні дані). Річні темпи зростання ВВП ЄС останніми роками становили 3,6 % (2022), 0,4 % (2023), 1,3 % (2024) і 1,4 % (2025).
У довшій перспективі перевага ринкового сектору ЄС ще помітніша. З 2015 по 2025 рік ринковий сектор зріс на 20,3 %, а група O–Q — на 13,2 %. Внесок ринкового сектору у зростання становив 12,44 пункту, а O–Q — 2,40 пункту.
Таблиця 4 підсумовує джерела зростання в ЄС і в сусідів: зміну ВВП, зміну обсягу ринкового сектору та O–Q і внесок кожної частини у зростання валової доданої вартості у відсоткових пунктах.
| Країна | Зміна ВВП, % | Зміна доданої вартості ринкового сектору, % | Зміна доданої вартості O–Q, % | Внесок ринкового сектору, в. п. | Внесок O–Q, в. п. | Внесок інших галузей, в. п. |
|---|---|---|---|---|---|---|
| ЄС-27 | 7,4 | 8,0 | 8,2 | 5,32 | 1,55 | 1,28 |
| Польща | 18,5 | 15,3 | 29,4 | 10,91 | 4,10 | 1,85 |
| Румунія | 12,1 p | 12,9 p | −7,5 p | 8,63 p | −0,95 p | 1,73 p |
| Угорщина | 7,5 p | 8,7 p | 3,8 p | 6,02 p | 0,69 p | 1,60 p |
| Словаччина | 8,6 | 8,8 | 19,5 | 5,89 | 3,00 | −0,15 |
Карта показує реальне зростання ВВП у 2019–2025 роках в усіх державах ЄС.

Карта 2. Зміна обсягу валового внутрішнього продукту за 2019–2025 роки, %, ланцюговий індекс обсягу. p = попередні дані. Джерело: Eurostat, nama_10_gdp, власні розрахунки.
Карта показує, що зростання в Союзі було дуже нерівномірним. Середнє по ЄС становило 7,4 %, а найшвидше зростали Ірландія (45,9 %), Мальта (34,4 %) і Кіпр (31,0 %, попередні дані). Ірландський результат, як і у випадку вартості години, значною мірою залежить від обліку транснаціональних корпорацій. Польща (18,5 %) і Румунія (12,1 %, попередні дані) зростали помітно швидше за середнє, а Словаччина (8,6 %) та Угорщина (7,5 %, попередні дані) — приблизно на його рівні. Найповільніше зростали Німеччина (0,8 %, попередні дані), Фінляндія (1,3 %) та Австрія (3,3 %). Велика частина динаміки Союзу припадала, отже, на менші та східніші економіки, а найбільша економіка ЄС майже стояла на місці.
Борг, видатки та оборона
Державний борг ЄС зріс з 77,5 % ВВП у 2019 році до 81,7 % у 2025 році, тобто на 4,2 відсоткового пункту. У грошовому вимірі борг за 2019–2025 роки збільшився приблизно на 4 435 971 млн євро, а номінальний ВВП — на 4 713 144 млн євро. На кожне євро приросту номінального ВВП припадало 0,94 євро нового боргу. У Польщі це співвідношення становило 0,80, у Румунії — 0,90 (попередні дані), у Словаччині — 0,91. В Угорщині воно сягнуло 1,03 (попередні дані): борг зростав швидше, ніж номінальна економіка.

Рисунок 4. Консолідований валовий борг сектору загального державного управління (EDP), % ВВП, 2019 і 2025 роки. Джерело: Eurostat, gov_10dd_edpt1.
Загальні державні видатки в ЄС зросли з 46,6 % ВВП у 2019 році до 49,5 % у 2025 році. Дефіцит бюджету збільшився з 0,5 % ВВП у 2019 році до 3,1 % у 2024 і 2025 роках. У сусідів зсув був різкішим. У Польщі борг зріс з 45,2 % до 59,7 % ВВП, видатки — з 41,4 % до 50,9 % ВВП, а дефіцит у 2025 році досяг 7,3 %. У Румунії борг збільшився з 35,2 % до 59,3 % ВВП, тобто на 24,1 пункту, а дефіцит становив 9,3 % у 2024 році і 7,9 % у 2025 році. Угорщина має найвищий борг із чотирьох: 74,6 % ВВП проти 65,0 % у 2019 році, що відповідає 9-му місцю в ЄС. У Словаччині борг зріс з 48,0 % до 61,4 % ВВП.
Оборона — помітна частина цієї історії, але не вся. Видатки на оборону сектору загального державного управління в ЄС (класифікація COFOG, GF02) зросли з 1,2 % ВВП у 2019 році до 1,5 % у 2024 році. Найбільший стрибок серед сусідів України зробила Польща: її видатки на оборону у 2024 році становили 2,9 % ВВП — другий найвищий показник у ЄС після Естонії (3,7 %). Угорщина подвоїла частку оборони з 1,0 % до 2,0 % ВВП, Румунія підняла її з 1,2 % до 1,6 %, а Словаччина — з 1,1 % до 1,4 % ВВП (попередні дані). Показник COFOG не тотожний визначенню оборонних видатків НАТО, яке ширше.
Таблиця 5 збирає показники державних фінансів: борг у 2019 і 2025 роках, його зміну у відсоткових пунктах, державні видатки та видатки на оборону у відсотках ВВП.
| Країна | Борг 2019 | Борг 2025 | Зміна боргу 2019–2025, в. п. | Державні видатки 2025 | Видатки на оборону 2024 |
|---|---|---|---|---|---|
| ЄС-27 | 77,5 | 81,7 | 4,2 | 49,5 | 1,5 |
| Польща | 45,2 | 59,7 | 14,5 | 50,9 | 2,9 |
| Румунія | 35,2 | 59,3 | 24,1 | 43,3 | 1,6 |
| Угорщина | 65,0 | 74,6 | 9,6 | 47,3 | 2,0 |
| Словаччина | 48,0 | 61,4 | 13,4 | 47,9 | 1,4 p |

Що це означає
Спершу факти, потім тлумачення
Факти такі. У ЄС загалом зростання доданої вартості за 2019–2025 роки приблизно на дві третини забезпечив ринковий сектор, а обсяг державних послуг зростав майже виключно за рахунок додаткових годин праці. Борг Союзу збільшувався трохи повільніше, ніж номінальний ВВП. Чотири сусіди України зростали швидше за середнє по ЄС, проте їхній борг і дефіцит зростали ще швидше, ніж у Союзі загалом. Година праці в цих країнах у євро досі коштує від менш ніж половини до приблизно двох третин середнього рівня ЄС.
Моє тлумачення таке: для ЄС загалом не можна сказати, що зростання після 2019 року трималося на державному секторі — його рушієм залишався ринок. Водночас співвідношення боргу й номінального приросту, близьке до одиниці, означає, що майже кожне нове євро економіки супроводжувалося новим євро державного боргу. Серед сусідів України найвиразніше ринковим було зростання Румунії, тоді як Польща та Словаччина поєднали ринкове зростання з помітним розширенням O–Q. Це не оцінка того, чи правильні були ці рішення. Пандемія, енергетична криза та війна Росії проти України змусили уряди витрачати більше, і частина цих витрат була реакцією на зовнішні шоки.
Польща — складніший випадок
Польщу часто наводять як історію успіху, і цифри це підтверджують. За 2019–2025 роки ринковий сектор зріс на 15,3 %, а його продуктивність на годину — на 13,5 % (у годинах є розрив ряду, дані попередні). Ринковий сектор дав 10,91 пункту зростання, тож польське зростання справді ринкове. Але одночасно розширився й державний сектор: обсяг O–Q зріс на 29,4 %, державні видатки піднялися з 41,4 % до 50,9 % ВВП, а дефіцит збільшився до 7,3 %. У Польщі зростають і ринок, і держава, а частина цього зростання фінансується боргом.
Де тлумачення може зайти задалеко
- Обсяг державних послуг вимірюється переважно за витратами, тому додаткові години майже автоматично збільшують статистичний випуск. Зміна продуктивності O–Q на годину в ЄС (−0,1 %) говорить більше про метод, ніж про роботу лікарень чи шкіл. Те саме стосується румунського скорочення обсягу O–Q, до того ж за попередніми даними.
- На 2019–2025 роки припали пандемія, енергетична криза, повномасштабна війна Росії проти України та швидке підвищення процентних ставок. Дані не розділяють впливу цих чинників, а вибір базового року впливає на результат.
- Статистичний зв’язок не доводить причинності. Дані не кажуть, чи державні витрати витісняли ринковий сектор, чи підтримували попит, коли ринок слабшав.
Що це означає для підприємця
Макростатистика не скаже, як піде справа в конкретної фірми, але показує середовище, у якому вона працює. Цей розділ я пишу для підприємця українського походження, який веде або планує бізнес у будь-якій країні ЄС. Тому дивлюся на Союз загалом, а не на одну державу.
1. Ринок ЄС зростав, але повільно і нерівномірно
Факт: обсяг ринкового сектору ЄС у 2019–2025 роках зріс на 8,0 %, відпрацьовані години в ньому — на 3,7 %, а продуктивність на годину — на 4,1 %. ВВП Польщі за той самий період зріс на 18,5 %, а ВВП ЄС — на 7,4 %.
Тлумачення: середнє по Союзу приховує великі відмінності. Для нового бізнесу вибір країни і регіону має значення: у швидше зростаючих економіках нових клієнтів шукати легше, а в повільніших доводиться передусім відвойовувати наявних. Порівняння темпів на карті 2 — простий перший фільтр, хоча не замінює вивчення конкретного ринку.
2. Держава — великий замовник, але не необмежений
Факт: загальні державні видатки в ЄС у 2025 році становили 49,5 % ВВП, дефіцит — 3,1 % ВВП, а видатки на оборону у 2024 році — 1,5 % ВВП.
Тлумачення: майже половина економіки проходить через державні бюджети, тож публічні закупівлі є реальним ринком і для малих фірм, найчастіше як субпідряд. Водночас дефіцити в багатьох країнах означають, що в наступні роки можлива консолідація бюджетів. Бізнесу, який сильно залежить від державних замовлень, варто мати і приватних клієнтів.
3. Цінність години сильно різниться між галузями
Факт: у ЄС година в інформації та телекомунікаціях створювала 72,1 євро доданої вартості, у професійних і адміністративних послугах — 43,9 євро, у торгівлі, транспорті та гостинності — 36,2 євро, а в будівництві — 35,1 євро. Середнє по всій економіці становило 47,8 євро.
Тлумачення: галузь, у якій ви працюєте, визначає вартість години не менше, ніж країна. Багато хто після переїзду починає в торгівлі, транспорті чи будівництві, бо туди легше увійти. Перехід до послуг із вищою доданою вартістю або спеціалізація всередині своєї галузі зазвичай важать більше, ніж робота довшими годинами.
4. Порахуйте вартість години у власній фірмі
Факт: середні значення по країні чи галузі охоплюють і великі корпорації, і самозайнятих, тому не описують жодної конкретної фірми.
Тлумачення: найкорисніше порівняння — з власними цифрами. Від річного обороту відніміть закуплені товари й послуги, а залишок поділіть на всі години, відпрацьовані у фірмі, включно з вашими. Результат порівняйте із середнім для вашої галузі в таблиці 2. Якщо він нижчий, варто перевірити ціни, організацію роботи та вибір клієнтів.
Цей розділ є загальним тлумаченням статистики, а не інвестиційною, фінансовою чи бізнесовою консультацією. Перед ухваленням рішень оцініть становище своєї фірми й за потреби зверніться до фахівця.
Коротко про метод
- Додану вартість на годину розраховано діленням валової доданої вартості в поточних цінах (млн євро) на відпрацьовані години (тис. годин). Для PPS використано паритет купівельної спроможності для всієї економіки, також на рівні галузей, що є спрощенням.
- Неринковий випуск — державні послуги в освіті, охороні здоров’я та управлінні — у національних рахунках оцінюється за витратами на виробництво (оплата праці, споживання капіталу), а не за ринковою ціною.
- Ринковий сектор охоплює галузі B–N без операцій з нерухомістю (L); група O–Q — це наближення до державного сектору, яке включає також приватних виробників. Частка зайнятості в секторі S13 доступна лише для восьми країн ЄС і не підміняє наближення.
- З оборонних закупівель у ВВП відображається лише внутрішня додана вартість; системи озброєння записуються в національних рахунках як інвестиції в момент поставки, а не в момент оплати.
- Видатки на оборону за класифікацією COFOG (GF02) не тотожні визначенню НАТО, яке ширше.
- Показник Ірландії спотворений діяльністю транснаціональних корпорацій і не відображає продуктивності праці в країні.
- Обсяги — ланцюгові індекси, побудовані з рядів у поточних цінах і цінах попереднього року. Внески у зростання — сума річних внесків, тобто адитивне наближення.
- Усі цифри взято з даних Eurostat, завантажених 10.10.2026. Позначено попередні дані (p), оцінки (e), розриви рядів (b) і відмінності у визначенні (d).
- Перед публікацією всі цифри автоматично звірено з даними Eurostat: рік, одиниця виміру та позначка даних.
Що далі
У 2030-х роках Європі доведеться відповісти на запитання, якого не видно з темпу зростання ВВП. Населення старіє, а оборонні видатки, судячи з останніх років, залишатимуться високими. Вирішальним буде те, чи зможе ринковий сектор нарощувати виробництво й продуктивність достатньо швидко, щоб фінансувати ці потреби, не збільшуючи боргу швидше за економіку. Сусіди України показують дві речі водночас: як швидко може зростати економіка з низького стартового рівня всередині спільного ринку і як легко за такого зростання накопичуються дефіцити. На мою думку, звідси корисний висновок: конвергенція доходів у ЄС відбувається насамперед через продуктивність ринкового сектору, а бюджетна дисципліна є окремим, не менш важливим завданням.
Джерела
- Eurostat: Gross value added and income by A*10 industry breakdowns (nama_10_a10), оновлено 9.10.2026.
- Eurostat: Employment by A*10 industry breakdowns (nama_10_a10_e), оновлено 9.10.2026.
- Eurostat: GDP and main components (nama_10_gdp), оновлено 9.10.2026.
- Eurostat: Government deficit/surplus, debt and associated data (gov_10dd_edpt1), оновлено 22.4.2026.
- Eurostat: Government revenue, expenditure and main aggregates (gov_10a_main), оновлено 21.7.2026.
- Eurostat: General government expenditure by function, COFOG (gov_10a_exp), оновлено 16.9.2026.
- Eurostat: Employment in general government (gov_10a_emp), оновлено 21.7.2026.
Читати далі
Вас також може зацікавити

Innohub TV
Дивіться цей вміст також на Innohub TV
Ми підібрали для вас кліпи з Innohub TV, які продовжують цю тему.
Випусків немає.