Bruttokansantuotteen kasvu kuulostaa aina hyvältä uutiselta. Kasvuluku ei kuitenkaan kerro, mistä kasvu tulee. Syntyykö se yrityksistä, jotka myyvät tuotteitaan ja palveluitaan markkinoilla, vai julkisista palveluista, joiden arvo kansantalouden tilinpidossa lasketaan niiden tuottamiseen kuluneista panoksista? Ja kuinka suuri osa kasvusta on rahoitettu velalla? Kävin Eurostatin tuoreimman aineiston läpi kaikista 27 EU-maasta. Lähemmin tarkastelen Suomea ja vertailumaina Ruotsia, Saksaa ja Puolaa. Kysyn kaksi asiaa: paljonko tehty työtunti tuottaa arvonlisäystä, ja onko vuosien 2019–2025 kasvu ollut markkinasektorin kasvua vai julkisen sektorin laajenemista.
Mistä on kyse
Kun tuottavuutta verrataan maiden välillä, mielestäni rehellisin yksittäinen mittari on arvonlisäys tehtyä työtuntia kohden. Arvonlisäys tarkoittaa tuotannon arvoa, josta on vähennetty ostetut välituotteet. Työtunneissa näkyvät sekä osa-aikatyö että vuosilomat, joten henkilömääriin perustuva vertailu ei vääristä tulosta. Laskin luvun jokaiselle maalle ja toimialalle käyvin hinnoin euroina sekä ostovoimakorjattuna (PPS, purchasing power standard, eli ostovoimapariteetilla oikaistu keinotekoinen valuutta). Euromääräinen luku kertoo, mitä työtunti on kansainvälisillä markkinoilla arvoltaan. PPS-luku kertoo, mitä sillä saa ostettua kotimaassa.
Toinen kysymys koskee julkista sektoria. Tässä on oltava tarkka, koska tilastot eivät mittaa samaa asiaa joka maassa. Täsmällisin mittari on julkisyhteisöjen sektori (S13), jossa ovat valtio, kunnat, hyvinvointialueet ja sosiaaliturvarahastot. Eurostatin aineistossa S13-sektorin osuus työllisistä löytyy kuitenkin vain kahdeksasta EU-maasta, eikä Suomi kuulu niihin. Siksi käytän pääasiassa toimialaryhmää O–Q: julkinen hallinto ja maanpuolustus, koulutus sekä terveys- ja sosiaalipalvelut. Se on likiarvo julkiselle sektorille, ei sama asia. Toimialaryhmään kuuluvat myös yksityiset lääkäriasemat, yksityiskoulut ja järjestöjen hoivapalvelut, ja toisaalta julkisia toimijoita on muillakin toimialoilla.

Mitä data kertoo
Tunnin arvo: Suomi EU-maiden kärkijoukon alapäässä
Suomessa tehty työtunti tuotti vuonna 2025 keskimäärin 58,3 euroa arvonlisäystä. EU27-alueen keskiarvo oli 47,8 euroa, joten Suomi oli 21,8 prosenttia keskiarvon yläpuolella ja sijalla 9 EU-maiden joukossa. Kymmenessä vuodessa luku on noussut käyvin hinnoin 44,9 eurosta. Ruotsissa työtunti tuotti 63,2 euroa, Saksassa 66,9 euroa (ennakkotieto) ja Puolassa 23,5 euroa (ennakkotieto). Kärjessä olivat Irlanti (124,3 euroa) ja Luxemburg (108,9 euroa, ennakkotieto). Irlannin lukua nostavat monikansallisten yhtiöiden immateriaalioikeudet ja voittojen kirjaukset, joten se ei kuvaa irlantilaisen työn tuottavuutta sellaisenaan.
Ostovoimakorjattuna kuva muuttuu selvästi. Suomen 49,2 PPS-yksikköä tunnilta on vain 2,8 prosenttia EU-keskiarvon yläpuolella, ja sijoitus putoaa kymmenenneksi. Suomi on kallis maa, joten euroissa vahvalta näyttävä tunti ei kotimaassa osta poikkeuksellisen paljon. Puola taas nousee ostovoimakorjattuna 32,1 yksikköön. Euromääräinen ero kertoo paljolti hintatasosta ja valuuttakurssista, ei pelkästään työn tehokkuudesta.
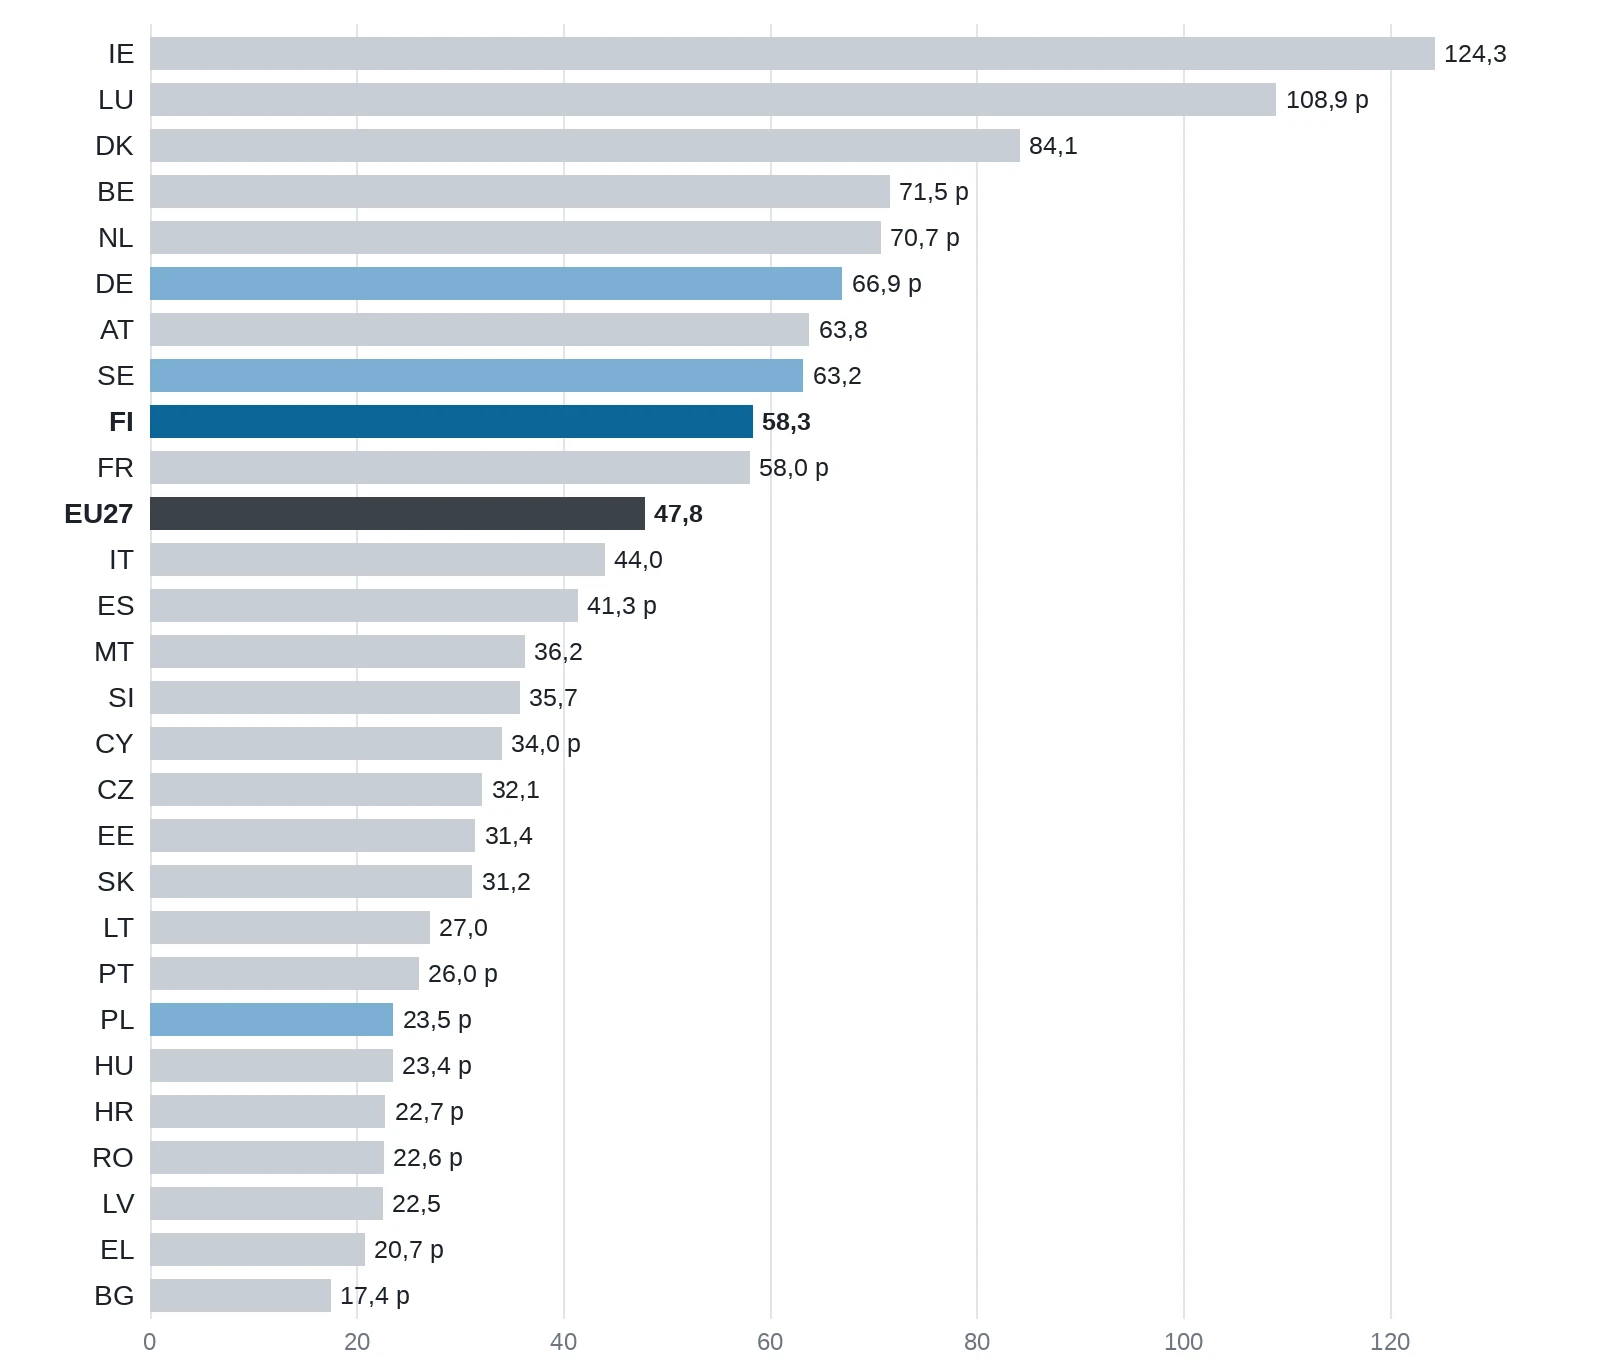
Kuvio 1. Bruttoarvonlisäys tehtyä työtuntia kohden, euroa, käyvin hinnoin, 2025. p = ennakkotieto. Lähde: Eurostat, nama_10_a10 ja nama_10_a10_e, oma laskelma.
Markkinasektorilla ero naapurimaahan on suurempi kuin koko taloudessa. Tässä markkinasektori tarkoittaa toimialoja B–N ilman kiinteistöalaa L. Suomessa markkinasektorin tunti tuotti 57,8 euroa, Ruotsissa 69,6 euroa ja Saksassa 65,8 euroa (ennakkotieto). EU27-keskiarvo oli 46,6 euroa ja Puolan 25,0 euroa (ennakkotieto). Kiinteistöala jää pois, koska sen arvonlisäykseen sisältyy omistusasujien laskennallinen asuntovuokra. Se nostaa alan tuntikohtaisen luvun keinotekoisen suureksi.
Taulukko 1 kokoaa Suomen ja vertailumaiden tuntiluvut yhteen. Viimeinen sarake näyttää saman luvun kymmenen vuotta aiemmin, jolloin näkee, kuinka paljon nimellinen tunnin arvo on noussut. Nimellinen nousu sisältää myös inflaation, joten se ei ole sama asia kuin tuottavuuden kasvu.
| Maa | €/tunti 2025 | PPS/tunti 2025 | Markkinasektori €/tunti | Ero EU27:ään, % (€/tunti) | €/tunti 2015 |
|---|---|---|---|---|---|
| Suomi | 58,3 | 49,2 | 57,8 | 21,8 | 44,9 |
| Ruotsi | 63,2 | 52,0 | 69,6 | 32,1 | 50,9 |
| Saksa | 66,9 p | 60,0 p | 65,8 p | 40,0 p | 45,7 |
| Puola | 23,5 p | 32,1 p | 25,0 p | −50,9 p | 11,7 |
| EU27 | 47,8 | 47,8 | 46,6 | – | 33,9 |
Kartalla sama luku näkyy koko EU:sta. Kalleimpien tuntien vyöhyke kulkee Irlannista Benelux-maiden ja Saksan kautta Pohjoismaihin ja Itävaltaan. Itäisen ja kaakkoisen Euroopan maissa tunnin arvo jää euroissa usein alle puoleen tästä, mutta ero kapenee selvästi ostovoimakorjattuna.
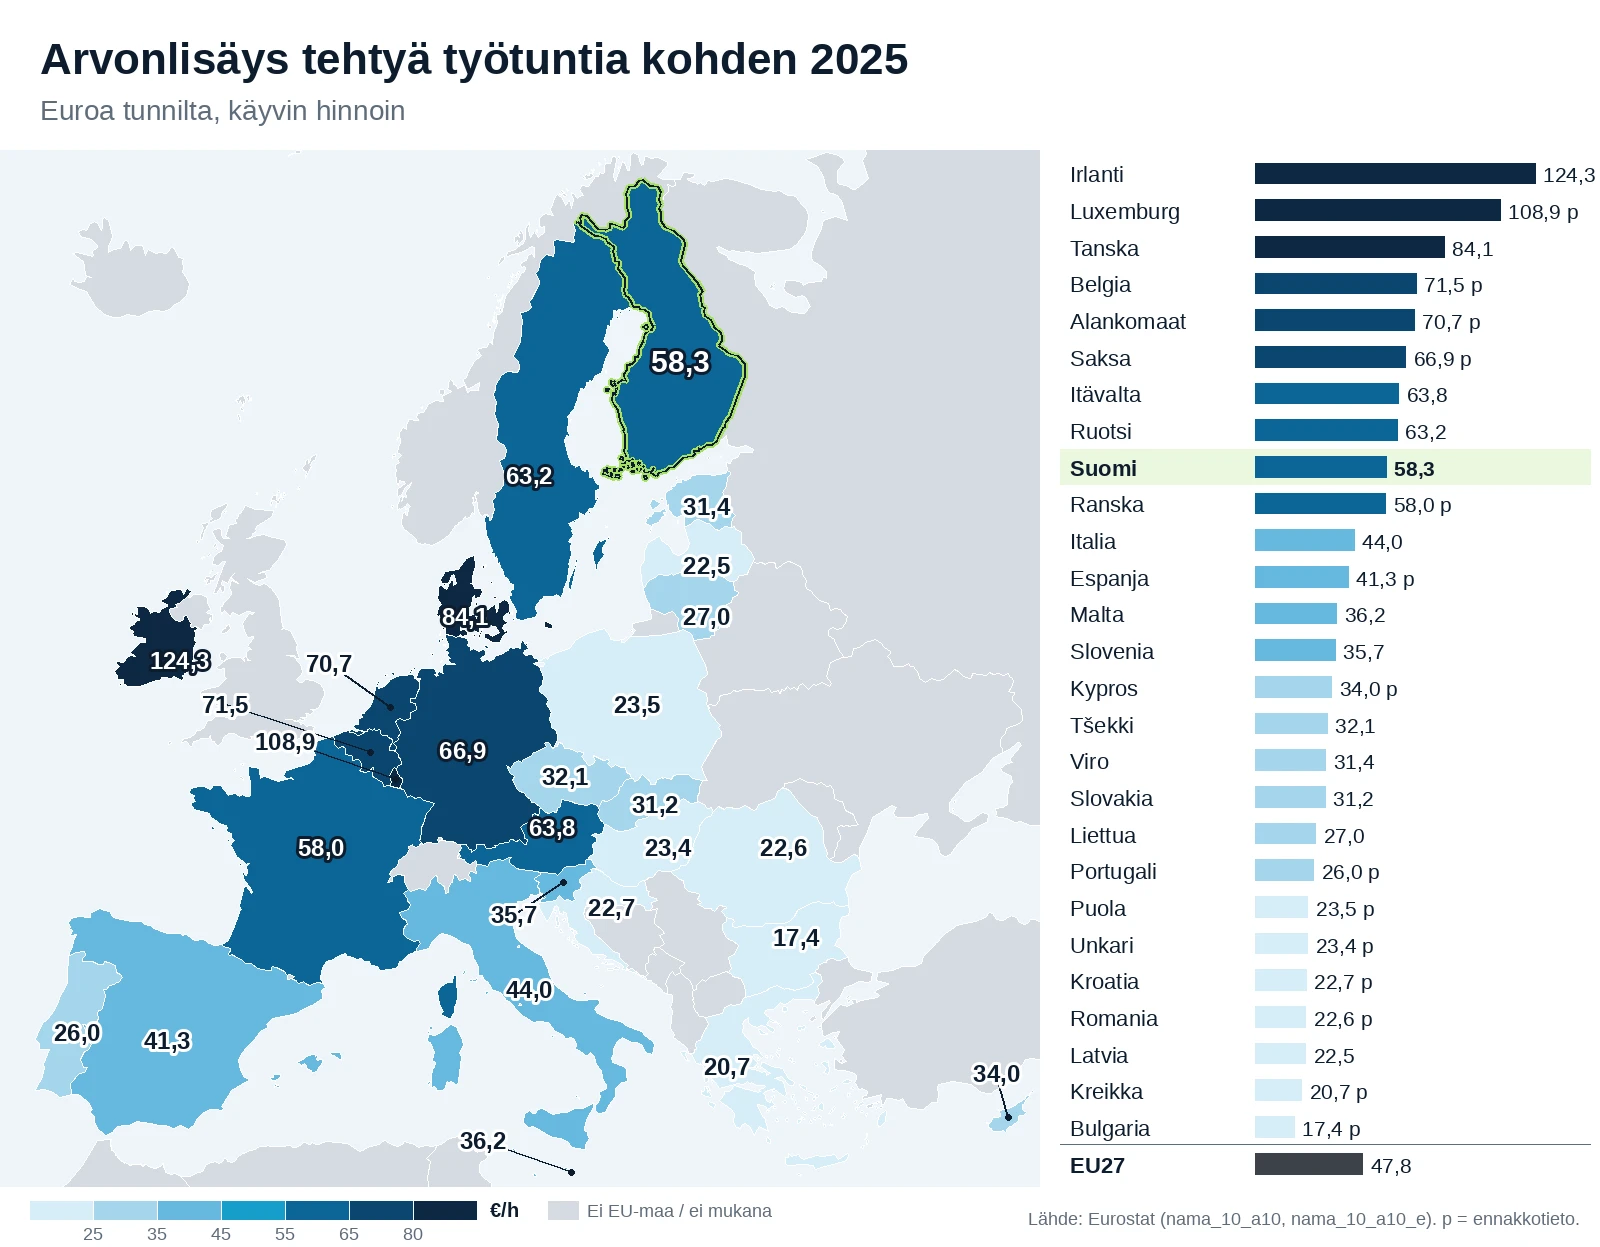
Kartta 1. Bruttoarvonlisäys tehtyä työtuntia kohden, euroa, käyvin hinnoin, 2025. p = ennakkotieto. Lähde: Eurostat, nama_10_a10 ja nama_10_a10_e, oma laskelma.
Toimialat Suomen sisällä
Suomen keskiarvon takana on suuria eroja toimialojen välillä. Taulukossa on kunkin toimialan arvonlisäys tunnilta, sen osuus kaikista tehdyistä työtunneista ja koko arvonlisäyksestä sekä indeksi, jossa koko talouden keskiarvo on 100.
| Toimiala (NACE) | €/tunti | PPS/tunti | Osuus tunneista, % | Osuus arvonlisäyksestä, % | Indeksi (koko talous = 100) |
|---|---|---|---|---|---|
| A Maa-, metsä- ja kalatalous | 45,0 | 38,0 | 4,1 | 3,1 | 77 |
| B–E Teollisuus ja energia | 82,5 | 69,6 | 14,1 | 19,9 | 142 |
| – josta C Tehdasteollisuus | 75,3 | 63,5 | 12,6 | 16,2 | 129 |
| F Rakentaminen | 41,0 | 34,6 | 8,0 | 5,6 | 70 |
| G–I Kauppa, kuljetus, majoitus ja ravitsemus | 43,5 | 36,7 | 19,6 | 14,6 | 75 |
| J Informaatio ja viestintä | 88,3 | 74,5 | 4,7 | 7,1 | 152 |
| K Rahoitus ja vakuutus | 118,4 | 99,9 | 1,7 | 3,5 | 203 |
| L Kiinteistöala* | 740,0 | 624,5 | 1,0 | 12,4 | 1 270 |
| M–N Ammatilliset ja hallinnolliset palvelut | 42,9 | 36,2 | 12,1 | 8,9 | 74 |
| O–Q Julkinen hallinto, koulutus, terveys ja sosiaalipalvelut | 42,6 | 35,9 | 29,9 | 21,9 | 73 |
| R–U Muut palvelut | 35,2 | 29,7 | 4,8 | 2,9 | 60 |
Suomi, 2025, käyvin hinnoin. *Kiinteistöalan arvonlisäykseen sisältyy omistusasumisen laskennallinen vuokra, jonka tuottamiseen ei kulu työtunteja. Siksi alan tuntiluku ei kuvaa tuottavuutta. PPS-luvuissa on käytetty koko talouden ostovoimapariteettia. Lähde: Eurostat, nama_10_a10 ja nama_10_a10_e, oma laskelma.
Taulukosta näkyy Suomen talouden rakenne. Teollisuus ja energia (142) sekä informaatio ja viestintä (152) ovat selvästi keskiarvon yläpuolella. Ne tuottavat yhdessä suuremman osuuden arvonlisäyksestä kuin niihin käytetään työtunteja. Toimialaryhmään O–Q kului 29,9 prosenttia kaikista tehdyistä työtunneista, ja sen osuus arvonlisäyksestä oli 21,9 prosenttia. Tämä ei tarkoita, että sairaanhoitaja tai opettaja tekisi työnsä huonosti. Kansantalouden tilinpidossa julkisen palvelun arvo lasketaan sen kustannuksista, lähinnä palkoista ja pääomakuluista. Koska palvelua ei myydä markkinahintaan, mittari ei pysty kertomaan, olisiko sen todellinen arvo suurempi.
Taulukko 2 vertaa samoja toimialoja Suomen, Ruotsin, Saksan, Puolan ja EU27-alueen välillä. Siitä näkee, millä toimialoilla Suomi on vertailumaita edellä ja millä jäljessä. Kiinteistöala on jätetty pois samasta syystä kuin edellä.
| Toimiala | Suomi | Ruotsi | Saksa | Puola | EU27 |
|---|---|---|---|---|---|
| Maa-, metsä- ja kalatalous | 45,0 | 40,3 | 42,7 p | 10,3 p | 19,8 |
| Teollisuus ja energia | 82,5 | 83,5 | 84,2 p | 22,9 p | 57,7 |
| josta tehdasteollisuus | 75,3 | 74,3 | 78,8 p | 20,3 p | 53,5 |
| Rakentaminen | 41,0 | 49,1 | 52,9 p | 21,5 p | 35,1 |
| Kauppa, kuljetus, majoitus ja ravitsemus | 43,5 | 54,0 | 50,5 p | 24,3 p | 36,2 |
| Informaatio ja viestintä | 88,3 | 108,3 | 85,9 p | 29,3 p | 72,1 |
| Rahoitus ja vakuutus | 118,4 | 135,5 | 99,5 p | 44,0 p | 94,3 |
| Asiantuntija- ja hallintopalvelut | 42,9 | 65,2 | 59,2 p | 28,0 p | 43,9 |
| Julkinen hallinto, koulutus, terveys ja sosiaalipalvelut | 42,6 | 40,8 | 51,4 p | 19,4 p | 41,1 |
| Kulttuuri, vapaa-aika ja muut palvelut | 35,2 | 41,5 | 43,2 p | 10,5 p | 26,6 |
| Koko talous | 58,3 | 63,2 | 66,9 p | 23,5 p | 47,8 |
Kuinka suuri on julkinen sektori?
O–Q-toimialoilla työskenteli vuonna 2025 Suomessa 30,8 prosenttia kaikista työllisistä, kun osuus vuonna 2015 oli 28,9 prosenttia. EU-maista suurempi osuus oli vain Ruotsissa (34,3 prosenttia). EU27-keskiarvo oli 24,4 prosenttia, Saksan 27,0 prosenttia (ennakkotieto) ja Puolan 22,0 prosenttia (ennakkotieto). Ruotsin esimerkki osoittaa, miksi likiarvoa pitää käsitellä varoen. Ruotsissa on saatavilla myös varsinainen S13-luku, ja sen mukaan julkisyhteisöissä työskenteli 28,6 prosenttia työllisistä, mikä on selvästi vähemmän kuin O–Q-osuus.
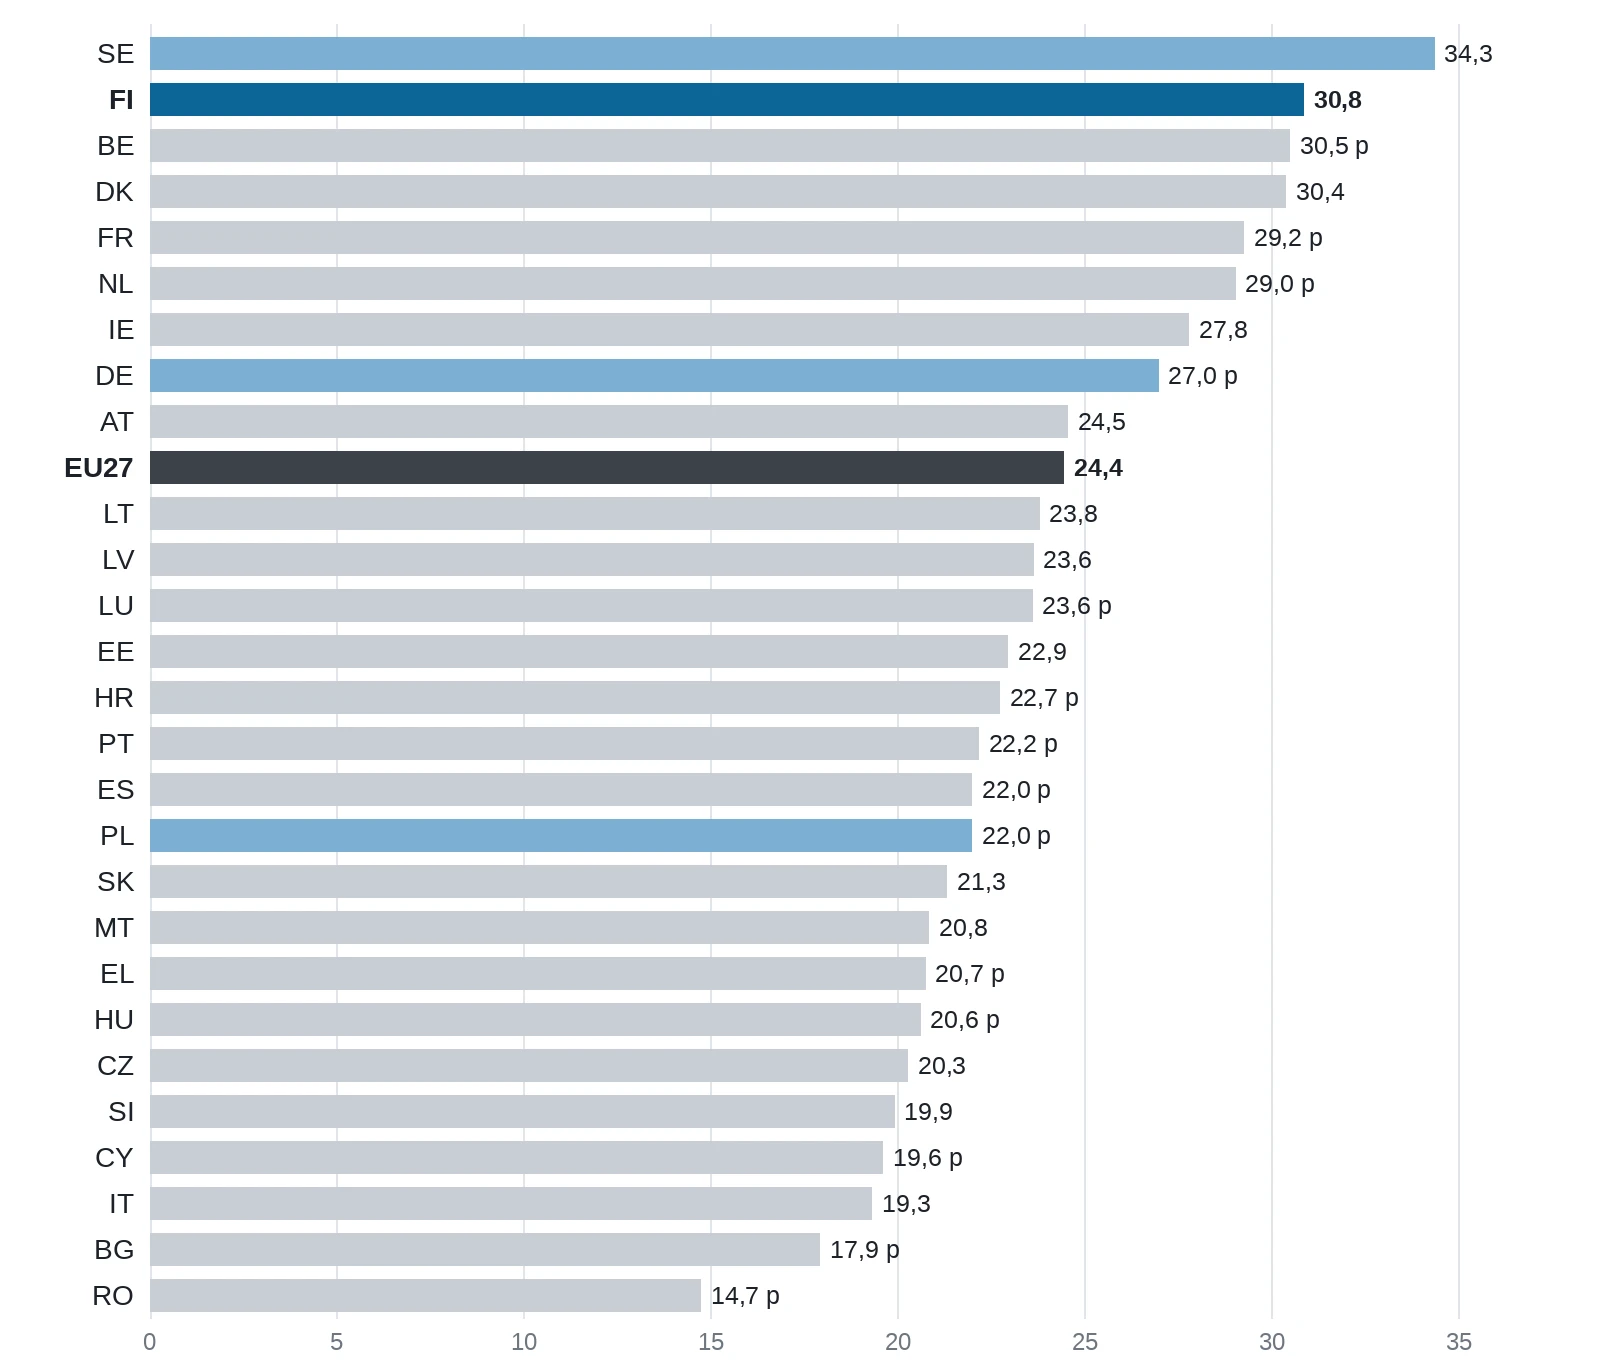
Kuvio 2. Toimialojen O–Q osuus työllisistä, %, 2025. Likiarvo julkiselle sektorille, sisältää myös yksityiset palveluntuottajat. Lähde: Eurostat, nama_10_a10_e, oma laskelma.
Toinen tapa arvioida julkisen sektorin kokoa on katsoa palkkasummaa. Julkisyhteisöjen maksamat palkat ja työnantajamaksut olivat Suomessa 27,8 prosenttia koko talouden palkansaajakorvauksista, mikä on EU-maiden neljänneksi suurin osuus. Ruotsissa osuus oli 26,3 prosenttia, Puolassa 28,6 prosenttia eli EU:n suurin, ja Saksassa 15,6 prosenttia (ennakkotieto). Saksan pieni luku johtuu osin siitä, että siellä huomattava osa terveydenhuollosta tuotetaan julkisyhteisöjen ulkopuolella. Kaikki kolme mittaria antavat silti saman kuvan: Suomi kuuluu EU:n suurimpien julkisten sektoreiden joukkoon.
Taulukossa 3 mittarit ovat rinnakkain. Pidän ne tarkoituksella erillään: O–Q-osuus kuvaa toimialoja, S13-osuudet kuvaavat julkisyhteisöjä työnantajana. Kun S13-osuutta työllisistä ei ole saatavilla, solussa lukee ”ei tietoa”, eikä sitä ole korvattu O–Q-luvulla.
| Maa | O–Q, % työllisistä 2015 | O–Q, % työllisistä 2025 | S13, % työllisistä | S13, % palkkasummasta 2025 |
|---|---|---|---|---|
| Suomi | 28,9 | 30,8 | ei tietoa | 27,8 |
| Ruotsi | 34,3 | 34,3 | 28,6 | 26,3 |
| Saksa | 24,3 | 27,0 p | ei tietoa | 15,6 p |
| Puola | 20,4 | 22,0 p | ei tietoa | 28,6 |
| EU27 | 23,7 | 24,4 | ei tietoa | 21,5 |
Mistä kasvu on tullut vuodesta 2019
Tämä on artikkelin tärkein havainto. Suomen bruttoarvonlisäys kasvoi kiintein hinnoin vuodesta 2019 vuoteen 2025 vain 2,5 prosenttia. Markkinasektorin volyymi oli vuonna 2025 kuitenkin 1,0 prosenttia pienempi kuin vuonna 2019, ja tehdyt tunnit vähenivät 2,5 prosenttia. Toimialaryhmän O–Q volyymi kasvoi samaan aikaan 10,2 prosenttia ja sen työtunnit 9,7 prosenttia. Kun kasvu jaetaan osiin, O–Q selittää siitä 2,08 prosenttiyksikköä, muut toimialat (A, L ja R–U) 1,09 prosenttiyksikköä ja markkinasektori −0,59 prosenttiyksikköä.

Kuvio 3. Bruttoarvonlisäyksen volyymi 2025 (2019 = 100), markkinasektori B–N ilman L:ää ja O–Q, ketjutettu volyymi-indeksi. p = ennakkotieto. Lähde: Eurostat, nama_10_a10 (CP_MNAC, PYP_MNAC), oma laskelma.
Vertailumaissa kehitys on ollut erilaista. Ruotsissa markkinasektorin volyymi kasvoi 10,3 prosenttia ja O–Q-toimialojen 2,1 prosenttia, joten kasvusta valtaosa tuli markkinasektorilta (6,61 prosenttiyksikköä). Saksa muistuttaa Suomea: markkinasektori supistui 2,4 prosenttia ja O–Q kasvoi 7,7 prosenttia (molemmat ennakkotietoja). Puola on omassa luokassaan. Siellä markkinasektori kasvoi 15,3 prosenttia ja O–Q-toimialat 29,4 prosenttia. EU27-alueella molemmat kasvoivat suunnilleen yhtä paljon, markkinasektori 8,0 ja O–Q 8,2 prosenttia.
Bruttokansantuotteen luvut ovat samansuuntaisia. Suomen BKT kasvoi vuodesta 2019 vuoteen 2025 kiintein hinnoin 1,3 prosenttia, Ruotsin 7,8 prosenttia, Saksan 0,8 prosenttia (ennakkotieto) ja Puolan 18,5 prosenttia. EU27-alueen BKT kasvoi 7,4 prosenttia. Suomen viimeisten vuosien kasvuprosentit olivat 0,6 (2022), −1,2 (2023), 1,0 (2024) ja 0,8 (2025).

Kartta 2. Bruttokansantuotteen volyymin muutos 2019–2025, %, ketjutetuin volyymein. p = ennakkotieto. Lähde: Eurostat, nama_10_gdp, oma laskelma.
Kartta näyttää, kuinka poikkeuksellinen Suomen tilanne on. Suomi ja Saksa ovat EU:n hitaimmin kasvaneet taloudet koko jaksolla. Nopeimmin kasvoivat Irlanti, Malta ja Kypros, joiden luvuissa näkyvät monikansallisten yhtiöiden kirjaukset ja pienen talouden herkkyys. Itäisen Euroopan kärjessä ovat Kroatia ja Puola.
Taulukko 4 jakaa kasvun osiin. Ensimmäinen sarake on BKT:n muutos, seuraavat kaksi kertovat, kuinka paljon markkinasektorin ja O–Q-toimialojen volyymi muuttui, ja kolme viimeistä, kuinka monta prosenttiyksikköä kukin ryhmä toi bruttoarvonlisäyksen kasvuun.
| Maa | BKT, muutos % | Markkinasektorin arvonlisäys, muutos % | O–Q:n arvonlisäys, muutos % | Markkinasektorin kontribuutio, %-yks. | O–Q:n kontribuutio, %-yks. | Muiden toimialojen kontribuutio, %-yks. |
|---|---|---|---|---|---|---|
| Suomi | 1,3 | −1,0 | 10,2 | −0,59 | 2,08 | 1,09 |
| Ruotsi | 7,8 | 10,3 | 2,1 | 6,61 | 0,47 | 1,32 |
| Saksa | 0,8 p | −2,4 p | 7,7 p | −1,42 p | 1,48 p | 1,37 p |
| Puola | 18,5 | 15,3 | 29,4 | 10,91 | 4,10 | 1,85 |
| EU27 | 7,4 | 8,0 | 8,2 | 5,32 | 1,55 | 1,28 |
Pidemmällä aikavälillä kuva on tasapainoisempi. Vuodesta 2015 vuoteen 2025 Suomen markkinasektori kasvoi 9,6 prosenttia ja O–Q-toimialat 12,9 prosenttia. Markkinasektorin osuus kasvusta oli 5,65 prosenttiyksikköä ja O–Q-toimialojen 2,59. Markkinasektori kasvoi siis 2010-luvun jälkipuoliskolla, mutta pysähtyi pandemian jälkeen.
Velka, menot ja puolustus
Julkisen velan suhde bruttokansantuotteeseen nousi Suomessa 65,3 prosentista vuonna 2019 88,5 prosenttiin vuonna 2025, eli 23,2 prosenttiyksikköä. Vuonna 2008 suhde oli 34,7 prosenttia. Euroina velka kasvoi vuosina 2019–2025 noin 92 614 miljoonaa euroa, mutta nimellinen BKT vain 43 265 miljoonaa euroa. Jokaista nimellisen BKT:n kasvueuroa kohden otettiin siis 2,14 euroa uutta velkaa. Ruotsissa vastaava suhde oli 0,32, Saksassa 0,78, Puolassa 0,80 ja EU27-alueella 0,94.

Kuvio 4. Julkisyhteisöjen konsolidoitu bruttovelka (EDP), % BKT:stä, 2019 ja 2025. Lähde: Eurostat, gov_10dd_edpt1.
Julkisyhteisöjen kokonaismenot olivat Suomessa vuonna 2025 57,7 prosenttia BKT:stä. Se on EU-maiden suurin osuus. Vuonna 2019 osuus oli 52,6 prosenttia. Julkinen kulutus nousi samaan aikaan 23,5 prosentista 25,8 prosenttiin BKT:stä. Alijäämä oli 3,4 prosenttia BKT:stä vuonna 2025 ja 4,4 prosenttia vuonna 2024. Ruotsin velkasuhde laski hieman, 36,0 prosentista 35,1 prosenttiin. Saksan velkasuhde nousi 58,7 prosentista 63,5 prosenttiin. Puolan velkasuhde nousi 45,2 prosentista 59,7 prosenttiin, ja maan alijäämä oli vuonna 2025 jo 7,3 prosenttia BKT:stä.
| Maa | Velka 2019 | Velka 2025 | Velan muutos 2019–2025, %-yks. | Julkiset menot 2025 | Puolustusmenot 2024 |
|---|---|---|---|---|---|
| Suomi | 65,3 | 88,5 | 23,2 | 57,7 | 1,6 |
| Ruotsi | 36,0 | 35,1 | −0,9 | 49,9 | 2,0 |
| Saksa | 58,7 | 63,5 | 4,8 | 50,5 | 1,4 p |
| Puola | 45,2 | 59,7 | 14,5 | 50,9 | 2,9 |
| EU27 | 77,5 | 81,7 | 4,2 | 49,5 | 1,5 |
Puolustus ei selitä Suomen kehitystä. Julkisyhteisöjen puolustusmenot (COFOG-luokitus GF02) nousivat Suomessa 1,2 prosentista 1,6 prosenttiin BKT:stä vuosina 2019–2024, euroina 2 808 miljoonasta 4 300 miljoonaan euroon eli 53 prosenttia. Puolustuksen kiinteät investoinnit kuitenkin laskivat 483 miljoonasta 411 miljoonaan euroon. Tähän on menetelmällinen syy: asejärjestelmät kirjataan kansantalouden tilinpidossa investoinneiksi vasta toimitushetkellä, eivätkä suurten hankintojen maksuerät siksi vielä näy luvuissa. Puolassa kehitys on ollut toisenlaista. Puolustusmenot olivat vuonna 2024 2,9 prosenttia BKT:stä, mikä on EU:n toiseksi suurin osuus, ja puolustuksen investoinnit nousivat 1 391 miljoonasta 9 699 miljoonaan euroon. COFOG-luku ei ole sama kuin Naton puolustusmenomääritelmä, joka on laajempi.
| Mittari | Suomi | Ruotsi | Saksa | Puola | EU27 |
|---|---|---|---|---|---|
| Arvonlisäys €/tunti 2025 | 58,3 | 63,2 | 66,9 p | 23,5 p | 47,8 |
| Arvonlisäys PPS/tunti 2025 | 49,2 | 52,0 | 60,0 p | 32,1 p | 47,8 |
| Markkinasektori €/tunti 2025 | 57,8 | 69,6 | 65,8 p | 25,0 p | 46,6 |
| O–Q osuus työllisistä 2025, % | 30,8 | 34,3 | 27,0 p | 22,0 p | 24,4 |
| Markkinasektorin volyymi 2019–2025, % | −1,0 | 10,3 | −2,4 p | 15,3 | 8,0 |
| O–Q volyymi 2019–2025, % | 10,2 | 2,1 | 7,7 p | 29,4 | 8,2 |
| BKT:n volyymi 2019–2025, % | 1,3 | 7,8 | 0,8 p | 18,5 | 7,4 |
| Julkinen velka 2025, % BKT | 88,5 | 35,1 | 63,5 | 59,7 | 81,7 |
| Velkasuhteen muutos 2019–2025, %-yks. | 23,2 | −0,9 | 4,8 | 14,5 | 4,2 |
| Puolustusmenot 2024, % BKT (COFOG) | 1,6 | 2,0 | 1,4 p | 2,9 | 1,5 |
p = ennakkotieto. Lähde: Eurostat, nama_10_a10, nama_10_a10_e, nama_10_gdp, gov_10dd_edpt1, gov_10a_exp, oma laskelma.

Mitä se tarkoittaa
Ensin tosiasiat, sitten tulkinta
Tosiasiat ovat seuraavat. Suomen markkinasektorin tuotannon volyymi oli vuonna 2025 hieman pienempi kuin vuonna 2019. Koko talouden vähäinen kasvu tuli tilastojen mukaan julkisen hallinnon, koulutuksen sekä terveys- ja sosiaalipalveluiden toimialoilta. Julkinen velka kasvoi euroina yli kaksi kertaa niin paljon kuin nimellinen BKT. Ruotsissa kasvu oli selvästi markkinavetoista ja velkasuhde vakaa.
Tulkintani on, että Suomen kasvu vuosina 2019–2025 ei ollut markkinasektorin kasvua. Se oli ennen kaikkea julkisten palveluiden volyymin kasvua, ja huomattava osa siitä rahoitettiin velalla. Väite ei koske koko 2010-lukua, sillä vuosina 2015–2025 markkinasektori selitti suurimman osan kasvusta. Se ei myöskään tarkoita, että julkiset palvelut olisivat turhia. Väestö ikääntyy, ja hoivan ja terveydenhuollon kysyntä kasvaa siitä riippumatta, millaisia poliittisia valintoja tehdään. Kysymys on siitä, kestääkö rakenne, jossa veroja ja velanhoitoa rahoittavan markkinasektorin tuotanto ei kasva.
Puola on monimutkaisempi tapaus
Puolaa nostetaan usein esiin menestystarinana, ja luvut tukevat sitä. Markkinasektori kasvoi 15,3 prosenttia ja sen tuottavuus tunnilta 13,5 prosenttia vuosina 2019–2025 (tuntiluvuissa sarjakatko ja ennakkotieto). Markkinasektori selitti kasvusta 10,91 prosenttiyksikköä. Puolan kasvu on siis aidosti markkinavetoista. Samaan aikaan maassa on kuitenkin kasvanut myös julkinen sektori: O–Q-toimialojen volyymi kasvoi 29,4 prosenttia, julkiset menot nousivat 41,4 prosentista 50,9 prosenttiin BKT:stä, ja alijäämä kasvoi 7,3 prosenttiin. Puolassa siis sekä markkinat että julkinen sektori kasvavat, ja osa kasvusta on velkarahoitteista. Puolustuksen investointien vaikutus BKT:hen jää pienemmäksi kuin menojen kasvu antaa ymmärtää, koska tuontiaseet vähennetään BKT:stä tuontina. Vain kotimainen arvonlisäys jää jäljelle.
Missä tulkinta voi mennä liian pitkälle
Arvioin omaa päätelmääni myös kriittisesti, koska näin vahvaa johtopäätöstä ei pidä tehdä kevyesti. Ensimmäinen varaus koskee mittaustapaa. Julkisten palveluiden volyymi mitataan pitkälti panoksilla, joten työtuntien lisääminen kasvattaa tilastoitua tuotantoa lähes automaattisesti. Suomessa O–Q-toimialojen tuottavuus tunnilta nousi vain 0,4 prosenttia vuosina 2019–2025. Luku kertoo enemmän mittaustavasta kuin todellisesta tuottavuudesta. Toinen varaus koskee ajanjaksoa. Vuosiin 2019–2025 osuvat pandemia, energiakriisi, Venäjän kaupan loppuminen ja nopea korkojen nousu. Osa näistä koski Suomea erityisen suoraan, mutta tämä aineisto ei mittaa niiden vaikutusta. Lähtövuoden valinta vaikuttaa tulokseen. Kolmas varaus koskee laskentatapaa. Kasvun osatekijöiden yhteenlasku on likiarvo, eivätkä osat siksi summaudu täsmälleen kokonaiskasvuksi. Neljäs varaus on, että tilastollinen yhteys ei todista syy-yhteyttä. Data ei kerro, heikensikö julkisen sektorin kasvu markkinasektoria, vai paikkasiko julkinen sektori markkinoiden heikkoutta. Molemmat selitykset sopivat samoihin lukuihin.
Mitä tämä tarkoittaa yrittäjälle
Makrotalouden luvut tuntuvat kaukaisilta, kun omassa yrityksessä mietitään seuraavan kuukauden laskutusta. Niistä voi silti johtaa muutaman käytännön havainnon. Merkitsen ne tulkinnoiksi, sillä data kertoo kokonaisuudesta, ei yksittäisestä yrityksestä.
1. Kotimarkkina ei ole kasvanut yritysten kautta
Fakta: Suomen markkinasektorin volyymi oli vuonna 2025 hieman pienempi kuin vuonna 2019. Tulkinta: jos yrityksesi liikevaihto on polkenut paikallaan, se ei välttämättä johdu omista ratkaisuistasi. Koko markkinasektori on ollut samassa tilanteessa. Kasvua on pitänyt hakea markkinaosuutta voittamalla, uusista asiakasryhmistä tai viennistä, koska kotimarkkina ei ole tuonut sitä itsestään.
2. Julkinen asiakas on kasvanut, mutta sen talous kiristyy
Fakta: O–Q-toimialojen volyymi kasvoi Suomessa 10,2 prosenttia, ja julkinen velka nousi 88,5 prosenttiin BKT:stä. Tulkinta: julkiselle sektorille myyvät yritykset, kuten hyvinvointialueiden, kuntien ja oppilaitosten palveluntuottajat ja toimittajat, ovat toimineet kasvavalla alueella. Velkasuhteen nousu tarkoittaa kuitenkin, että julkisen talouden sopeutus on todennäköinen. Jos merkittävä osa liikevaihdosta tulee julkisista hankinnoista, kannattaa varautua hintakilpailun kiristymiseen ja pidempiin päätösaikoihin.
3. Suomalainen työtunti on kallis, joten sen pitää tuottaa paljon
Fakta: Suomessa tehty työtunti tuotti keskimäärin 58,3 euroa arvonlisäystä, mutta ostovoimakorjattuna vain 49,2 PPS-yksikköä. Toimialojen välillä erot ovat suuria: informaatio ja viestintä 88,3 euroa, kauppa, kuljetus, majoitus ja ravitsemus 43,5 euroa tunnilta. Tulkinta: hinnalla kilpaileminen on suomalaiselle yritykselle vaikeaa. Kannattavuus syntyy siitä, että jokainen tunti tuottaa asiakkaalle enemmän arvoa: erikoistumisesta, automaatiosta ja siitä, että rutiinityö ei vie asiantuntijan aikaa.
4. Kasvavia markkinoita on lähellä
Fakta: Puolan markkinasektori kasvoi vuodesta 2019 vuoteen 2025 15,3 prosenttia ja Ruotsin 10,3 prosenttia. Tulkinta: molemmat ovat suomalaiselle pk-yritykselle saavutettavia vientimarkkinoita, ja niiden kysyntä on kasvanut markkinoiden omalla voimalla. Ruotsi on kulttuurisesti ja kielellisesti lähellä. Puolan hintataso on matalampi, mutta sen yritykset ovat kasvaneet nopeasti, ja ne ovat myös kilpailijoita.
5. Laske oma tuntiarvosi
Saman mittarin voi laskea omalle yritykselle. Vähennä liikevaihdosta ostetut tavarat ja palvelut, ja jaa erotus kaikilla tehdyillä työtunneilla, myös omillasi. Kun vertaat tulosta oman toimialasi lukuun taulukossa 2, näet, oletko alasi keskitasoa edellä vai jäljessä. Vertailu on suuntaa antava, koska toimialaluokat ovat laajoja, mutta se pakottaa katsomaan tunteja eikä pelkkää liikevaihtoa.
Mikään tässä ei ole sijoitus- tai liiketoimintaneuvontaa. Tarkoitus on antaa kokonaiskuva, jota vasten omia päätöksiä voi peilata.
Menetelmä lyhyesti
- Arvonlisäys tunnilta on laskettu jakamalla bruttoarvonlisäys käyvin hinnoin (miljoonaa euroa) tehdyillä työtunneilla (tuhatta tuntia). PPS-luvuissa on käytetty koko talouden ostovoimapariteettia myös toimialatasolla, mikä on yksinkertaistus.
- Markkinasektori on rajattu toimialoihin B–N ilman kiinteistöalaa L, ja O–Q on likiarvo julkiselle sektorille. S13-sektorin työllisyysosuus on saatavilla vain kahdeksasta EU-maasta, eikä sitä käytetä likiarvon tilalla.
- Volyymit ovat ketjutettuja indeksejä, jotka on muodostettu käypien ja edellisen vuoden hintojen sarjoista. Kasvun osatekijät ovat vuosittaisten osuuksien summia.
- Tuottavuuden muutos on volyymin muutos suhteessa tehtyjen tuntien muutokseen.
- Kaikki luvut ovat Eurostatin 10.10.2026 haetusta aineistosta. Ennakkotiedot (p), arviot (e) ja sarjakatkot (b) on merkitty.
- Taulukoiden ja karttojen luvut tulevat samasta laskelmasta kuin tekstin luvut, ja ne on tarkistettu automaattisesti Eurostatin arvoja vasten ennen julkaisua.
Eteenpäin
2030-luvulla meidän on vastattava kysymykseen, jota bruttokansantuotteen kasvuluku ei paljasta. Jos ikääntyvä väestö tarvitsee yhä enemmän hoivaa ja terveydenhuoltoa, julkisen sektorin osuus kasvaa joka tapauksessa. Ratkaisevaa on, kasvaako markkinasektorin tuotanto ja tuottavuus riittävästi, jotta se pystyy rahoittamaan palvelut ilman, että velka kasvaa nopeammin kuin talous. Ruotsi osoittaa, että pohjoismainen hyvinvointivaltio ja markkinavetoinen kasvu voivat toteutua samaan aikaan. Puola osoittaa, kuinka nopeasti talous voi kasvaa, kun lähtötaso on matala, mutta myös sen, että velkarahoitteinen julkinen laajentuminen on mahdollista nopeankin kasvun aikana. Kysymykseni Suomelle on, mistä seuraavan kymmenen vuoden markkinasektorin kasvu syntyy.
Lähteet
- Eurostat: Gross value added and income by A*10 industry breakdowns (nama_10_a10), päivitetty 9.10.2026.
- Eurostat: Employment by A*10 industry breakdowns (nama_10_a10_e), päivitetty 9.10.2026.
- Eurostat: GDP and main components (nama_10_gdp), päivitetty 9.10.2026.
- Eurostat: Government deficit/surplus, debt and associated data (gov_10dd_edpt1), päivitetty 22.4.2026.
- Eurostat: Government revenue, expenditure and main aggregates (gov_10a_main), päivitetty 21.7.2026.
- Eurostat: General government expenditure by function, COFOG (gov_10a_exp), päivitetty 16.9.2026.
- Eurostat: Employment in general government (gov_10a_emp), päivitetty 21.7.2026.
Jatka lukemista
Sinua saattaa kiinnostaa myös


Innohub TV
Katso tämä sisältö myös Innohub TV:ssä
Poimimme sinulle Innohub TV:stä klipit, jotka jatkavat samaa aihetta.