

Economische groei klinkt altijd als goed nieuws. Maar het groeicijfer zegt niets over de vraag waar die groei vandaan komt. Ontstaat hij bij bedrijven die hun producten en diensten op de markt verkopen, of bij publieke diensten waarvan de waarde in de nationale rekeningen wordt bepaald door wat het kost om ze te leveren? En welk deel van de groei is met schuld gefinancierd? Ik heb de meest recente cijfers van Eurostat voor alle 27 EU-lidstaten doorgenomen. Ik kijk vooral naar Nederland en vergelijk het met België, Duitsland en Denemarken. Twee vragen staan centraal: hoeveel toegevoegde waarde levert een gewerkt uur op, en is de groei tussen 2019 en 2025 vooral uit de marktsector gekomen of uit een groeiende publieke sector?
Waar gaat het om?
Wie productiviteit tussen landen wil vergelijken, heeft naar mijn mening het meest aan één maatstaf: de bruto toegevoegde waarde per gewerkt uur. Toegevoegde waarde is de waarde van de productie min de ingekochte goederen en diensten die daarvoor nodig waren. Voor Nederland is de keuze voor uren in plaats van personen extra belangrijk. Nergens in Europa werken zoveel mensen in deeltijd, en een vergelijking per werkende zou het Nederlandse beeld daardoor sterk vertekenen. Ik heb het cijfer voor elk land en elke bedrijfstak berekend in lopende prijzen in euro’s en daarnaast gecorrigeerd voor koopkracht, in PPS (purchasing power standard, een kunstmatige munteenheid op basis van koopkrachtpariteiten). Het eurobedrag laat zien wat een uur werk internationaal waard is. Het PPS-cijfer laat zien wat je er in eigen land mee kunt kopen.
De tweede vraag gaat over de publieke sector, en daar is precisie nodig, want de statistieken meten niet in elk land hetzelfde. De zuiverste maatstaf is de sector overheid (S13): het Rijk, provincies, gemeenten, waterschappen en de sociale fondsen. Eurostat publiceert het aandeel van S13 in de werkgelegenheid echter maar voor acht EU-landen. Nederland hoort daar gelukkig bij. Voor de vergelijking met andere landen gebruik ik daarom ook de groep bedrijfstakken O–Q: openbaar bestuur en defensie, onderwijs, en gezondheidszorg en welzijn. Dat is een benadering van de publieke sector, en uitdrukkelijk niet hetzelfde. De groep omvat ook private aanbieders, zoals ziekenhuizen, zorginstellingen, particuliere klinieken en welzijnsorganisaties die geen deel uitmaken van de overheid. Omgekeerd zijn er ook overheidsorganisaties buiten O–Q. Juist in Nederland is dat verschil groot, zoals verderop blijkt.

Wat de cijfers laten zien
De waarde van een uur: Nederland in de Europese top vijf
Een gewerkt uur in Nederland leverde in 2025 gemiddeld 70,7 euro aan toegevoegde waarde op (voorlopig cijfer). Het gemiddelde van de EU27 lag op 47,8 euro. Nederland zat daarmee 47,7 procent boven het Europese gemiddelde en stond op plaats 5 binnen de EU. In tien jaar tijd steeg het cijfer in lopende prijzen van 49,7 euro. België zat met 71,5 euro (voorlopig) net boven Nederland. Aan kop stonden Ierland (124,3 euro) en Luxemburg (108,9 euro, voorlopig). Het Ierse cijfer wordt sterk opgedreven door de intellectuele eigendom en winstboekingen van multinationals en zegt dus weinig over de productiviteit van Iers werk als zodanig.
Na correctie voor koopkracht verandert het beeld minder dan bij veel andere dure landen. Nederland komt uit op 60,2 PPS per uur (voorlopig), 25,9 procent boven het EU-gemiddelde, en blijft op plaats 5. Het prijsniveau drukt het Nederlandse voordeel dus wel, maar ook in koopkracht blijft een Nederlands uur tot de productiefste van Europa horen.
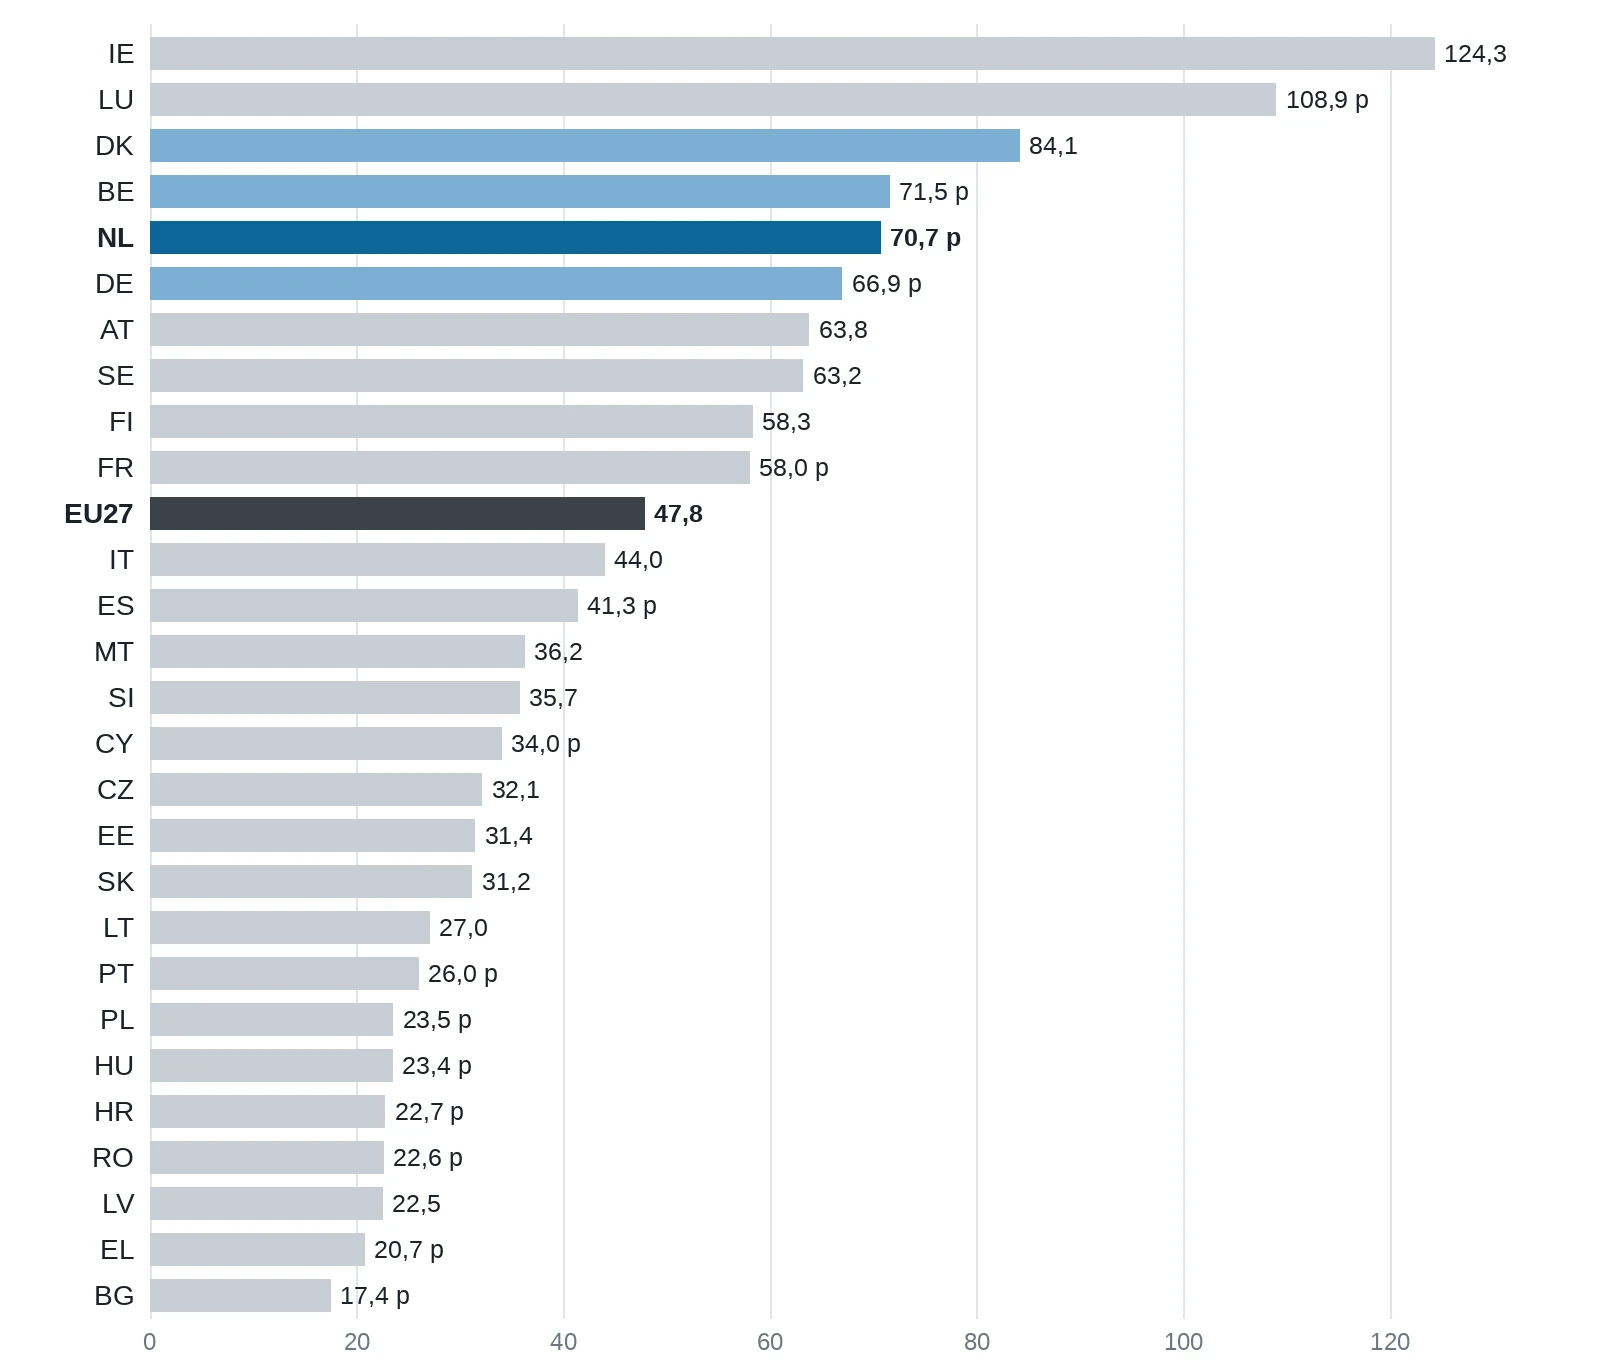
Figuur 1. Bruto toegevoegde waarde per gewerkt uur, euro, lopende prijzen, 2025. p = voorlopig. Bron: Eurostat, nama_10_a10 en nama_10_a10_e, eigen berekening.
In de marktsector is de Nederlandse positie iets sterker dan in de economie als geheel. Met marktsector bedoel ik hier de bedrijfstakken B tot en met N zonder de vastgoedsector L. Een uur in de Nederlandse marktsector leverde 71,3 euro op (voorlopig), tegen 46,6 euro gemiddeld in de EU27. In koopkracht staat de Nederlandse marktsector op plaats 4 in de EU. De vastgoedsector laat ik buiten beschouwing, omdat de toegevoegde waarde daar de toegerekende huur van eigenaar-bewoners bevat. Daardoor wordt het cijfer per uur kunstmatig hoog.
Tabel 1 zet de uurcijfers van Nederland en de vergelijkingslanden naast elkaar. De laatste kolom toont hetzelfde cijfer tien jaar eerder. Die stijging in lopende prijzen bevat ook inflatie en is dus niet hetzelfde als productiviteitsgroei.
| Land | €/uur 2025 | PPS/uur 2025 | Marktsector €/uur | Verschil met EU27, % (€/uur) | €/uur 2015 |
|---|---|---|---|---|---|
| Nederland | 70,7 p | 60,2 p | 71,3 p | 47,7 p | 49,7 |
| België | 71,5 p | 63,2 p | 68,4 p | 49,6 p | 51,1 |
| Duitsland | 66,9 p | 60,0 p | 65,8 p | 40,0 p | 45,7 |
| Denemarken | 84,1 | 65,2 | 90,0 | 75,8 | 59,4 |
| EU27 | 47,8 | 47,8 | 46,6 | – | 33,9 |
De kaart toont dezelfde maatstaf voor de hele EU. Nederland staat op plaats 5, achter Ierland, Luxemburg, Denemarken en België. De gordel met de duurste werkuren loopt van Ierland via de Benelux en Duitsland naar Scandinavië en Oostenrijk. In Midden-, Oost- en Zuidoost-Europa is een uur in euro’s vaak minder dan half zoveel waard. Bulgarije sluit de rij met 17,4 euro (voorlopig). Na correctie voor koopkracht wordt die afstand wel een stuk kleiner.
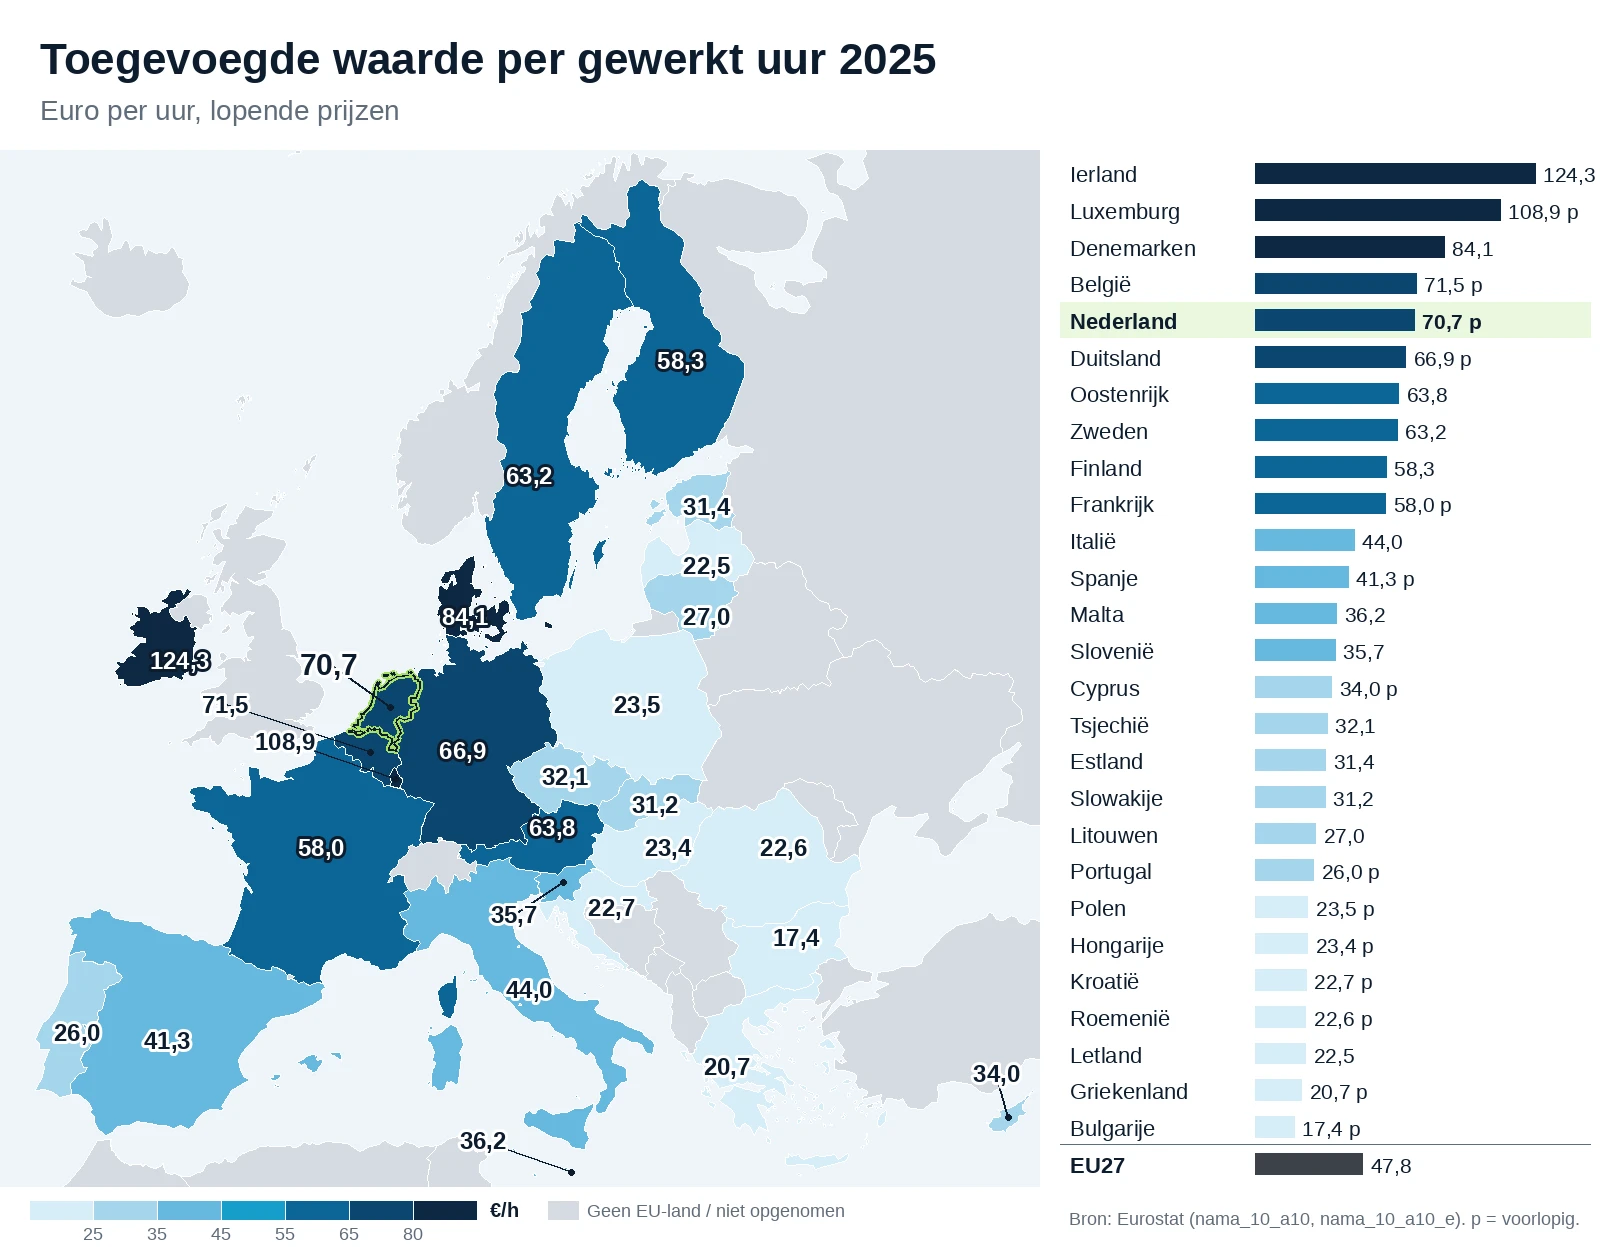
Kaart 1. Bruto toegevoegde waarde per gewerkt uur, euro, lopende prijzen, 2025. p = voorlopig. Bron: Eurostat, nama_10_a10 en nama_10_a10_e, eigen berekening.
Bedrijfstakken binnen Nederland
Achter het Nederlandse gemiddelde gaan grote verschillen tussen bedrijfstakken schuil. Tabel 2 toont per bedrijfstak de toegevoegde waarde per uur in Nederland, in de vergelijkingslanden en in de EU27.
| Bedrijfstak | Nederland | België | Duitsland | Denemarken | EU27 |
|---|---|---|---|---|---|
| Landbouw, bosbouw en visserij | 49,5 p | 32,4 p | 42,7 p | 67,9 | 19,8 |
| Industrie en energie | 114,1 p | 103,6 p | 84,2 p | 161,5 | 57,7 |
| waarvan verwerkende industrie | 100,3 p | 95,4 p | 78,8 p | 157,5 | 53,5 |
| Bouw | 49,4 p | 61,9 p | 52,9 p | 56,0 | 35,1 |
| Handel, vervoer en horeca | 61,0 p | 67,9 p | 50,5 p | 66,1 | 36,2 |
| Informatie en communicatie | 81,7 p | 111,7 p | 85,9 p | 98,2 | 72,1 |
| Financiële dienstverlening | 152,7 p | 195,0 p | 99,5 p | 172,4 | 94,3 |
| Zakelijke dienstverlening | 59,3 p | 42,7 p | 59,2 p | 67,3 | 43,9 |
| Openbaar bestuur, onderwijs, zorg en welzijn | 59,2 p | 61,1 p | 51,4 p | 54,5 | 41,1 |
| Overige diensten | 34,6 p | 37,8 p | 43,2 p | 51,1 | 26,6 |
| Hele economie | 70,7 p | 71,5 p | 66,9 p | 84,1 | 47,8 |
De tabel laat de structuur van de Nederlandse economie zien. Industrie en energie (114,1 euro per uur) en de financiële sector (152,7 euro) liggen ver boven het Nederlandse gemiddelde. De verwerkende industrie haalt 100,3 euro per uur en staat daarmee op plaats 3 in de EU. Op de groep O–Q viel 25,8 procent van alle gewerkte uren, tegenover 21,6 procent van de toegevoegde waarde. Dat betekent niet dat verpleegkundigen of leraren hun werk slecht doen. In de nationale rekeningen wordt de waarde van publieke diensten vastgesteld aan de hand van de kosten, vooral lonen en kapitaalkosten. Opvallend is wel dat het uurcijfer van O–Q in Nederland met 59,2 euro (voorlopig) relatief hoog is.
Hoe groot is de publieke sector?
In de bedrijfstakken O–Q werkte in 2025 in Nederland 29,0 procent van alle werkenden (voorlopig), tegen 28,2 procent in 2015. Dat is plaats 6 in de EU. Het EU27-gemiddelde lag op 24,4 procent. Zweden had met 34,3 procent het hoogste aandeel van de EU.
Hier wordt het onderscheid tussen benadering en echte overheidssector concreet. Volgens Eurostat werkte in 2025 slechts 12,8 procent van alle werkenden bij de overheid (S13, voorlopig). Dat is minder dan de helft van het O–Q-aandeel van 29,0 procent. Mijn verklaring, die de cijfers zelf niet bewijzen, is dat het verschil grotendeels komt doordat de Nederlandse zorg en welzijn, en voor een deel ook het onderwijs, worden geleverd door private, vaak niet-commerciële instellingen die statistisch niet tot de overheid worden gerekend, ook al worden ze grotendeels collectief gefinancierd. Wie alleen naar O–Q kijkt, overschat de Nederlandse overheid dus fors. Wie alleen naar S13 kijkt, mist dat een groot deel van de collectief gefinancierde dienstverlening buiten de overheidssector om loopt.

Figuur 2. Aandeel van de bedrijfstakken O–Q in de werkgelegenheid, %, 2025. Benadering van de publieke sector, inclusief private aanbieders. Bron: Eurostat, nama_10_a10_e, eigen berekening.
Een derde invalshoek is de loonsom. De lonen en werkgeverspremies die de overheid betaalt, maakten in Nederland 18,6 procent uit van alle beloningen van werknemers in de economie (voorlopig). Daarmee staat Nederland op plaats 26 in de EU, het op één na laagste aandeel. Alleen Duitsland zat met 15,6 procent (voorlopig) nog lager. Het EU27-gemiddelde was 21,5 procent. Ook dit cijfer wijst in dezelfde richting als S13: de Nederlandse overheid als werkgever is klein, terwijl het aandeel van de publiek georiënteerde bedrijfstakken in de werkgelegenheid gemiddeld tot hoog is.
In tabel 3 staan de maatstaven naast elkaar. Ik houd ze bewust gescheiden: het O–Q-aandeel beschrijft bedrijfstakken, de S13-aandelen beschrijven de overheid als werkgever. Waar Eurostat geen S13-aandeel in de werkgelegenheid publiceert, staat in de cel „geen gegevens”. Die lege plek is niet opgevuld met het O–Q-cijfer. Van de landen in de tabel heeft alleen Nederland een echt S13-cijfer, en daar ligt het met 12,8 procent ver onder het O–Q-aandeel.
| Land | O–Q, % van werkenden 2015 | O–Q, % van werkenden 2025 | S13, % van werkenden | S13, % van de loonsom 2025 |
|---|---|---|---|---|
| Nederland | 28,2 | 29,0 p | 12,8 p | 18,6 p |
| België | 30,1 | 30,5 p | geen gegevens | 25,7 p |
| Duitsland | 24,3 | 27,0 p | geen gegevens | 15,6 p |
| Denemarken | 31,4 | 30,4 | geen gegevens | 28,0 |
| EU27 | 23,7 | 24,4 | geen gegevens | 21,5 |
Waar de groei sinds 2019 vandaan kwam
Dit is voor mij de belangrijkste bevinding. De Nederlandse bruto toegevoegde waarde groeide tussen 2019 en 2025 in constante prijzen met 10,7 procent. Het volume van de marktsector nam met 10,7 procent toe, dat van de groep O–Q met 12,1 procent. Splits je de groei op, dan was de marktsector goed voor 7,27 procentpunt, O–Q voor 2,48 procentpunt en de overige bedrijfstakken (A, L en R–U) voor 0,87 procentpunt. Het grootste deel van de Nederlandse groei kwam dus uit de marktsector.
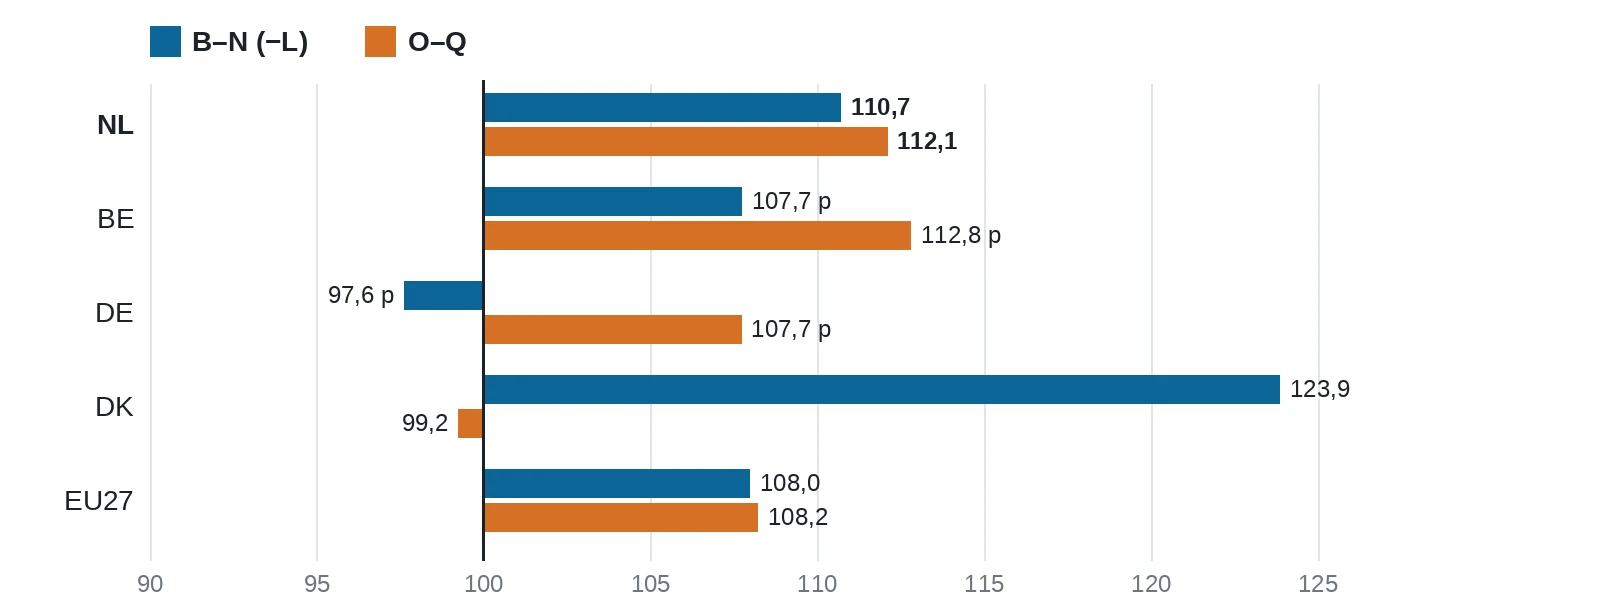
Figuur 3. Volume van de bruto toegevoegde waarde 2025 (2019 = 100), marktsector B–N zonder L en O–Q, kettingvolume-index. p = voorlopig. Bron: Eurostat, nama_10_a10 (CP_MNAC, PYP_MNAC), eigen berekening.
Er zit wel een kanttekening aan. De groei kwam voor een groot deel uit méér uren, niet uit hogere productiviteit per uur. In de marktsector steeg het aantal gewerkte uren met 4,9 procent en de productiviteit per uur met 5,6 procent (beide voorlopig). In O–Q namen de uren met 11,7 procent toe, terwijl de productiviteit per uur met 0,4 procent nauwelijks bewoog (voorlopig). Over de hele economie groeiden de uren met 6,5 procent en de productiviteit met 3,9 procent (voorlopig). Dat past bij de krappe Nederlandse arbeidsmarkt van de afgelopen jaren: er werden veel extra uren gemaakt.
De vergelijkingslanden laten een ander patroon zien. In Denemarken groeide de marktsector met 23,9 procent, terwijl het volume van O–Q met 0,8 procent kromp. België lijkt op Nederland, met een marktsector die minder hard groeide dan O–Q. In Duitsland kromp de marktsector met 2,4 procent (voorlopig). In de EU27 groeiden beide ongeveer even snel.
De cijfers voor het bruto binnenlands product wijzen dezelfde kant op. Het Nederlandse bbp groeide tussen 2019 en 2025 in constante prijzen met 9,5 procent, tegen 7,4 procent voor de EU27. De Nederlandse groeicijfers van de laatste jaren waren 5,0 (2022), −0,6 (2023), 1,1 (2024) en 1,6 procent (2025).

Kaart 2. Verandering van het bbp-volume 2019–2025, %, kettingvolumes. p = voorlopig. Bron: Eurostat, nama_10_gdp, eigen berekening.
Op de kaart staat Nederland in de middengroep van de EU. Met 9,5 procent groeide Nederland iets sneller dan de EU27 en dan België, dat op 9,1 procent uitkwam (voorlopig). De buren in het oosten bleven ver achter: Duitsland had met 0,8 procent (voorlopig) de zwakste groei van de hele EU. Denemarken groeide met 14,2 procent duidelijk harder. Het snelst groeiden Ierland, Malta en Cyprus, waar de boekingen van multinationals en de kleine omvang van de economie de cijfers sterk beïnvloeden. Polen (18,5 procent) en Kroatië (23,4 procent, voorlopig) laten zien dat de inhaalgroei vooral in het oosten en zuidoosten zit.
Tabel 4 splitst de groei op. De eerste kolom is de verandering van het bbp, de twee volgende tonen de volumeverandering in de marktsector en in O–Q, en de laatste drie hoeveel procentpunt elke groep bijdroeg aan de groei van de bruto toegevoegde waarde.
| Land | Bbp, verandering % | Toegevoegde waarde marktsector, verandering % | Toegevoegde waarde O–Q, verandering % | Bijdrage marktsector, procentpunt | Bijdrage O–Q, procentpunt | Bijdrage overige bedrijfstakken, procentpunt |
|---|---|---|---|---|---|---|
| Nederland | 9,5 | 10,7 | 12,1 | 7,27 | 2,48 | 0,87 |
| België | 9,1 p | 7,7 p | 12,8 p | 5,11 p | 2,71 p | 1,61 p |
| Duitsland | 0,8 p | −2,4 p | 7,7 p | −1,42 p | 1,48 p | 1,37 p |
| Denemarken | 14,2 | 23,9 | −0,8 | 14,38 | −0,12 | 1,52 |
| EU27 | 7,4 | 8,0 | 8,2 | 5,32 | 1,55 | 1,28 |
Over een langere periode is het beeld vergelijkbaar. Tussen 2015 en 2025 groeide de Nederlandse marktsector met 24,4 procent en O–Q met 16,8 procent. Ook toen speelden extra uren een grote rol: in de marktsector namen de uren met 16,7 procent toe, de productiviteit per uur met 6,6 procent (voorlopig).
Schuld, uitgaven en defensie
De Nederlandse overheidsschuld daalde van 47,7 procent van het bbp in 2019 naar 44,4 procent in 2025, een afname van 3,3 procentpunt. In 2015 lag de schuldquote nog op 63,8 procent. In euro’s nam de schuld tussen 2019 en 2025 toe met 128.140 miljoen euro, maar het nominale bbp groeide met 340.812 miljoen euro. Tegenover elke euro extra nominaal bbp stond dus 0,38 euro nieuwe schuld. In België was die verhouding 1,38 (voorlopig), in Duitsland 0,78 (voorlopig) en in de EU27 0,94. Denemarken loste per saldo zelfs schuld af.

Figuur 4. Geconsolideerde bruto overheidsschuld (EDP), % van het bbp, 2019 en 2025. Bron: Eurostat, gov_10dd_edpt1.
De totale overheidsuitgaven bedroegen in Nederland in 2025 44,9 procent van het bbp (voorlopig), tegen 42,1 procent in 2019. De overheidsconsumptie steeg in dezelfde periode van 24,4 naar 26,0 procent van het bbp. Het begrotingssaldo sloeg om van een overschot van 1,9 procent in 2019 naar een tekort van 0,7 procent in 2024 en 1,6 procent in 2025. België had in 2025 een tekort van 5,2 procent, Denemarken een overschot van 2,9 procent.
De defensie-uitgaven van de overheid (COFOG-functie GF02) stegen in Nederland tussen 2019 en 2024 van 1,2 naar 1,6 procent van het bbp, in euro’s van 10.151 naar 18.279 miljoen, een stijging van 80 procent. Daarmee staat Nederland op plaats 12 in de EU. De investeringen in defensie bleven echter vrijwel gelijk: van 1.910 naar 1.927 miljoen euro. Daar is een methodologische reden voor: wapensystemen worden in de nationale rekeningen pas bij levering als investering geboekt, zodat termijnbetalingen voor grote aankopen nog niet zichtbaar zijn. Het COFOG-cijfer is niet hetzelfde als de NAVO-definitie van defensie-uitgaven, die ruimer is.
Tabel 5 geeft een overzicht van de overheidsfinanciën, telkens in procenten van het bbp.
| Land | Schuld 2019 | Schuld 2025 | Verandering schuldquote 2019–2025, procentpunt | Overheidsuitgaven 2025 | Defensie-uitgaven 2024 |
|---|---|---|---|---|---|
| Nederland | 47,7 | 44,4 | −3,3 | 44,9 p | 1,6 |
| België | 97,7 | 107,9 | 10,2 | 54,2 p | 1,3 p |
| Duitsland | 58,7 | 63,5 | 4,8 | 50,5 | 1,4 p |
| Denemarken | 38,3 | 27,9 | −10,4 | 48,1 | 1,8 |
| EU27 | 77,5 | 81,7 | 4,2 | 49,5 | 1,5 |

Wat betekent dit?
Eerst de feiten, dan de interpretatie
Eerst de feiten op een rij. De marktsector leverde het grootste deel van de groei, maar die groei kwam vooral uit extra gewerkte uren, terwijl de productiviteit per uur beperkt steeg. De overheidsschuld daalde als percentage van het bbp. Het aandeel van de overheid als werkgever (S13) is laag, dat van de bedrijfstakken O–Q gemiddeld tot hoog.
Mijn interpretatie is dat de Nederlandse groei tussen 2019 en 2025 wel marktgedreven was, maar vooral urengedreven. Nederland groeide doordat er meer werd gewerkt, niet doordat elk uur veel meer opleverde. Dat is een wezenlijk verschil met Denemarken, waar de productiviteit per uur in de marktsector met 15,5 procent steeg. Het is ook geen pleidooi voor of tegen een grotere of kleinere publieke sector. De vergrijzing zorgt hoe dan ook voor meer vraag naar zorg, wat de politieke keuzes ook zijn. De vraag is eerder hoe lang groei via extra uren nog mogelijk is in een land waar de arbeidsmarkt al krap is.
België en Duitsland als spiegel
België is een nuttige spiegel, omdat het qua productiviteitsniveau sterk op Nederland lijkt. De groei was er vergelijkbaar opgebouwd, zoals tabel 4 laat zien. Het grote verschil zit in de overheidsfinanciën: België voegde tegenover elke euro extra nominaal bbp 1,38 euro schuld toe (voorlopig) en heeft een schuldquote boven de 100 procent. Duitsland laat zien hoe het eruitziet als de marktsector stilvalt: daar kwam de beperkte groei tussen 2019 en 2025 uit O–Q en de overige bedrijfstakken, terwijl de marktsector −1,42 procentpunt bijdroeg (voorlopig).
Waar de interpretatie te ver kan gaan
Ik toets mijn eigen conclusie ook kritisch. Ten eerste de meting: het volume van publieke diensten wordt grotendeels gemeten aan de hand van de inzet, dus meer uren leveren vrijwel automatisch meer geregistreerde productie op. Dat de productiviteit van O–Q per uur nauwelijks steeg, zegt daarom meer over de meetmethode dan over zorg en onderwijs. Ten tweede de periode: in 2019–2025 vallen de pandemie, de energiecrisis en de snelle rentestijging, en het startjaar beïnvloedt de uitkomst. Ten derde zijn veel Nederlandse cijfers over uren en productiviteit voorlopig. Ten vierde is de optelling van groeibijdragen een benadering. Het belangrijkste voorbehoud is dat een statistisch verband geen oorzakelijkheid bewijst. De data vertellen niet waarom de productiviteit per uur zo traag groeide, en ook niet of de groei van O–Q de marktsector heeft geremd of juist ondersteund.
Wat dit betekent voor jou als zzp’er of ondernemer
Macrocijfers voelen ver weg als je met de facturen van volgende maand bezig bent. Toch zijn er een paar praktische lessen uit te halen. Ik noem ze duiding, want de data beschrijven de economie als geheel en niet afzonderlijke bedrijven.
1. De groei kwam uit extra uren
Feit: Het volume van de Nederlandse marktsector lag in 2025 10,7 procent hoger dan in 2019. Het aantal gewerkte uren in de marktsector steeg met 4,9 procent, de productiviteit per uur met 5,6 procent (beide voorlopig). Duiding: In een krappe arbeidsmarkt is groeien door extra mensen aan te nemen duur en traag. Wie meer omzet wil zonder meer uren, moet het zoeken in betere prijzen, slimmere processen of automatisering.
2. De zorg en de publieke opdrachtgever groeien
Feit: Het volume van O–Q groeide in Nederland tussen 2019 en 2025 met 12,1 procent, de uren in die bedrijfstakken met 11,7 procent (voorlopig). Duiding: Zorg, welzijn, onderwijs en bestuur zijn de sectoren waar de vraag de afgelopen jaren betrouwbaar is gestegen, en de vergrijzing duwt die vraag verder op. Voor leveranciers en dienstverleners aan deze sectoren is dat een stabiele markt, wel met aanbestedingen en lange beslistrajecten.
3. Een Nederlands uur is veel waard
Feit: Een gewerkt uur leverde in Nederland in 2025 gemiddeld 70,7 euro op (voorlopig). In de zakelijke dienstverlening was dat 59,3 euro per uur (voorlopig). Duiding: Wie diensten levert, concurreert met dat uurtarief van de markt. Wat je kunt standaardiseren, bundelen of automatiseren, geeft ruimte in de prijs zonder dat je eigen uur goedkoper hoeft te worden.
4. De buurlanden groeien heel verschillend
Feit: De Deense marktsector groeide tussen 2019 en 2025 met 23,9 procent. De Duitse marktsector kromp in dezelfde periode met 2,4 procent (voorlopig). Duiding: Duitsland is voor veel Nederlandse bedrijven de belangrijkste exportmarkt, en die markt is per saldo niet gegroeid. Wie over de grens verkoopt, doet er goed aan te kijken waar de vraag wél toeneemt. Binnen de interne markt en met dezelfde munt is die stap voor een klein bedrijf kleiner dan vroeger.
5. Reken je eigen uurwaarde uit
Dezelfde maatstaf kun je voor je eigen bedrijf berekenen. Trek van je omzet de ingekochte goederen en diensten af en deel de rest door alle gewerkte uren, ook die van jezelf. Vergelijk de uitkomst met je bedrijfstak in tabel 2, dan zie je of je boven of onder het gemiddelde zit. De vergelijking is grof, omdat de bedrijfstakken breed zijn, maar ze richt de aandacht op de uren en niet alleen op de omzet.
Niets hiervan is beleggings- of bedrijfsadvies. Het gaat om een totaalbeeld waaraan je je eigen beslissingen kunt toetsen.
Methode in het kort
- De toegevoegde waarde per uur is berekend door de bruto toegevoegde waarde in lopende prijzen (miljoen euro) te delen door het aantal gewerkte uren (duizend uur). Voor de PPS-cijfers is ook op bedrijfstakniveau de koopkrachtpariteit van de hele economie gebruikt, wat een vereenvoudiging is.
- Niet-marktproductie, zoals de meeste zorg, onderwijs en openbaar bestuur, wordt in de nationale rekeningen gewaardeerd tegen de kosten van de inzet (lonen, intermediair verbruik, afschrijvingen). Een hoger of lager uurcijfer in O–Q is dus geen directe maatstaf voor efficiëntie.
- De marktsector omvat de bedrijfstakken B–N zonder vastgoed (L). O–Q is een benadering van de publieke sector en omvat ook private aanbieders. Het S13-aandeel in de werkgelegenheid is maar voor acht EU-landen beschikbaar, waaronder Nederland; waar het bestaat, gebruik ik het naast de benadering, niet in plaats ervan.
- Volumes zijn kettingindexen, opgebouwd uit reeksen in lopende prijzen en in prijzen van het voorgaande jaar. Groeibijdragen zijn sommen van jaarlijkse bijdragen; die optelling is een benadering.
- Alle cijfers komen uit de Eurostat-databank, geraadpleegd op 2026-10-10. Voorlopige cijfers (p), schattingen (e), trendbreuken (b) en afwijkende definities (d) zijn gemarkeerd.
- De cijfers in de tabellen en op de kaarten komen uit dezelfde berekening als de cijfers in de tekst en zijn vóór publicatie automatisch gecontroleerd tegen de Eurostat-gegevens (jaar, eenheid en markering).
Vooruitblik
In de jaren 2030 komt Nederland voor een vraag te staan die het groeicijfer niet beantwoordt. De afgelopen jaren groeide de economie vooral doordat meer mensen meer uren gingen werken. Die bron raakt uitgeput: de arbeidsmarkt is krap en de bevolking vergrijst, waardoor de vraag naar zorg toeneemt en er in de zorg zelf meer mensen nodig zijn. De doorslaggevende vraag is of de productiviteit per uur in de marktsector sneller kan gaan groeien, zodat de welvaart en de publieke voorzieningen ook zonder extra uren te bekostigen zijn. Denemarken laat zien dat een Noord-Europese verzorgingsstaat met een lage schuld hand in hand kan gaan met snelle productiviteitsgroei. België laat zien hoe snel de overheidsfinanciën kunnen verslechteren als de groei achterblijft bij de uitgaven. Mijn vraag voor Nederland is daarom: waar komt de productiviteitsgroei van het komende decennium vandaan, nu de extra uren op raken?
Bronnen
- Eurostat: Gross value added and income by A*10 industry breakdowns (nama_10_a10), bijgewerkt op 9 oktober 2026.
- Eurostat: Employment by A*10 industry breakdowns (nama_10_a10_e), bijgewerkt op 9 oktober 2026.
- Eurostat: GDP and main components (nama_10_gdp), bijgewerkt op 9 oktober 2026.
- Eurostat: Government deficit/surplus, debt and associated data (gov_10dd_edpt1), bijgewerkt op 22 april 2026.
- Eurostat: Government revenue, expenditure and main aggregates (gov_10a_main), bijgewerkt op 21 juli 2026.
- Eurostat: General government expenditure by function, COFOG (gov_10a_exp), bijgewerkt op 16 september 2026.
- Eurostat: Employment in general government (gov_10a_emp), bijgewerkt op 21 juli 2026.
Verder lezen
Dit vind je misschien ook interessant


Innohub TV
Bekijk deze content ook op Innohub TV
We selecteerden clips uit Innohub TV die op hetzelfde onderwerp doorgaan.
Geen afleveringen.