
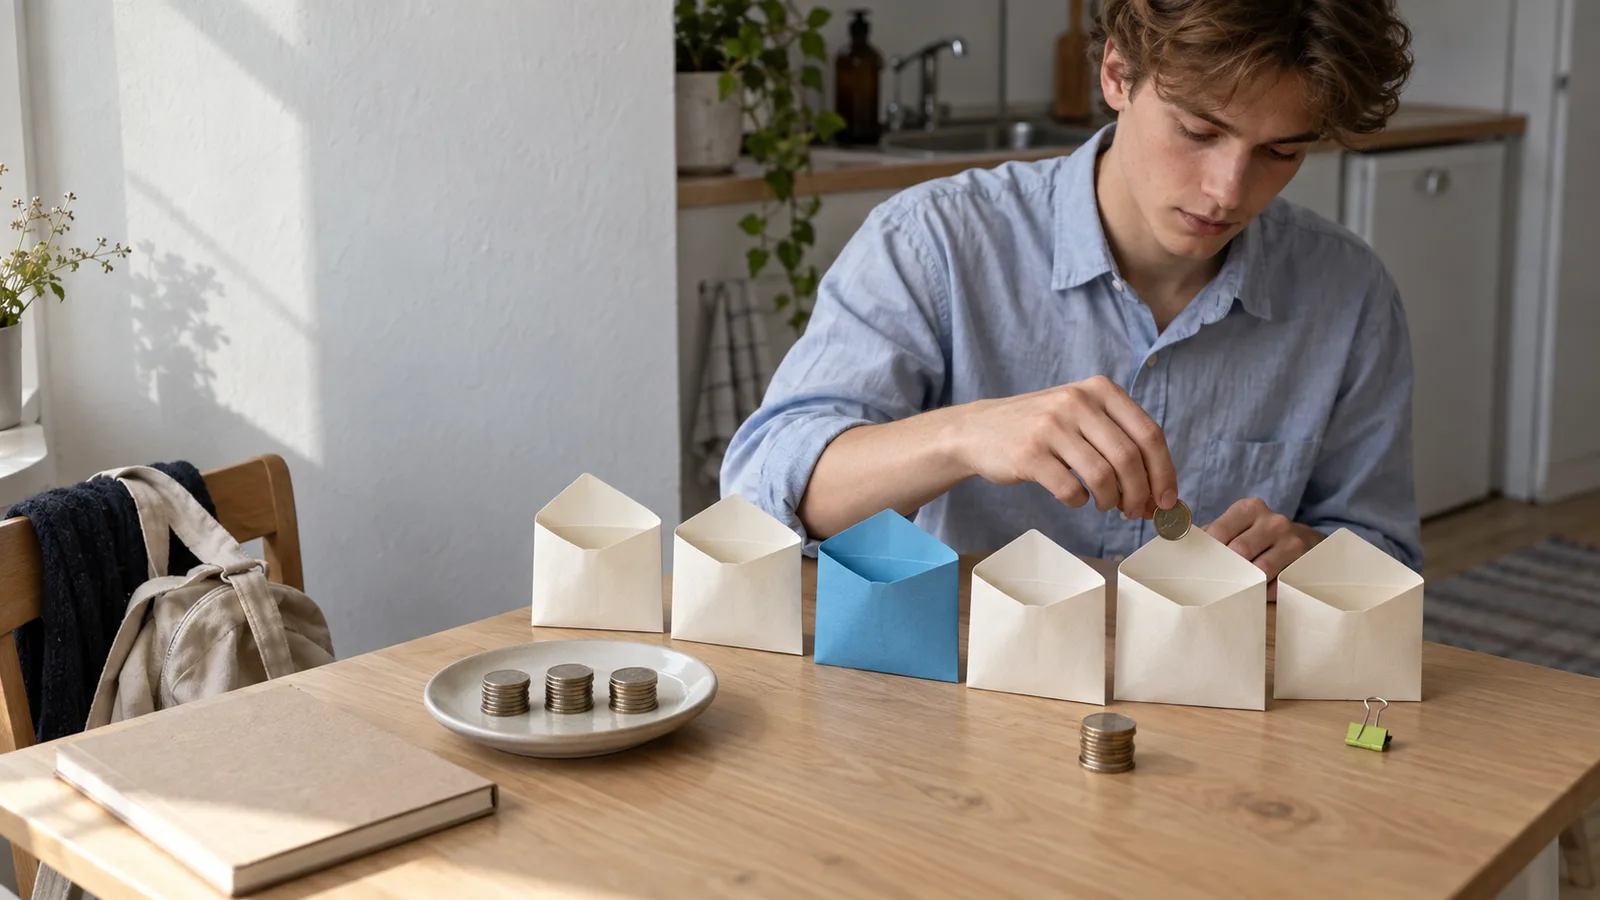
Cinq enveloppes, un taux d'épargne de 25 % et un objectif chiffré : ce qu'une analyse Finary d'un étudiant de 19 ans révèle pour les dirigeants de petites entreprises.
Éducation financière : c’est souvent le grand absent des parcours scolaires, et pourtant certains jeunes adultes semblent avoir compris l’essentiel avant même leurs vingt ans. Une analyse de patrimoine publiée par la chaîne Finary s’est penchée sur le cas d’un étudiant de 19 ans qui gère déjà cinq enveloppes d’épargne et d’investissement, avec un taux d’épargne de 25 % de ses revenus — un niveau que la plupart des actifs de 35 ans n’atteignent jamais, selon les auteurs de l’étude. Pour les entrepreneurs et les dirigeants de petites structures, ce profil dépasse largement l’anecdote : il met en lumière des réflexes de gestion qui, transposés à l’échelle d’une entreprise, séparent souvent une trésorerie maîtrisée d’une trésorerie subie.
Un jeune de 19 ans qui dépasse déjà la moyenne des actifs
Le point de départ de l’analyse est simple à énoncer mais rare à observer : à 19 ans, cet étudiant a déjà ouvert cinq enveloppes différentes pour répartir son épargne, fixé un objectif chiffré et daté, et mis de côté un quart de tout ce qu’il perçoit. Ce sont exactement les trois réflexes qui font défaut à la majorité des créateurs d’entreprise au moment de lancer leur activité : une structure claire pour loger l’argent, un chiffre précis à atteindre, et une échéance qui transforme une intention vague en engagement mesurable.
Fixer un objectif chiffré à la taille choisie plutôt qu’à la taille rêvée est justement l’un des points aveugles les plus fréquents chez les jeunes dirigeants : on additionne les envies avant de compter les moyens. Le cas étudié par Finary inverse la logique — le montant précède l’ambition, pas l’inverse.
Un taux d’épargne de 25 %, un signal plus qu’un chiffre
Un quart des revenus mis de côté dès 19 ans n’est pas seulement une performance individuelle : c’est un indicateur de discipline qui se transpose directement à la gestion d’une petite entreprise. Un dirigeant qui sait combien il met structurellement de côté chaque mois — plutôt que ce qu’il lui reste une fois les dépenses passées — pilote sa trésorerie au lieu de la subir. C’est la différence entre épargner ce qui reste et décider, en amont, ce qui doit rester.
Éducation financière et prudence excessive : le prix de l’argent qui dort
L’analyse pointe cependant une faille dans ce parcours par ailleurs exemplaire : 83 % de l’argent de cet étudiant dort sur un support rémunéré à seulement 1,70 %.
83 % de son argent dort à 1,70 %, et ce n’est pas encore le sujet le plus important de cette analyse.
Ce paradoxe est révélateur d’un phénomène plus large que les auteurs qualifient de prudence excessive pour l’âge : la peur de mal placer l’emporte sur le coût, pourtant bien réel, de ne rien faire. Ce réflexe n’est pas propre aux étudiants. Nombre de petites entreprises laissent dormir leur trésorerie disponible sur des comptes courants ou des livrets à faible rendement, par prudence ou par manque de temps pour arbitrer. Le coût d’opportunité est le même, seule l’échelle change. Une bonne éducation financière ne se mesure donc pas uniquement à la capacité d’épargner, mais à la capacité de faire travailler ce qui a déjà été épargné.
Ce que les parents — et les entreprises — ne transmettent pas
Un chapitre entier de l’analyse, consacré à ce qu’elle présente comme « l’astuce que les parents ne font jamais », souligne un manque de transmission générationnelle sur les questions d’argent. L’étude cite en exemple certains dispositifs allemands où l’État verse directement 10 € par mois à chaque enfant, dès le plus jeune âge, pour l’inciter à constituer une épargne — une forme d’éducation financière institutionnalisée qui reste rare ailleurs en Europe.
Cette absence de transmission a un équivalent direct dans le monde de l’entreprise : la manière dont les décisions financières sont réparties — ou non — entre associés, salariés et dirigeants. Beaucoup de structures gagneraient à décentraliser certaines responsabilités et décisions plutôt que de concentrer chaque arbitrage financier entre les mains d’une seule personne, au risque de reproduire, à l’échelle collective, la même prudence excessive observée chez un particulier livré à lui-même.
Stratégie, budget et questions : ce que l’exercice révèle sur la trajectoire
Dans la partie de l’échange consacrée à sa stratégie, à son budget et à ses propres questions, l’étudiant interroge les analystes sur la suite logique de son parcours plutôt que de se contenter d’un plan tout tracé. C’est une posture qui rejoint un constat plus large sur la mobilité sociale en France : les trajectoires qui progressent le plus vite sont rarement celles qui suivent un modèle figé, mais celles qui questionnent activement chaque étape avant de la valider.
Pour un futur entrepreneur, cette habitude à questionner son propre budget avant de le suivre aveuglément est peut-être plus utile que le montant épargné lui-même. Un plan financier qui ne se remet jamais en question vieillit mal, que l’on ait 19 ans ou que l’on dirige une entreprise depuis dix ans.
Ce qu’un entrepreneur peut retenir de ce parcours à 19 ans
Trois enseignements ressortent de cette analyse, au-delà du cas individuel. D’abord, la structure prime sur le montant : cinq enveloppes et un taux d’épargne de 25 % comptent moins que la discipline qui les a rendus possibles. Ensuite, l’argent non alloué a un coût, même quand il paraît « en sécurité » — 83 % à 1,70 % n’est pas une position neutre, c’est un choix par défaut qui coûte cher sur la durée. Enfin, la meilleure éducation financière n’est pas celle qui donne des réponses toutes faites, mais celle qui apprend à poser les bonnes questions au bon moment.
- Fixer un objectif chiffré et daté avant de fixer un montant à épargner
- Vérifier régulièrement où dort l’argent disponible, et à quel taux
- Questionner son propre budget plutôt que de le suivre par habitude
Pour un dirigeant de petite entreprise, ces trois réflexes ne relèvent pas de la finance personnelle : ce sont les mêmes qui déterminent, à plus grande échelle, si une trésorerie sert la croissance ou se contente de survivre.

Sources
- Ce que j'aurais aimé savoir à 19 ans — Finary — Analyse de patrimoine, chaîne YouTube Finary, publiée le 13 septembre 2026
Continuer la lecture
Cela pourrait aussi vous intéresser


Innohub TV
Regardez aussi ce contenu sur Innohub TV
Nous avons sélectionné pour vous, sur Innohub TV, des extraits qui prolongent le sujet.
Son objectif est mathématiquement IMPOSSIBLEFinary
Aucun épisode.