

BNP-tillväxt låter nästan alltid som en god nyhet. Men tillväxttalet säger ingenting om varifrån tillväxten kommer. Kommer den från företag som säljer varor och tjänster på en marknad, eller från offentliga tjänster vars värde i nationalräkenskaperna beräknas utifrån vad det kostar att producera dem? Och hur stor del av tillväxten har finansierats med lån? Jag har gått igenom Eurostats senaste data för samtliga 27 EU-länder. Närmast tittar jag på Sverige och jämför med Finland, Tyskland, Polen och Danmark. Jag ställer två frågor: hur mycket förädlingsvärde skapar en arbetad timme, och har tillväxten åren 2019–2025 varit en tillväxt i marknadssektorn eller en expansion av den offentliga sektorn?
Vad det handlar om
När produktivitet jämförs mellan länder anser jag att det ärligaste enskilda måttet är förädlingsvärde per arbetad timme. Förädlingsvärdet är produktionsvärdet minus köpta insatsvaror och tjänster. Eftersom måttet bygger på faktiskt arbetade timmar påverkas det inte av att andelen deltidsarbete eller semesterns längd skiljer sig mellan länder, vilket en jämförelse per sysselsatt gör. Jag har beräknat talet för varje land och bransch i löpande priser, dels i euro, dels köpkraftsjusterat i PPS (purchasing power standard, en konstgjord valuta som rensar för skillnader i prisnivå).
Den andra frågan gäller den offentliga sektorn, och här måste man vara noggrann eftersom statistiken inte mäter samma sak i alla länder. Det mest precisa måttet är den offentliga förvaltningssektorn (S13), där stat, regioner, kommuner och socialförsäkringsfonder ingår. I Eurostats data finns S13-sektorns andel av sysselsättningen bara för åtta EU-länder, och Sverige är ett av dem. För jämförelsen med övriga länder använder jag ändå branschgruppen O–Q: offentlig förvaltning och försvar, utbildning samt vård och omsorg. Den är en approximation av den offentliga sektorn, inte samma sak. I O–Q ingår också privata utförare, till exempel friskolor, privata vårdcentraler och enskilt drivna äldreboenden, medan offentligt ägda verksamheter i andra branscher hamnar utanför. För Sverige, med sina valfrihetssystem i skola och omsorg, är den skillnaden extra viktig.

Vad siffrorna visar
Timmens värde: Sverige i EU:s övre skikt
En arbetad timme i Sverige gav år 2025 i genomsnitt 63,2 euro i förädlingsvärde. Genomsnittet för EU27 var 47,8 euro, vilket innebär att Sverige låg 32,1 procent över snittet och på plats 8 bland EU-länderna. På tio år har talet stigit från 50,9 euro i löpande priser. I Finland gav timmen 58,3 euro, i Tyskland 66,9 euro (preliminär uppgift) och i Polen 23,5 euro (preliminär uppgift). Danmark hamnade på plats 3 med 84,1 euro. Allra högst låg Irland (124,3 euro) och Luxemburg (108,9 euro, preliminär uppgift). Irlands tal drivs upp av multinationella koncerners immateriella tillgångar och vinstbokföring och säger därför inte särskilt mycket om hur produktivt arbetet i Irland faktiskt är.
Köpkraftsjusterat krymper försprånget. Sveriges 52,0 PPS per timme ligger bara 8,8 procent över EU-snittet, och placeringen sjunker till plats 9. Danmark når 65,2 PPS och Finland 49,2. Polen klättrar köpkraftsjusterat till 32,1 enheter (preliminär uppgift). Skillnaderna i euro handlar alltså till stor del om prisnivå och växelkurs, inte bara om hur effektivt arbetet utförs.

Diagram 1. Bruttoförädlingsvärde per arbetad timme, euro, löpande priser, 2025. p = preliminär uppgift. Källa: Eurostat, nama_10_a10 och nama_10_a10_e, egen beräkning.
I marknadssektorn är Sveriges försprång större än i ekonomin som helhet. Med marknadssektor menar jag här branscherna B–N utom fastighetsverksamhet (L). En timme i den svenska marknadssektorn gav 69,6 euro, köpkraftsjusterat 57,3 PPS, vilket ger plats 7 i EU. I Finland var motsvarande tal 57,8 euro och i Tyskland 65,8 euro (preliminär uppgift). Danmark låg på 90,0 euro, Polen på 25,0 euro (preliminär uppgift) och EU-snittet på 46,6 euro. Fastighetsverksamheten utesluts eftersom dess förädlingsvärde innehåller den beräknade hyran för ägda bostäder, vilket gör branschens tal per timme konstlat högt.
Tabell 1 samlar timtalen för Sverige och jämförelseländerna. Den sista kolumnen visar samma tal tio år tidigare, så att man ser hur mycket det nominella timvärdet har stigit. Den nominella ökningen innehåller också inflation och är därför inte detsamma som produktivitetstillväxt.
| Land | €/timme 2025 | PPS/timme 2025 | Marknadssektorn €/timme | Skillnad mot EU27, % (€/timme) | €/timme 2015 |
|---|---|---|---|---|---|
| Sverige | 63,2 | 52,0 | 69,6 | 32,1 | 50,9 |
| Finland | 58,3 | 49,2 | 57,8 | 21,8 | 44,9 |
| Tyskland | 66,9 p | 60,0 p | 65,8 p | 40,0 p | 45,7 |
| Polen | 23,5 p | 32,1 p | 25,0 p | −50,9 p | 11,7 |
| Danmark | 84,1 | 65,2 | 90,0 | 75,8 | 59,4 |
| EU27 | 47,8 | 47,8 | 46,6 | – | 33,9 |
Kartan visar samma tal för hela EU. Bältet med de dyraste timmarna sträcker sig från Irland via Beneluxländerna och Tyskland till Norden och Österrike. I Öst- och Sydösteuropa är timvärdet i euro ofta mindre än hälften så stort, men gapet krymper tydligt när man justerar för köpkraft.

Karta 1. Bruttoförädlingsvärde per arbetad timme, euro, löpande priser, 2025. p = preliminär uppgift. Källa: Eurostat, nama_10_a10 och nama_10_a10_e, egen beräkning.
Branscherna i Sverige
Bakom det svenska genomsnittet döljer sig stora skillnader mellan branscherna. Information och kommunikation gav 108,3 euro per timme och finans och försäkring 135,5 euro, medan handel, transport, hotell och restaurang låg på 54,0 euro. Tillverkningsindustrins 74,3 euro per timme ger plats 8 i EU. Det är i nivå med Finlands 75,3 euro, men långt från Danmarks 157,5 euro. I branschgruppen O–Q utfördes 32,0 procent av alla arbetade timmar i Sverige, medan dess andel av förädlingsvärdet var 20,6 procent. Det betyder inte att en sjuksköterska eller lärare gör ett sämre jobb. I nationalräkenskaperna värderas offentliga tjänster till vad de kostar, främst löner och kapitalkostnader. Eftersom tjänsterna inte säljs till marknadspris kan måttet inte avgöra om deras verkliga värde är högre.
Tabell 2 jämför samma branscher i Sverige, Finland, Tyskland, Polen, Danmark och EU27. Den visar i vilka branscher Sverige ligger före jämförelseländerna och i vilka det ligger efter. Fastighetsverksamheten är utesluten, eftersom dess förädlingsvärde innehåller den beräknade hyran för ägt boende.
| Bransch | Sverige | Finland | Tyskland | Polen | Danmark | EU27 |
|---|---|---|---|---|---|---|
| Jord- och skogsbruk, fiske | 40,3 | 45,0 | 42,7 p | 10,3 p | 67,9 | 19,8 |
| Industri och energi | 83,5 | 82,5 | 84,2 p | 22,9 p | 161,5 | 57,7 |
| varav tillverkningsindustri | 74,3 | 75,3 | 78,8 p | 20,3 p | 157,5 | 53,5 |
| Byggverksamhet | 49,1 | 41,0 | 52,9 p | 21,5 p | 56,0 | 35,1 |
| Handel, transport, hotell och restaurang | 54,0 | 43,5 | 50,5 p | 24,3 p | 66,1 | 36,2 |
| Information och kommunikation | 108,3 | 88,3 | 85,9 p | 29,3 p | 98,2 | 72,1 |
| Finans- och försäkringsverksamhet | 135,5 | 118,4 | 99,5 p | 44,0 p | 172,4 | 94,3 |
| Företagstjänster | 65,2 | 42,9 | 59,2 p | 28,0 p | 67,3 | 43,9 |
| Offentlig förvaltning, utbildning, vård och omsorg | 40,8 | 42,6 | 51,4 p | 19,4 p | 54,5 | 41,1 |
| Kultur, fritid och övriga tjänster | 41,5 | 35,2 | 43,2 p | 10,5 p | 51,1 | 26,6 |
| Hela ekonomin | 63,2 | 58,3 | 66,9 p | 23,5 p | 84,1 | 47,8 |
Hur stor är den offentliga sektorn?
I branscherna O–Q arbetade år 2025 hela 34,3 procent av alla sysselsatta i Sverige, den högsta andelen av alla EU-länder (plats 1). Andelen var densamma år 2015, 34,3 procent. I Finland var andelen 30,8 procent och i Danmark 30,4 procent. Tyskland låg på 27,0 procent (preliminär uppgift), Polen på 22,0 procent (preliminär uppgift) och EU-snittet på 24,4 procent.

Diagram 2. Branscherna O–Q som andel av de sysselsatta, %, 2025. Approximation av den offentliga sektorn som även omfattar privata utförare. Källa: Eurostat, nama_10_a10_e, egen beräkning.
Här blir det tydligt varför approximationen måste hanteras varsamt. För Sverige finns också det egentliga S13-måttet, och enligt det arbetade 28,6 procent av de sysselsatta inom offentlig förvaltning år 2025. Det är klart lägre än O–Q-andelen. En rimlig förklaring är att en betydande del av skola, vård och omsorg i Sverige bedrivs av privata utförare som finansieras med skattemedel men räknas utanför S13. Den förklaringen är min tolkning, inte något siffrorna själva visar. Klart är att O–Q-andelen överdriver den offentliga förvaltningens storlek i Sverige, och troligen även i andra länder där privata utförare är vanliga.
Ett annat sätt att mäta den offentliga sektorns storlek är att titta på lönesumman. Den offentliga förvaltningens löner och arbetsgivaravgifter motsvarade i Sverige 26,3 procent av hela ekonomins löner och sociala avgifter, vilket ger plats 9 i EU. I Finland var andelen 27,8 procent och i Danmark 28,0 procent. Polen hade med 28,6 procent den högsta andelen i EU, medan Tyskland låg på 15,6 procent (preliminär uppgift). Måtten pekar alltså åt samma håll men med olika styrka: Sverige har en stor offentligt finansierad välfärd, men den offentliga förvaltningen som arbetsgivare är inte lika dominerande som O–Q-andelen ger intryck av.
I tabell 3 står måtten sida vid sida. Jag håller dem medvetet isär: O–Q-andelen beskriver branscher, S13-andelarna beskriver den offentliga förvaltningen som arbetsgivare. Där Eurostat inte publicerar någon S13-andel av sysselsättningen står det ”saknas” i cellen, och den har inte ersatts med O–Q-talet.
| Land | O–Q, % av sysselsatta 2015 | O–Q, % av sysselsatta 2025 | S13, % av sysselsatta | S13, % av lönesumman 2025 |
|---|---|---|---|---|
| Sverige | 34,3 | 34,3 | 28,6 | 26,3 |
| Finland | 28,9 | 30,8 | saknas | 27,8 |
| Tyskland | 24,3 | 27,0 p | saknas | 15,6 p |
| Polen | 20,4 | 22,0 p | saknas | 28,6 |
| Danmark | 31,4 | 30,4 | saknas | 28,0 |
| EU27 | 23,7 | 24,4 | saknas | 21,5 |
Var tillväxten har kommit ifrån sedan 2019
Det här är artikelns viktigaste iakttagelse. Sveriges bruttoförädlingsvärde ökade i fasta priser med 8,5 procent från 2019 till 2025. Marknadssektorns volym ökade med 10,3 procent, de arbetade timmarna i sektorn med 2,1 procent och produktiviteten per timme med 8,1 procent. I branscherna O–Q ökade volymen under samma tid med 2,1 procent och timmarna med 4,3 procent. Delar man upp tillväxten svarar marknadssektorn för 6,61 procentenheter, O–Q för 0,47 procentenheter och övriga branscher (A, L och R–U) för 1,32 procentenheter.

Diagram 3. Bruttoförädlingsvärdets volym 2025 (2019 = 100), marknadssektorn B–N utom L samt O–Q, kedjat volymindex. p = preliminär uppgift. Källa: Eurostat, nama_10_a10 (CP_MNAC, PYP_MNAC), egen beräkning.
Jämförelseländerna har utvecklats mycket olika. Finland är nästan Sveriges spegelbild: marknadssektorns volym var 1,0 procent lägre år 2025 än år 2019, medan O–Q-branscherna växte med 10,2 procent och stod för 2,08 procentenheter av tillväxten. Tyskland liknar Finland, med en marknadssektor som krympte med 2,4 procent och O–Q-branscher som växte med 7,7 procent (båda preliminära uppgifter). Danmark sticker ut åt andra hållet. Där växte marknadssektorn med 23,9 procent och bidrog med 14,38 procentenheter, medan O–Q-volymen minskade med 0,8 procent. Polen är i en klass för sig, med en marknadssektor som växte med 15,3 procent och O–Q-branscher som växte med 29,4 procent. I EU27 som helhet växte de båda ungefär lika mycket, marknadssektorn med 8,0 och O–Q med 8,2 procent.
BNP-siffrorna går i samma riktning. Sveriges BNP växte i fasta priser med 7,8 procent från 2019 till 2025. Tillväxttakten var 1,3 procent (2022), −0,2 procent (2023), 2,0 procent (2024) och 1,4 procent (2025).
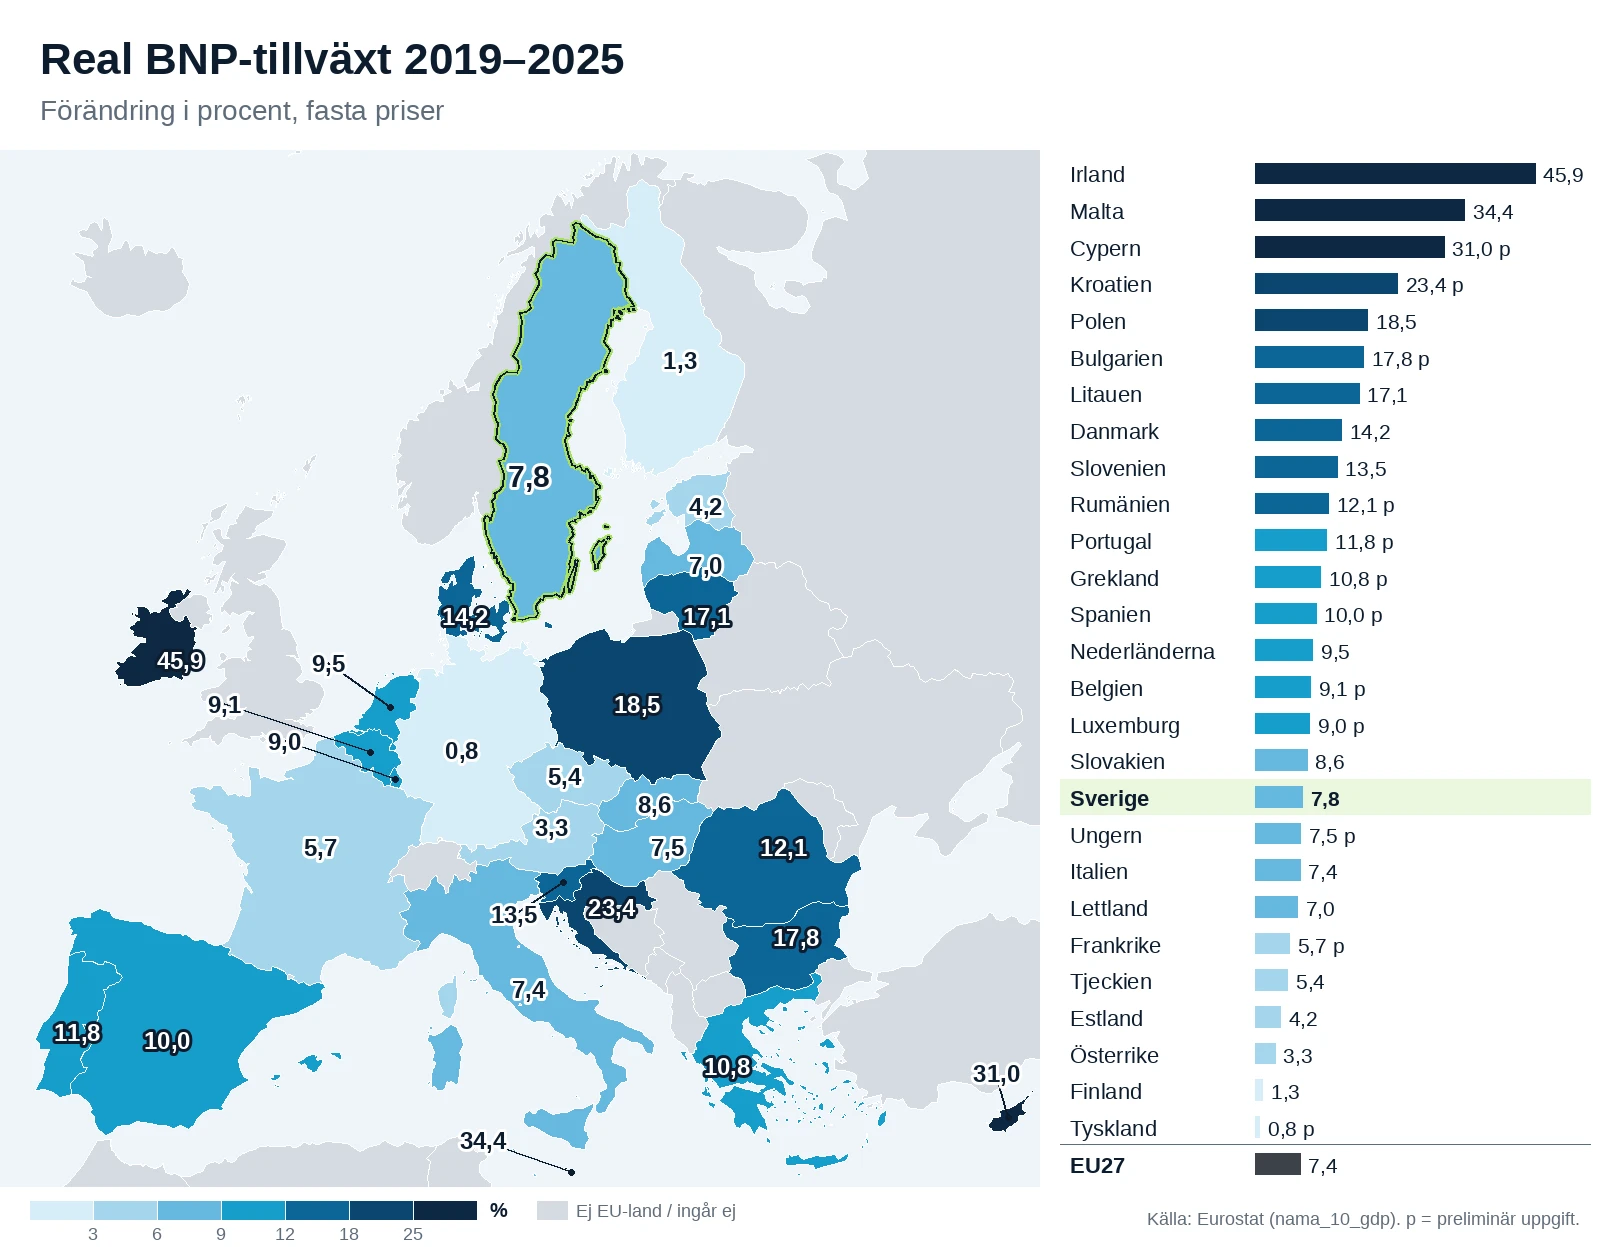
Karta 2. Förändring i BNP-volymen 2019–2025, %, kedjade volymer. p = preliminär uppgift. Källa: Eurostat, nama_10_gdp, egen beräkning.
Kartan visar att Sverige hamnar i mitten av EU-fältet, strax över EU27:s 7,4 procent. Grannländerna drar åt varsitt håll: Danmark växte med 14,2 procent, medan Finland med 1,3 procent och Tyskland med 0,8 procent (preliminär uppgift) hör till EU:s långsammaste ekonomier. Snabbast växte Irland, Malta och Cypern, där multinationella koncerners bokföring och små ekonomiers känslighet syns i talen. Söder om Östersjön sticker Polen ut med 18,5 procent och Litauen med 17,1 procent.
Tabell 4 delar upp tillväxten. Den första kolumnen är BNP-förändringen, de två följande visar hur mycket volymen i marknadssektorn och i O–Q-branscherna förändrades, och de tre sista hur många procentenheter varje grupp bidrog med till tillväxten i bruttoförädlingsvärdet.
| Land | BNP, förändring % | Marknadssektorns förädlingsvärde, förändring % | O–Q:s förädlingsvärde, förändring % | Marknadssektorns bidrag, procentenheter | O–Q:s bidrag, procentenheter | Övriga branschers bidrag, procentenheter |
|---|---|---|---|---|---|---|
| Sverige | 7,8 | 10,3 | 2,1 | 6,61 | 0,47 | 1,32 |
| Finland | 1,3 | −1,0 | 10,2 | −0,59 | 2,08 | 1,09 |
| Tyskland | 0,8 p | −2,4 p | 7,7 p | −1,42 p | 1,48 p | 1,37 p |
| Polen | 18,5 | 15,3 | 29,4 | 10,91 | 4,10 | 1,85 |
| Danmark | 14,2 | 23,9 | −0,8 | 14,38 | −0,12 | 1,52 |
| EU27 | 7,4 | 8,0 | 8,2 | 5,32 | 1,55 | 1,28 |
På längre sikt är bilden densamma. Från 2015 till 2025 växte den svenska marknadssektorn med 21,9 procent och O–Q-branscherna med 5,3 procent. Marknadssektorns bidrag till tillväxten var 13,26 procentenheter och O–Q-branschernas 1,14. Tillväxten har alltså varit marknadsdriven under hela perioden, inte bara efter pandemin.
Skuld, utgifter och försvar
Den offentliga bruttoskulden som andel av BNP sjönk i Sverige från 36,0 procent år 2019 till 35,1 procent år 2025, alltså med 0,9 procentenheter. År 2008 var kvoten 38,0 procent och år 2015 44,8 procent. Sveriges skuldkvot är bland de lägsta i EU och ger plats 22. Skulden ökade visserligen i absoluta tal, med 39 933 miljoner euro 2019–2025, men den nominella BNP:n ökade med 126 188 miljoner euro. För varje euro som nominell BNP växte tillkom alltså 0,32 euro ny skuld. I Finland var motsvarande kvot 2,14.

Diagram 4. Den offentliga sektorns konsoliderade bruttoskuld (EDP), % av BNP, 2019 och 2025. Källa: Eurostat, gov_10dd_edpt1.
De offentliga utgifterna motsvarade i Sverige 49,9 procent av BNP år 2025, vilket ger plats 9 i EU. År 2019 var andelen 49,8 procent och år 2015 50,4 procent, så nivån har varit i stort sett oförändrad. Den offentliga konsumtionen gick från 25,9 till 26,1 procent av BNP. Det finansiella sparandet i offentlig sektor vände från ett överskott på 0,4 procent av BNP år 2019 till ett underskott på 1,5 procent år 2024 och 1,3 procent år 2025. Som jämförelse hade Finland EU:s högsta utgiftsandel, 57,7 procent, och en skuldkvot som steg från 65,3 till 88,5 procent. Danmark hade fortfarande ett överskott på 2,9 procent av BNP år 2025.
Försvaret är den post där Sverige har förändrats mest. Den offentliga sektorns försvarsutgifter (COFOG-funktion GF02) steg från 1,2 till 2,0 procent av BNP mellan 2019 och 2024, i euro från 5 735 till 10 968 miljoner, en ökning med 91 procent. Det ger plats 7 i EU. Försvarets fasta bruttoinvesteringar steg samtidigt från 1 053 till 2 816 miljoner euro. Polen ligger på plats 2 med 2,9 procent av BNP och försvarsinvesteringar som steg från 1 391 till 9 699 miljoner euro. Danmark låg på 1,8 procent. Sverige blev Natomedlem 2024, men COFOG-talet är inte detsamma som Natos definition av försvarsutgifter, som är bredare.
Tabell 5 sammanfattar de offentliga finanserna för Sverige och jämförelseländerna: skuldkvoten 2019 och 2025, dess förändring, de offentliga utgifterna och försvarsutgifterna.
| Land | Skuld 2019 | Skuld 2025 | Skuldkvotens förändring 2019–2025, procentenheter | Offentliga utgifter 2025 | Försvarsutgifter 2024 |
|---|---|---|---|---|---|
| Sverige | 36,0 | 35,1 | −0,9 | 49,9 | 2,0 |
| Finland | 65,3 | 88,5 | 23,2 | 57,7 | 1,6 |
| Tyskland | 58,7 | 63,5 | 4,8 | 50,5 | 1,4 p |
| Polen | 45,2 | 59,7 | 14,5 | 50,9 | 2,9 |
| Danmark | 38,3 | 27,9 | −10,4 | 48,1 | 1,8 |
| EU27 | 77,5 | 81,7 | 4,2 | 49,5 | 1,5 |

Vad det betyder
Först fakta, sedan tolkning
Fakta ser ut så här. Den svenska marknadssektorns produktionsvolym var år 2025 drygt en tiondel större än år 2019, och marknadssektorn stod för huvuddelen av hela ekonomins tillväxt. Volymen i offentlig förvaltning, utbildning, vård och omsorg växte långsamt, trots att timmarna i dessa branscher ökade. Skuldkvoten var i stort sett oförändrad, och skulden växte betydligt långsammare än den nominella BNP:n. Försvarsutgifterna nästan fördubblades i euro. I grannlandet Finland var mönstret det omvända: marknadssektorn stod still och tillväxten kom från O–Q, delvis lånefinansierad.
Min tolkning är att Sveriges tillväxt 2019–2025 var en tillväxt i marknadssektorn, inte en expansion av den offentliga sektorn. Den offentliga sektorn är fortfarande stor, både mätt med O–Q-andelen och med S13-andelen, men den växte inte snabbare än resten av ekonomin. Det betyder inte heller att den svenska modellen är problemfri. Ett underskott har ersatt överskottet, och försvarsutgifterna ska finansieras samtidigt som befolkningen åldras och behovet av vård och omsorg växer, oavsett vilka politiska val som görs.
Danmark och Polen: två andra vägar
Danmark visar att en nordisk välfärdsstat kan kombinera en offentlig sektor av samma storleksordning som den svenska med ännu starkare marknadstillväxt. Marknadssektorns produktivitet per timme steg där med 15,5 procent under perioden, och skuldkvoten sjönk med 10,4 procentenheter. Polen beskrivs ofta som en framgångssaga, och siffrorna stöder det. Marknadssektorn växte med 15,3 procent och dess produktivitet per timme med 13,5 procent åren 2019–2025 (tidsseriebrott och preliminär uppgift i timtalen). Men i Polen har även den offentliga sektorn vuxit kraftigt: O–Q-volymen ökade med 29,4 procent, de offentliga utgifterna steg från 41,4 till 50,9 procent av BNP och underskottet växte till 7,3 procent.
Där tolkningen kan gå för långt
Jag granskar också min egen slutsats kritiskt, eftersom en så tydlig bild lätt blir för tydlig. För det första mäts volymen i offentliga tjänster till stor del via insatserna. I Sverige sjönk den uppmätta produktiviteten per timme i O–Q med 2,1 procent åren 2019–2025, vilket säger mer om mätmetoden än om hur effektiv vården eller skolan är. För det andra följer indelningen branscher, inte finansiering: en skattefinansierad friskola hamnar i O–Q, ett statligt energibolag i marknadssektorn. För det tredje rymmer perioden pandemin, energikrisen och en snabb räntehöjning, och eurobeloppen påverkas av kronans kurs. För det fjärde, och viktigast, bevisar ett statistiskt samband inget orsakssamband. Datan säger inte om den återhållsamma utvecklingen i O–Q gav utrymme för marknadssektorn, eller om en stark marknadssektor gjorde att den offentliga andelen inte behövde växa.
Vad det betyder för dig som företagare
Makrosiffror känns avlägsna när man funderar på nästa månads fakturering. Några praktiska iakttagelser går ändå att dra ur dem. Jag markerar dem som tolkningar, eftersom datan beskriver helheten och inte enskilda företag.
1. Hemmamarknaden har vuxit genom företagen
Fakta: Den svenska marknadssektorns produktionsvolym var 10,3 procent större år 2025 än år 2019, och produktiviteten per timme steg med 8,1 procent. Tolkning: efterfrågan i Sverige har inte stått still, även om enskilda år har varit svaga. Om ditt företag har stampat på stället under samma period har marknaden i genomsnitt rört sig snabbare. Det är en anledning att se över prissättning, erbjudande och kundgrupper snarare än att skylla på konjunkturen.
2. Den offentliga kunden är stabil, men den växer inte snabbt
Fakta: Volymen i O–Q-branscherna växte i Sverige med 2,1 procent 2019–2025, och skuldkvoten låg på 35,1 procent av BNP år 2025. Det offentliga finansiella sparandet visade ett underskott på 1,3 procent av BNP. Tolkning: den som säljer till kommuner, regioner och staten har en kund med starka finanser, men inte en kund vars volymer drar iväg. Försvaret är undantaget, där utgifterna har vuxit snabbt. För leverantörer till vård, skola och omsorg handlar tillväxt snarare om att ta andelar och vinna upphandlingar än om att följa med en växande marknad.
3. En svensk arbetstimme är dyr och måste ge mycket
Fakta: En arbetad timme i Sverige gav i genomsnitt 63,2 euro i förädlingsvärde, men köpkraftsjusterat 52,0 PPS. Skillnaderna mellan branscher är stora: information och kommunikation 108,3 euro, handel, transport, hotell och restaurang 54,0 euro per timme. Tolkning: att konkurrera med lågt pris är svårt för ett svenskt företag. Lönsamheten kommer av att varje timme ger kunden mer värde, genom specialisering, automatisering och genom att rutinarbete inte tar specialisternas tid.
4. Det finns växande marknader nära
Fakta: Danmarks marknadssektor växte från 2019 till 2025 med 23,9 procent och Polens med 15,3 procent. Tolkning: båda är nåbara exportmarknader för ett svenskt småföretag, och efterfrågan där har vuxit av egen kraft. Danmark ligger nära både språkligt och geografiskt och har högre timvärde än Sverige. Polen har lägre prisnivå, men dess företag växer snabbt och är också konkurrenter.
5. Räkna ut ditt eget timvärde
Samma mått kan du räkna fram för ditt eget företag. Dra av inköpta varor och tjänster från omsättningen och dela skillnaden med alla arbetade timmar, även dina egna. När du jämför resultatet med din bransch i tabell 2 ser du om du ligger före eller efter genomsnittet. Jämförelsen är ungefärlig, eftersom branschgrupperna är breda, men den tvingar dig att titta på timmarna och inte bara på omsättningen.
Inget av detta är investerings- eller affärsrådgivning. Syftet är att ge en helhetsbild som du kan spegla dina egna beslut mot.
Metoden i korthet
- Förädlingsvärdet per timme har beräknats genom att dividera bruttoförädlingsvärdet i löpande priser (miljoner euro) med antalet arbetade timmar (tusental timmar). PPS-talen bygger på köpkraftspariteten för hela ekonomin även på branschnivå, vilket är en förenkling.
- Icke-marknadsproduktion, som större delen av den offentliga sektorns tjänster, värderas i nationalräkenskaperna till produktionskostnaden (främst löner och kapitalförslitning), inte till marknadspris.
- Marknadssektorn avgränsas till branscherna B–N utom fastighetsverksamhet (L), och O–Q är en approximation av den offentliga sektorn som även omfattar privata utförare. S13-sektorns sysselsättningsandel finns bara för åtta EU-länder. För Sverige redovisas den separat och ersätter inte approximationen i jämförelserna.
- Volymerna är kedjade index som bildats ur serierna i löpande priser och föregående års priser. Tillväxtbidragen är summor av årliga bidrag, en additiv approximation.
- Försvarsanskaffningar påverkar BNP bara med sitt inhemska förädlingsvärde, och vapensystem bokförs som investeringar vid leveransen. COFOG-funktionen GF02 motsvarar inte Natos definition av försvarsutgifter.
- Irlands tal snedvrids av multinationella koncerners bokföring och bör inte tolkas som arbetsproduktivitet.
- Alla siffror kommer från Eurostats data hämtade 2026-10-10. Preliminära uppgifter (p), uppskattningar (e), tidsseriebrott (b) och avvikande definitioner (d) är markerade.
- Siffrorna i tabellerna och kartorna kommer från samma beräkning som siffrorna i texten och har kontrollerats automatiskt mot Eurostats data (år, enhet och flagga) före publiceringen.
Framåt
Under 2030-talet måste Sverige svara på en fråga som BNP-tillväxten inte avslöjar. När befolkningen åldras växer behovet av vård och omsorg, och den offentligt finansierade välfärdens andel av ekonomin ökar sannolikt oavsett vem som utför tjänsterna. Samtidigt ska ett kraftigt utbyggt försvar betalas. Avgörande blir om marknadssektorns produktion och produktivitet fortsätter att växa tillräckligt för att bära detta utan att skulden växer snabbare än ekonomin. Hittills har det gått, och Finland visar hur snabbt bilden kan vända när marknadssektorn står still. Min fråga till Sverige är om den marknadsdrivna tillväxten håller i sig även när försvaret och åldrandet börjar kräva sin fulla andel.
Källor
- Eurostat: Gross value added and income by A*10 industry breakdowns (nama_10_a10), uppdaterad 2026-10-09.
- Eurostat: Employment by A*10 industry breakdowns (nama_10_a10_e), uppdaterad 2026-10-09.
- Eurostat: GDP and main components (nama_10_gdp), uppdaterad 2026-10-09.
- Eurostat: Government deficit/surplus, debt and associated data (gov_10dd_edpt1), uppdaterad 2026-04-22.
- Eurostat: Government revenue, expenditure and main aggregates (gov_10a_main), uppdaterad 2026-07-21.
- Eurostat: General government expenditure by function, COFOG (gov_10a_exp), uppdaterad 2026-09-16.
- Eurostat: Employment in general government (gov_10a_emp), uppdaterad 2026-07-21.
Fortsätt läsa
Du kanske också gillar



Innohub TV
Se det här innehållet även på Innohub TV
Vi har plockat klipp från Innohub TV som fortsätter på samma tema.
Inga avsnitt.