
Reservvaluuta, intresside ja kulla seos määrab, kui palju jääb ettevõtjale järgmises majandustsüklis valikuruumi.
USA dollar on rohkem kui maksevahend. See on maailmamajanduse keskne arveldusühik, võlaturu tugisammas ja usalduse mõõdik. Kui dollari roll, intressid või USA võla teenindamise võime satuvad küsimärgi alla, ulatub mõju ka Eesti ettevõtja rahastamiskulude, impordihindade ja klientide ostujõuni.
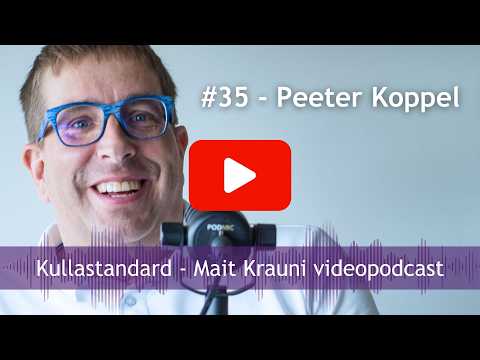
Neid seoseid käsitleb Tavidi „Kullastandardi” 35. saade, kus Redgate Wealthi investeeringute valdkonnajuht Peeter Koppel arutleb aktsiaturu, keskpankade, riigivõla, stagflatsiooni ja kulla üle. Olulisem kui üks hinnaprognoos on küsimus, millise majanduskeskkonnaga peaksime pikemas vaates arvestama.
Reservvaluuta on usalduse võrgustik
USA dollar ei püsi reservvaluutana üksnes Ameerika majanduse suuruse tõttu. Selle roll toetub sügavatele finantsturgudele, dollaris sõlmitud lepingutele ning valmisolekule hoida sääste ja reserve USA varades. Seetõttu pole küsimus ainult selles, kas dollar nõrgeneb, vaid ka selles, milline teine süsteem suudaks pakkuda võrreldavat likviidsust ja usaldust.
Saates algab reservvaluuta positsiooni käsitlus ajakohal 47:06 ning liigub sealt valuutade nõrgestamise motiivide ja riigivõla juurde. Riigil võib olla huvi lasta raha ostujõul aeglaselt kahaneda, sest nii väheneb võla reaalne koormus. Võlausaldaja ja säästja jaoks tähendab sama protsess aga väärtuse hajumist.
Nõrgem valuuta ei ole tasuta konkurentsieelis
Odavam valuuta võib toetada eksporti, kuid muudab impordi kallimaks. Eesti ei juhi euro kurssi, ent meie avatud majandus puutub kokku nii dollaris hinnastatud sisendite kui ka välispartnerite muutuvate kuludega. Ettevõtte jaoks on oluline teada, milline osa tuludest, ostudest ja võlast sõltub eri valuutadest.
Intress on kapitali hind ja valikusignaal
Keskpankade ülesannet ja 2% inflatsioonieesmärki käsitletakse saates alates 29:35. Ettevõtja vaates määrab intress selle, millised investeeringud tasuvad end ära ning kui kalliks muutuvad laovarud, seadmed või kasvuks vajalik käibekapital. Reaalintress tähendab seejuures intressi pärast inflatsiooni mõju arvestamist.
Madal intress võib anda majandusele hingamisruumi, kuid pikaajaliselt võib see suunata kapitali projektidesse, mis kallima raha tingimustes ei toimiks. Sama mehhanism kandub eluasemeturule: laenumakse võib tunduda jõukohane seni, kuni rahastamiskulu ei muutu. Eesti vaadet sellele seosele avab ka Eesti kinnisvaraturu käsitlus ettevõtja pilgu läbi.
Vabaturg vajab etteaimatavaid reegleid
Maksutõusude, kapitalikasvu maksustamise ja regulatsiooni mõju ei taandu lihtsale vastandusele „riik või turg”. Ettevõttele on määrav reeglite selgus ja ajahorisont. Kui maksud või nõuded muutuvad kiiresti, tõuseb investeeringu riskipreemia ning kapital võib liikuda mujale. Seda tasakaalu näeb eriti hästi Eesti droonitööstuses, kus riik tegutseb korraga kliendi ja regulaatorina.
Stagflatsioon sunnib tegema kahte vastupidist asja
Stagflatsioon tähendab nõrga majanduskasvu ja püsiva hinnasurve koosesinemist. See on ettevõtjale keeruline keskkond: kulusid tuleks piirata, kuid samal ajal võib konkurentsivõime säilitamine nõuda investeeringuid. Ka hinnastamine muutub raskemaks, sest kliendi ostujõud nõrgeneb, kuigi ettevõtte sisendkulud ei pruugi alaneda.
Nõudlus ei kao siiski kõigis segmentides ühtemoodi. Näiteks nutitelefonide müügi muutused kriisis näitavad, et osa ostjaid eelistab ebakindluses endiselt kallimat ja tajutavalt vastupidavamat toodet. Keskmine turupilt võib seega varjata suuri erinevusi kliendirühmade vahel.
Kuld peegeldab usaldust ja reaalintressi
Kulla hinda, kaevandusettevõtteid ja reaalintresse käsitletakse saate viimases kolmandikus alates 1:15:00. Kuld ei tekita rahavoogu nagu kasumit teeniv ettevõte. Selle roll seisneb pigem väärtuse säilitamises olukorras, kus usaldus valuutade, võlakirjade või institutsioonide vastu nõrgeneb.
Kaevandusaktsia ei ole siiski sama mis füüsiline kuld. Kaevandusettevõttel on juhtimis-, energia-, tööjõu-, regulatsiooni- ja teostusrisk. Kulla hinnatõus võib parandada tuluväljavaadet, kuid ei kõrvalda ettevõtte enda nõrkusi. See eristus on oluline, kui otsitakse tasakaalu kaitsevara ja tootliku investeeringu vahel.
Mida Eesti ettevõtja sellest kaasa võtab
Pikas vaates ei ole keskne küsimus, milline üksik prognoos osutub õigeks. Olulisem on, kas ettevõtte bilanss, hinnastamine ja investeerimisplaan taluvad mitut võimalikku arengurada.
- Kaardista, millised tulud, kulud ja kohustused sõltuvad dollarist, eurost või muudest valuutadest.
- Testi investeeringuid nii kõrgema intressi kui ka aeglasema nõudluse tingimustes.
- Erista likviidsuspuhver, kaitsevara ja kasvuks mõeldud kapital.
- Hinda regulatsiooni lisaks kulule ka selle stabiilsuse ja etteaimatavuse järgi.
Selline mõtlemine sarnaneb tulevikudisainiga, kus ühe kindla ennustuse asemel võrreldakse erinevaid stsenaariume. Järgmise kümnendi võitja ei pruugi olla ettevõte, kes ennustab dollari või kulla hinna täpselt, vaid see, kellel säilib muutuvates oludes otsustusvabadus.
Reservvaluuta ei ole pelgalt rahatäht, vaid usalduse, likviidsuse ja institutsioonide võrgustik.
Ettevõtja suurim risk ei pruugi olla intressitase ise, vaid ärimudel, mis töötab ainult odava raha tingimustes.
Allikad
- Kullastandard #35 Peeter Koppel: Mis saab USA dollarist, kullast ja maailmamajandusest? — Tavidi YouTube'i saade, avaldatud 2. juulil 2026. Artiklis kasutatakse saate peatükiviiteid.
Loe edasi
Sulle võib huvi pakkuda ka


Innohub TV
Vaata seda sisu ka Innohub TV-s
Valisime sulle Innohub TV-st klipid, mis jätkavad sama teemat.
