Bängeri-podcastin tuoreessa 42. jaksossa Elias ja Joel käyvät läpi monta arjen aihetta, mutta yksi niistä — Suomen velan kokonaiskuva ja sen kotitalouden tasolle valuva osa — ansaitsee laajemman tarkastelun. Jakson otsikko on tarkoituksellisen kärjistetty, mutta sen alla on rakenteellisesti tärkeä kysymys: jos suomalainen kotitalous tosiaan maksaa lähivuosina kymmenen tuhatta euroa korkoja vuodessa, mihin se vie meitä yhteiskuntana?
Tämä ei ole vain henkilökohtaisen taloudenpidon kysymys. Se on kysymys siitä, miten suomalainen kulutus, asuntomarkkinat ja yrittäjyysympäristö toimivat seuraavalla vuosikymmenellä. Kun yksittäisen kotitalouden kassavirrasta hupenee kymppitonni vuodessa pelkkiin korkoihin, koko kansantalouden kysyntä rakentuu uudelleen.

Lähde: Bängeri-podcast #42 — Perheesi maksaa kohta 10 000 € korkoa vuodessa, 28.5.2026
Mistä luvussa on kyse?
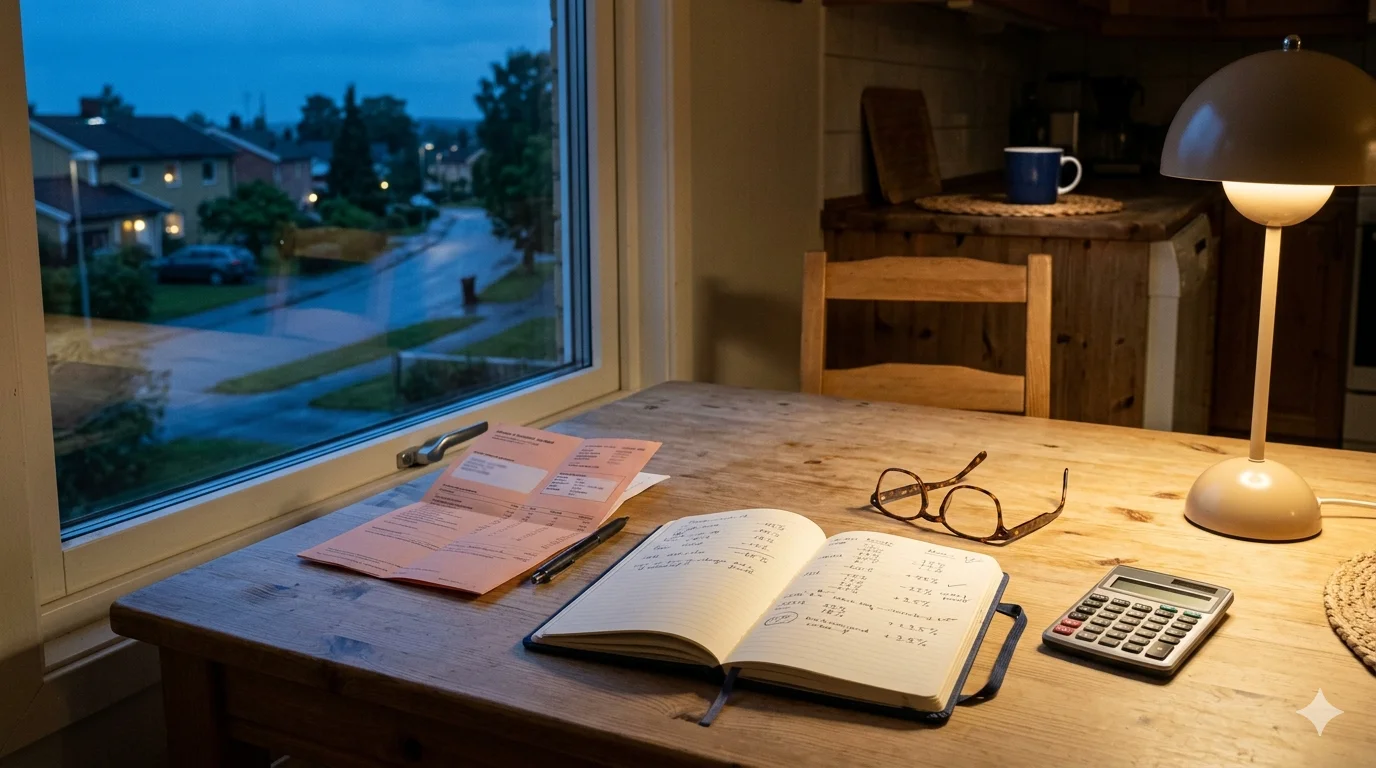
Jakson nostama luku — kymmenen tuhatta euroa korkomenoja vuodessa per perhe — kuulostaa ensikuulemalla isolta, mutta se on aritmeettisesti vahvistettavissa keskimääräiselle suomalaiselle velkaperheelle. Otetaan tyypillinen pääkaupunkiseudun lapsiperhe, jolla on noin 250 000 euron asuntolaina, lyhennyksiin sidottu noin 25 vuoden takaisinmaksuaika ja korkotaso joka asettuu Euriborin ja marginaalin yhteenlaskettuna noin 4 prosentin tienoille. Vuotuiset korkomenot ovat tällöin noin 10 000 euroa. Lukua ei tarvitse dramatisoida — se on tavallisen perheen tavallinen tilanne, jos korot pysyvät nykytasolla.
Mutta luvun nostaminen pintaan on tärkeää. Vielä vuonna 2021 sama perhe maksoi käytännössä nollan euron korkoa samasta lainasta, koska Euribor oli pakkasella. Eron pohjasta nykytasoon mittaakaan ei kotitalouksien kassavirran kannalta enää pelkkä suhdannevaihtelu — se on rakenteellinen siirtymä korkoympäristöön, jossa raha maksaa jotain. Tämä siirtymä on tullut pysyvämmäksi kuin moni uskoi vielä 2023, ja se on osa laajempaa eurooppalaista normalisoitumista, jossa keskuspankki pyrkii pitämään inflaation kahden prosentin tienoilla rahapolitiikan kustannuksella.
Mitä data kertoo?
Suomen kotitalouksien velkaantuminen on vuosikymmenten kehitys, ei viime vuosien ilmiö. Tilastokeskuksen mukaan velkaantumisaste — kotitalouksien velkojen suhde käytettävissä oleviin tuloihin — on ollut Suomessa pohjoismaisen vertailun ylimmässä päässä ja noussut tasaisesti 1990-luvulta lähtien. Velka on keskittynyt asuntolainoihin, joiden osuus kotitalouksien kokonaisvelasta on selvästi yli puolet.
Tämä rakenne tekee suomalaisen kotitalouden poikkeuksellisen herkäksi korkomuutoksille verrattuna esimerkiksi saksalaiseen tai italialaiseen kotitalouteen, joka käyttää enemmän kiinteäkorkoisia lainoja. Suomessa vaihtuvakorkoisten asuntolainojen osuus uudistuotannosta on historiallisesti ollut yli 90 prosenttia, eli korkotason muutos siirtyy kotitalouksien kassavirtoihin lähes välittömästi. Tämä on ollut etu matalan koron aikana ja on nyt haitta.
Toinen rakenteellinen havainto: velkaa on otettu odotuksella, että korot pysyvät nollatasolla. 2017–2021 syntyneet lainasopimukset rakennettiin matala-korkoisen normaaliodotuksen pohjalle. Kun normaali muuttui, lainoja ei voida purkaa ilman myyntiä eikä lyhentää nopeasti ilman muiden menojen leikkausta. Tämä on velkaantumisen yleinen “lock-in” -ilmiö, ja se tarkoittaa, että kotitalouksien sopeutuminen tapahtuu hitaasti — yhden, kahden ja viiden vuoden välein, kun lainasopimusten ehdot tarkastellaan uudelleen.
Mitä se tarkoittaa kansantaloudelle?
Kun kotitalouden kassavirrasta hupenee 10 000 euroa korkoihin, se euro on poissa kulutuksesta. Kymmenen tuhatta euroa per kotitalous per vuosi, kerrottuna sadoilla tuhansilla velkaantuneilla kotitalouksilla, on miljardiluokan virta, joka siirtyy kulutuksesta pankkien koroihin — eli viime kädessä keskuspankin järjestelmään ja sieltä eteenpäin pääomamarkkinoille.
Tällä on suora vaikutus kuluttajaviennin yrityksille. Suomalainen vähittäiskauppa, ravintola-ala, kotitalouksiin myyvä palveluyrittäjä — kaikki nämä ovat segmentissä, jossa kotitalouksien käytettävissä oleva tulo on suoraan liikevaihdon ajuri. Kun se kapenee rakenteellisesti, tilausvirta supistuu. Tämä on yksi syy, miksi viime kvartaalien kuluttajakauppaluvut Suomessa ovat olleet vaisuja vaikka kokonaisinflaatio on hidastunut.
Olen aiemmin pohtinut Innohubissa Suomen pidemmän aikavälin kasvunäkymää ja huoltosuhteen heikkenemistä. Tämä korkokuvan rakenteellinen ulottuvuus on yksi paloista samassa palapelissä: jos kotitalouksien käytettävissä oleva tulo kapenee samanaikaisesti kun työikäisten määrä laskee, kansantalouden kasvupohja kapenee kahdesta suunnasta yhtä aikaa.
Yrittäjälle näkyvät seuraukset
Tämä on rakenteellinen analyysi, mutta sen seuraukset näkyvät myös yksittäisen suomalaisen yrittäjän pöydällä.
Ensiksi vaikuttaa kysyntäpuoli. Kuluttajakaupan yrittäjän pitää olettaa, että keskivertoasiakkaan ostokorin koko on rakenteellisesti hieman pienempi kuin matalan koron vuosina. Tämä ei tarkoita romahdusta. Se tarkoittaa, että keskihintatason valinta — ja erityisesti se, miten brändi asemoituu hinta-laatusuhteessa — on aiempaa tärkeämpää. Halvin hinta ei voi enää olla ainoa kilpailuetu, koska kuluttaja on hintatietoisempi kuin koskaan; mutta korkein laatu myydään harvemmilla pitkillä asiakassuhteilla, jotka kestävät korkokurin yli.
Toiseksi vaikuttaa rahoituspuoli. Yrittäjälle korkotason normalisoituminen tarkoittaa, että yritysrahoitus on kalliimpaa kuin viimeiset kymmenen vuotta. Kasvuyhtiön rahoituskierroksen ehdot ovat tiukempia, pankkilainan marginaalit isompia, oman pääoman tuottovaatimukset korkeampia. Tämä ei ole katastrofi — se on paluu normaaliin, jossa rahalla on hinta. Mutta se tarkoittaa, että kasvustrategian on perustuttava liiketoiminnan omaan kannattavuuteen, ei loputtomaan halvan rahan oletukseen.
Kolmanneksi vaikuttaa työvoimapuoli. Kun työntekijän kotitalouden kassavirrasta menee enemmän asuntolainan korkoihin, palkankorotuspaineet kasvavat. Tämä on jo nähty viime palkkaneuvotteluissa, ja se jatkuu niin kauan kuin korkotaso pysyy nykyisellä tasolla. Yrittäjälle se tarkoittaa, että henkilöstökulujen nousupaine ei tule helposti laskemaan — vaikka koko inflaatio rauhoittuisi muilta osin.
Vuoden 2030 perspektiivi
Kun katsomme viiden vuoden päähän, korkokuvaa määrittävät kolme asiaa. Ensimmäinen on EKP:n rahapolitiikan suunta, joka todennäköisesti pysyy nykyistä rajoittavammalla tasolla kuin viime vuosikymmenellä — ei korkeammilla huipuilla, mutta korkeammilla normaaleilla. Toinen on Suomen oma valtionvelka, jonka rahoittamiseen liittyvät korkoriskit valuvat osittain kotitalouksien tasolle veroasteen ja palvelujen kautta. Kolmas on yksityisen velkaantumisen sopeutuminen, joka tapahtuu hitaasti: vanhat lainat juoksevat omaa rytmiään, ja uudet lainat otetaan nykyhetken korkotasolla.
Suomalaiselle kotitaloudelle tämä tarkoittaa, että 10 000 euron korkokuva ei ole yhden vuoden ohimenevä ilmiö. Se on uuden korkoympäristön rakenteellinen normaali, johon sopeutuminen vie usean vuoden. Onko tämä uhka vai mahdollisuus? Vastaus riippuu siitä, miten yhteiskunta — sekä julkinen että yksityinen sektori — sopeutuu siihen. Jos yritysten kasvustrategiat ja talouspolitiikan instrumentit on rakennettu nollakoron olettamukseen, sopeutuminen tulee olemaan kivuliasta. Jos ne on rakennettu kestämään myös normaalin korkotason, sopeutuminen on aritmeettista.
Eteenpäin katsoen
Bängeri-podcast nosti pinnalle luvun, joka on tarkoituksella karu mutta paikkansapitävä. Sen alla on suurempi rakenteellinen pohdinta, jota suomalaisessa talouskeskustelussa on syytä käydä avoimemmin kuin tähän asti: olemme siirtyneet matalakorkoisen ympäristön normaalista hieman korkeakorkoisen ympäristön normaaliin, ja sopeutuminen vaatii sekä julkisia että yksityisiä päätöksiä, jotka tehdään nyt eikä viiden vuoden päästä.
Jokainen perhe, joka ottaa uutta asuntolainaa, tekee tämän sopeutumispäätöksen henkilökohtaisesti. Jokainen yrittäjä, joka asettaa kasvustrategian budjetin, tekee saman. Jokainen poliitikko, joka päättää julkisen sektorin investoinnista, tekee sen kolmannen kerran. Kysymys ei ole siitä, jos sopeudumme — vaan siitä, miten tietoisesti ja yhdessä teemme sen.
Jatka lukemista
Sinua saattaa kiinnostaa myös


Innohub TV
Katso tämä sisältö myös Innohub TV:ssä
Poimimme sinulle Innohub TV:stä klipit, jotka jatkavat samaa aihetta.