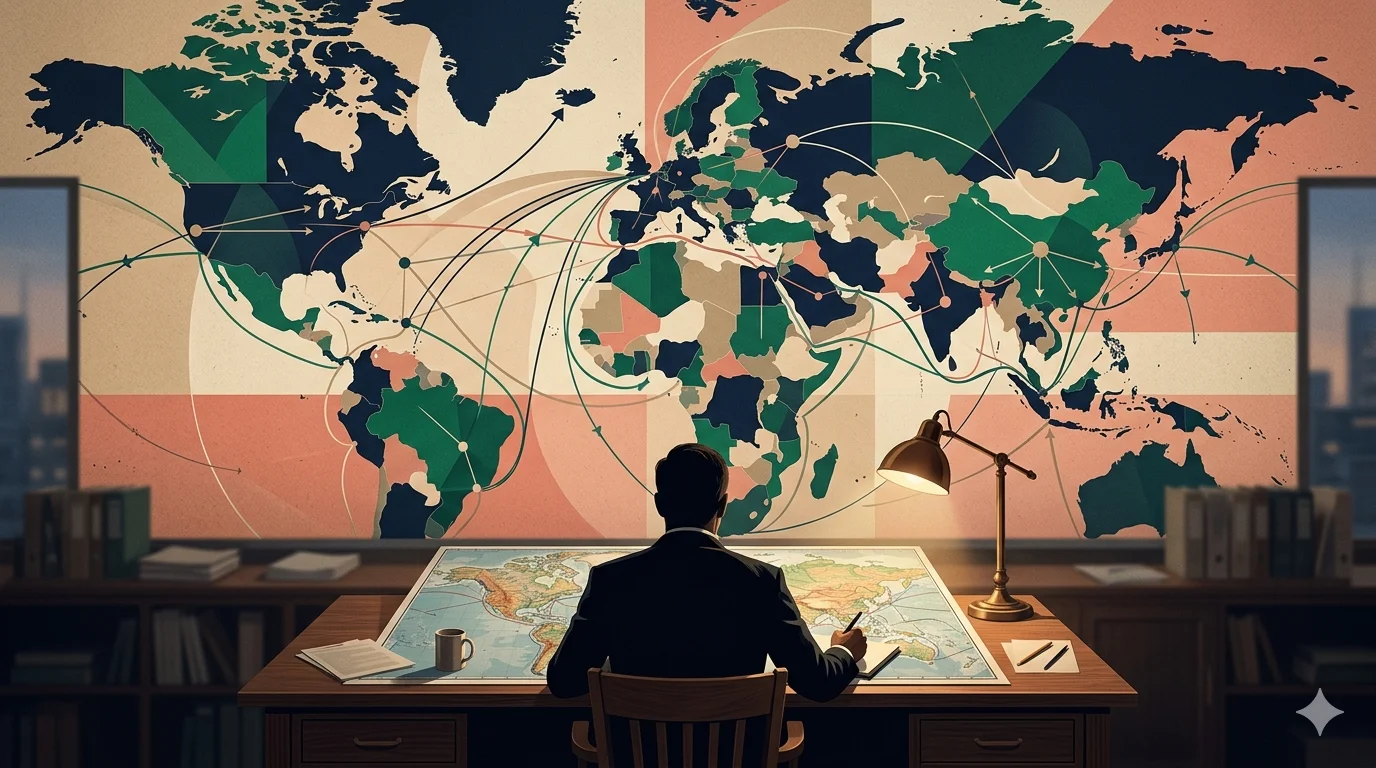
McKinsey & Companyn tuoreessa analyysissa otsikon “*The new geometry of trade*” alla tiivistetään se, mistä globaali talous on viimeisen viiden vuoden aikana siirtynyt — ja mihin se on siirtymässä. Kyse ei ole suhdannevaihtelusta, joka korjautuu seuraavassa noususuhdanteessa. Kyse on geometriasta: siitä, mihin maailman tavaravirrat oikeasti kulkevat, ja mitkä reitit kuluvat hitaammin tai nopeammin kuin viime vuosikymmenellä.
Suomelle tämä on rakenteellisesti tärkeä kysymys. Olemme vientivetoinen kansantalous, jonka työpaikat, verotulot ja investointinäkymät riippuvat siitä, miten globaali kauppajärjestelmä rakentuu. Kun rakenne muuttuu, meidän on katsottava tarkasti, mitä mahdollisuuksia se avaa — ja mitä uusia haavoittuvuuksia se piilottaa.

Lähde: McKinsey & Company — The new geometry of trade, 13.5.2026
Mistä rakennemuutoksessa on kyse
Vielä 2010-luvun puolivälissä globaalin kaupan vallitseva malli oli yksinkertainen: tuotteita valmistettiin siellä, missä se oli halvinta — useimmiten Kiinassa — ja kuljetettiin sinne, missä niitä kulutettiin. Toimitusketjut olivat pitkiä, ohuita ja optimoituja yksikkökustannukseen. Tämä malli toimi niin kauan kuin oletettiin, että geopolitiikka pysyy taustalla ja maailmankauppa edistyy vapaakaupan sopimusten varassa.
Tämä oletus on viimeisten viiden vuoden aikana murtunut. McKinseyn analyysin mukaan globaalia kauppaa muokkaa nyt neljä rinnakkaista voimaa: geopoliittinen jännite USA:n ja Kiinan välillä, ilmastosääntely ja vihreä siirtymä, kriittisten raaka-aineiden uudelleenarviointi sekä työvoimakustannusten konvergenssi useilla aiemmilla halpamailla. Kukin näistä yksinään olisi suhdanneilmiö. Yhdessä ne ovat rakenteellinen siirtymä.
Tämän siirtymän nimi on kauppageometrian muutos: tavaravirtojen kartta piirtyy uudelleen. Friend-shoring tarkoittaa, että tuotanto siirtyy poliittisesti luotetuille kumppaneille. Near-shoring tarkoittaa, että se siirtyy maantieteellisesti lähemmäs kuluttajamarkkinaa. Multi-sourcing tarkoittaa, että yksikään yhtiö ei enää nojaa yhteen toimittajaan vaan rakentaa kolme rinnakkaista. Yhdessä nämä trendit lyhentävät ketjuja, kasvattavat varastoja ja nostavat yksikkökustannuksia — vastineeksi paremmasta resilienssistä eli kyvystä kestää häiriötä.
Mitä data kertoo
Numerot vahvistavat suunnan, vaikka muutos näkyy hitaasti yhden vuoden tilastoissa. Yhdysvaltain Kiina-tuonnin osuus kokonaistuonnista on viimeisen viiden vuoden aikana laskenut selvästi, ja saman ajan kuluessa Meksiko on noussut sen suurimmaksi tavarantoimittajaksi. Eurooppalainen kuva on samansuuntainen mutta hitaampi: EU on pyrkinyt vähentämään riippuvuuttaan kiinalaisesta kriittisten raaka-aineiden tarjonnasta sekä venäläisestä energiasta, ja molempien siirtojen takana on rakenteellinen, ei suhdanteellinen logiikka.
Toimitusketjujen lyhentäminen näkyy myös eurooppalaisen teollisuuden investointipäätöksissä. Akkuteollisuuden gigatehtaat sijoittuvat yhä useammin Eurooppaan, ei Aasiaan. Lääketeollisuus rakentaa eurooppalaista vaikuttava-aineiden valmistuskapasiteettia, jota oli viime vuosikymmenellä siirretty enimmäkseen Intiaan ja Kiinaan. Sirujen valmistuksessa EU:n Chips Act ohjaa kymmeniä miljardeja euroja eurooppalaisten tehtaiden rakentamiseen, vaikka pelin kärki on yhä Yhdysvaltain TSMC-kumppanuuksissa ja Aasian olemassa olevissa kapasiteeteissa.
Tämä on kalliimpaa kuin vanha malli. McKinseyn raportti varoittaa, että uusi kauppageometria nostaa hintoja niissä tuotekategorioissa, joissa toimitusketjut on rakennettava uudelleen — eikä se ole väliaikaista. Inflaation rakenteellinen pohjataso on todennäköisesti hieman korkeampi seuraavalla vuosikymmenellä kuin viime vuosikymmenellä. Tämä on suunnannäyttäjä myös keskuspankkien työkalupakille.
Eurooppalainen perspektiivi — kahden kerroksen reagointi
Eurooppa on tässä siirtymässä erityisessä asemassa. Toisaalta meillä ei ole Yhdysvaltain sotilas- ja teknologiapainostuskykyä eikä Kiinan teollista mittakaavaa. Toisaalta meillä on yli 400 miljoonan kuluttajan sisämarkkina, kehittynyt teollisuuspohja ja Saksan koneenrakennuksen kaltaisia globaaleja vahvuuksia, joita ei voi noin vain korvata.
Eurooppalaisen reagoinnin pitäisi olla kahdessa kerroksessa. Ensimmäinen on oma teollisuuspolitiikka: ReArm Europe -tyyppiset ohjelmat puolustusteollisuudessa, Chips Act puolijohteissa, Critical Raw Materials Act mineraaleissa. Nämä ohjelmat kanavoivat julkista pääomaa sinne, missä yksityinen markkinatoiminta yksin ei tuota tarvittavaa kapasiteettia eikä riittävän nopeasti. Toinen kerros on transatlanttinen ja monenkeskinen koordinointi: tunnustaminen, että EU ei voi yksin korvata Yhdysvaltain markkinaa eikä Kiinan tuotantoa, mutta voi rakentaa luotettavia ketjuja yhdessä Kanadan, Etelä-Korean, Japanin, Australian ja muiden samanmielisten kanssa.
Toistaiseksi etenkin toinen kerros on jäänyt riittämättömästi vahvistetuksi. Trumpin Kiinan-vierailun ympärillä kirjoitin aiemmin Innohubissa, että Eurooppa ei ole pöydässä silloin kun USA ja Kiina keskenään määrittävät seuraavan vuosikymmenen pelisääntöjä — mutta sen pitäisi olla, ja sen pitäisi rakentaa tähän omat liittolaisuutensa.
Mitä Suomelle
Suomi on kauppariippuvainen pieni avoin talous, ja sen vientirakenne on pohjoismaisten verrokkiemme tapaan painottunut välituotteisiin, raaka-aineisiin ja korkean lisäarvon kone- ja prosessiteollisuuteen. Tämä rakenne sopii uuden kauppageometrian niihin kerroksiin, joissa luotettavuus ja teknologinen erikoistuminen ratkaisevat — mutta vain jos osaamme käyttää etumme oikein.
Vahvuutemme ovat tunnistettavia. Pohjoismainen poliittinen ja sopimusvakaus tekee Suomesta luontevan friend-shoring-kohteen amerikkalaisille, korealaisille ja japanilaisille investoijille. Vihreä sähkö ja korkea tutkinto-osuus työvoimassa puoltavat puhtaan akkuteollisuuden, datakeskusten ja vaativan prosessiteollisuuden sijoittumista tänne. Pohjoinen sijainti antaa logistisen edun erityisesti pohjoiseurooppalaisille ja arktiselle markkinalle. Nämä eivät ole pieniä asioita — ne ovat juuri niitä, joista uusi kauppageometria palkitsee.
Mutta meillä on myös aitoja haavoittuvuuksia. Olemme historiallisesti olleet riippuvaisia kahdesta isosta naapurivirrasta — Saksan koneenrakennuksen ja Pohjois-Euroopan kauppakumppanuuden — ja molempien näkymä lähivuosina on epävarma. Jos saksalainen autoteollisuus jää AI-aikakauden uudelleenmäärittelyssä jälkeen, suomalaisten alihankkijoiden tilauskanta supistuu. Jos transatlanttiset jännitteet kärjistyvät, suomalaisten yritysten Yhdysvaltain-markkinapääsyä koskevat ehdot voivat heikentyä huomattavasti tariffi-instrumenttien kautta.
Vuoden 2035 perspektiivi
Kun katsomme kymmenen vuoden päähän, kysymys ei ole enää siitä, jos uusi kauppageometria muuttaa Suomen viennin rakennetta — vaan siitä, miten siihen valmistaudumme. McKinseyn analyysi tarjoaa kolme suuntaviivaa, jotka Suomi voi ottaa omaksi politiikakseen:
Ensimmäinen on aktiivinen positionointi friend-shoring-kohteena. Tämä tarkoittaa nopeampaa luvitusta, ennakoitavampaa veroja-säätelyä ja kohdennettuja kannustimia investoinneille, jotka tuovat tänne korkean lisäarvon kapasiteettia. Suomi ei voi kilpailla Etelä-Euroopan halvemmilla työvoimakustannuksilla, mutta voi kilpailla luotettavuudella ja ennakoitavuudella.
Toinen on omien arvoketjun kärki-osien tunnistaminen ja vahvistaminen. Suomi on perinteisesti vahva paperikoneissa, hisseissä, jäänmurtajissa, mobiilipohjaisessa ohjelmistossa ja AI-koulutuskapasiteetissa. Näiden ympärille on rakennettava sellainen ekosysteemi, jossa pienen maan vahvuus syntyy kapeudesta ja syvyydestä, ei laajuudesta. Kapean alueen maailmanluokan osaaminen kestää uuden geometrian paineen paremmin kuin laaja keskinkertaisuus.
**Kolmas** on energia-asetelmamme valjastaminen. Pohjoismainen vähäpäästöinen sähkö on yksi suurimpia rakenteellisia etuja, joita Suomella on tähän kauppageometriaan. Sen pitäisi heijastua sähköintensiivisen teollisuuden uusinvestointien sijoittumisessa — mutta vain jos energiapolitiikka pysyy ennakoitavana yli vaalikausien. Olen aiemmin pohtinut Innohubissa, miksi vaalikausi vaikeuttaa tällaisia pitkän aikajänteen sitoumuksia. Tämä on yksi konkreettisin kohta, jossa rakenteellisen sitoutumisen puute näkyy suoraan vientimme kilpailukyvyssä.
Eteenpäin katsoen
Globaalin kaupan uusi geometria ei ole tulevaisuuden ilmiö, joka näkyy joskus 2030-luvulla. Se on tämän hetken ilmiö, joka muokkaa toimitusketjuja juuri nyt. Saksan autoteollisuus rakentaa Texasin tehtaita. Yhdysvaltalainen lääketeollisuus siirtää tuotantoa Meksikoon. Eurooppalainen akkuteollisuus tekee paluuta Aasiasta omille kotimarkkinoilleen.
Suomalaisen päättäjän kysymys ei ole, otetaanko muutos vastaan. Se on, otetaanko se vastaan etukenossa vai takakenossa. Etukenossa otettuna se on Suomelle yksi seuraavan vuosikymmenen merkittävimmistä kasvumahdollisuuksista — luotettavalle pohjoiselle pikkumaalle, jonka vahvuus on ennakoitavuus, tekninen tarkkuus ja vähäpäästöinen energia. Takakenossa otettuna se on hidasta sopeutumista vientimarkkinan supistumiseen.
Vastauksen ei tarvitse olla heti valmis. Mutta kysymyksen pitää olla seuraavan hallituksen ensimmäisten kolmen kuukauden agendalla — ei sen viimeisten.
Jatka lukemista
Sinua saattaa kiinnostaa myös


Innohub TV
Katso tämä sisältö myös Innohub TV:ssä
Poimimme sinulle Innohub TV:stä klipit, jotka jatkavat samaa aihetta.