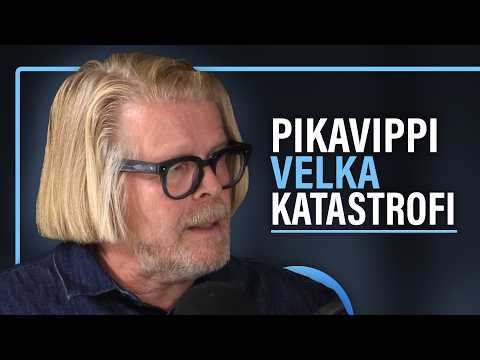
Lakimies Olli-Matti Korhonen avaa Puheenaihe-podcastissa, miksi pikavipit, ulosotto ja velan vanhentuminen koskettavat myös yrittäjiä
Pikavipit tuntuvat nopealta avulta rahapulaan – muutama klikkaus puhelimella, ja tili on hetkessä täynnä. Mutta lakimies ja varatuomari Olli-Matti Korhonen muistuttaa tuoreessa Puheenaihe-podcastin jaksossa, että kyse on paljon isommasta ilmiöstä kuin yksittäisen ihmisen hetkellisestä rahantarpeesta. Hän puhuu suoraan valtavasta ongelmasta, joka ulottuu ulosottoon, maksuhäiriömerkintöihin ja lopulta koko kansantalouteen asti.
Miksi tämä pitäisi kiinnostaa yrittäjää tai yritysjohtajaa, joka ei itse ole ottamassa pikavippiä? Koska sama ilmiö näkyy suoraan asiakaskunnassa, työntekijöissä ja jopa omassa rahoituskelpoisuudessa – etenkin, jos yritystoiminnan taustalla on henkilökohtainen takaus.
Pikavipit eivät ole kadonneet mihinkään
Pikavippien historia Suomessa on lyhyt mutta vauhdikas: markkina syntyi nopeasti kännyköiden ja verkkopankkitunnistautumisen myötä, ja sääntelyä on jouduttu rakentamaan jälkikäteen. Korhonen käy jakson alussa läpi, miten tuote on ehtinyt muuttaa muotoaan useaan otteeseen sääntelyn kiristyessä.
Yksi keskeinen käsite jakson puheessa on limittiluotto: jatkuva, rajattu luottolimiitti, josta voi nostaa rahaa toistuvasti ilman uutta hakemusta. Se on kuluttajalle houkutteleva juuri siksi, että raja tuntuu näkymättömältä – kunnes lasku erääntyy ja korot ovat ehtineet kasvaa.
Maksuhäiriömerkintä seuraa vuosia
Kun lasku jää maksamatta, seuraa takaisinperintä, sitten mahdollisesti ulosotto ja lopulta maksuhäiriömerkintä. Merkintä ei ole vain nolo yksityiskohta luottotietorekisterissä – se voi estää asunnon vuokraamisen, uuden luoton saamisen ja yrittäjälle pahimmillaan myös yrityksen rahoituksen, jos pankki tarkistaa omistajan henkilökohtaisen luottohistorian takauksen yhteydessä.
Yksilön ongelma, joka näkyy koko taloudessa
Korhonen puhuu jaksossa yhteiskunnallisesta ongelmasta, joka ei rajaudu yksittäisiin talouksiin. Kun merkittävä osa väestöstä kamppailee velkojen kanssa, se näkyy kansantaloudessa: ostovoima heikkenee, sosiaalitukien tarve kasvaa ja osa rahasta virtaa suoraan ulkomaisille luotonantajille sen sijaan, että se kiertäisi kotimaisessa taloudessa.
Tämä on kiinnostava peilipinta sille, miksi vaurastuminen tuntuu niin monelle vaikealta, vaikka periaatteessa se kuulostaa yksinkertaiselta. Velkakierre vie samat resurssit – ajan, energian ja rahan – jotka pitäisi käyttää säästämiseen tai sijoittamiseen. Moni on kokeillut ratkaisua, jossa sivutulo toimii puskurina juuri niinä kuukausina, kun päätulo ei riitä – ja se on usein kestävämpi tie kuin uusi luotto.
Velkakierre vie samat resurssit – ajan, energian ja rahan – jotka pitäisi käyttää säästämiseen tai sijoittamiseen.
Sääntely juoksee perässä, perintäala ja tuomioistuimet täyttä vauhtia
Jakson keskiosassa käydään läpi, miten sääntely on kiristynyt vuosi vuodelta, mutta pikavippiyrityksiä on siitä huolimatta edelleen markkinoilla – osa toimii tiukasti sääntöjen rajoissa, osa hakee jatkuvasti uusia rakoja. Kun yksi liiketoimintamalli suljetaan, markkinalle ilmestyy nopeasti seuraava. Se muistuttaa siitä, kuinka tärkeää on osata tunnistaa, milloin yrityksen kannattaa lopettaa kokeilu – sääntelijän tai tuomioistuimen tekemänä tämä päätös tulee usein vasta vuosien viiveellä.
Perintätoimistot, oikeudenkäynnit ja korkeimman oikeuden ratkaisut muodostavat oman kokonaisuutensa: sopimusten pätevyyttä ja luottokelpoisuuden arviointia on jouduttu tarkentamaan kanne kanteelta. Viranomaisten ja politiikan rooli on tässä yhtälössä hidas mutta välttämätön – sääntely syntyy aina jälkijunassa, kun ongelma on jo ehtinyt kasvaa.
Velan vanhentuminen – mitä laki oikeasti sanoo
Yksi jakson kiinnostavimmista teemoista on velan vanhentuminen: velatkin voivat lopulta vanhentua, mutta käytännössä määräaika katkeaa helposti uudelleen, jos velkoja nostaa kanteen tai velallinen tunnustaa velan esimerkiksi maksamalla pienenkin summan. Korhonen käy läpi myös korkeimman oikeuden ratkaisuja, jotka ovat tarkentaneet, milloin vanhentuminen todella tapahtuu – ja milloin velka herää uudelleen henkiin.
Sääntely syntyy aina jälkijunassa, kun ongelma on jo ehtinyt kasvaa.
Tekoäly on tulossa myös velkojen maailmaan
Jakson lopussa sivutaan tekoälyä – ja se on ymmärrettävää. Sama teknologia, joka tekee tekoälyagenteista toimivan osan arjen työympäristöä asiakaspalvelussa ja myynnissä, on jo nyt käytössä luottopäätösten automatisoinnissa, perinnän priorisoinnissa ja sopimustekstien analysoinnissa. Yrittäjälle tämä on kaksiteräinen miekka: toisaalta automaatio nopeuttaa oman yrityksen luottotarkistuksia, toisaalta samat työkalut tehostavat myös pikavippiyritysten ja perintätoimistojen toimintaa.
Mitä tästä voi oppia?
Pikavipit eivät ole vain kuluttajan yksityisasia – ne heijastuvat suoraan yritysten arkeen: asiakkaiden ostovoimaan, työntekijöiden jaksamiseen ja joskus jopa yrittäjän omaan rahoituskelpoisuuteen. Kannattaa siis pitää oma luottohistoria kunnossa etenkin, jos yritysrahoitukseen liittyy henkilökohtainen takaus.
Suurin oivallus on ehkä tämä: velka syntyy hetkessä, mutta sen purkaminen – niin yksilön kuin koko talouden tasolla – kestää vuosia. Siksi puskuri, sivutulo tai yksinkertaisesti realistinen näkymä omaan maksukykyyn kannattaa rakentaa ennen kuin pikavippi tuntuu ainoalta vaihtoehdolta.
Lähteet
- Pikavipit, ulosotto ja velan vanhentuminen (Olli-Matti Korhonen) | Puheenaihe 702 — Rami Kurimon haastattelema lakimies ja varatuomari Olli-Matti Korhonen, Puheenaihe-podcast, julkaistu 6.9.2026.

Jatka lukemista
Sinua saattaa kiinnostaa myös



Innohub TV
Katso tämä sisältö myös Innohub TV:ssä
Poimimme sinulle Innohub TV:stä klipit, jotka jatkavat samaa aihetta.