
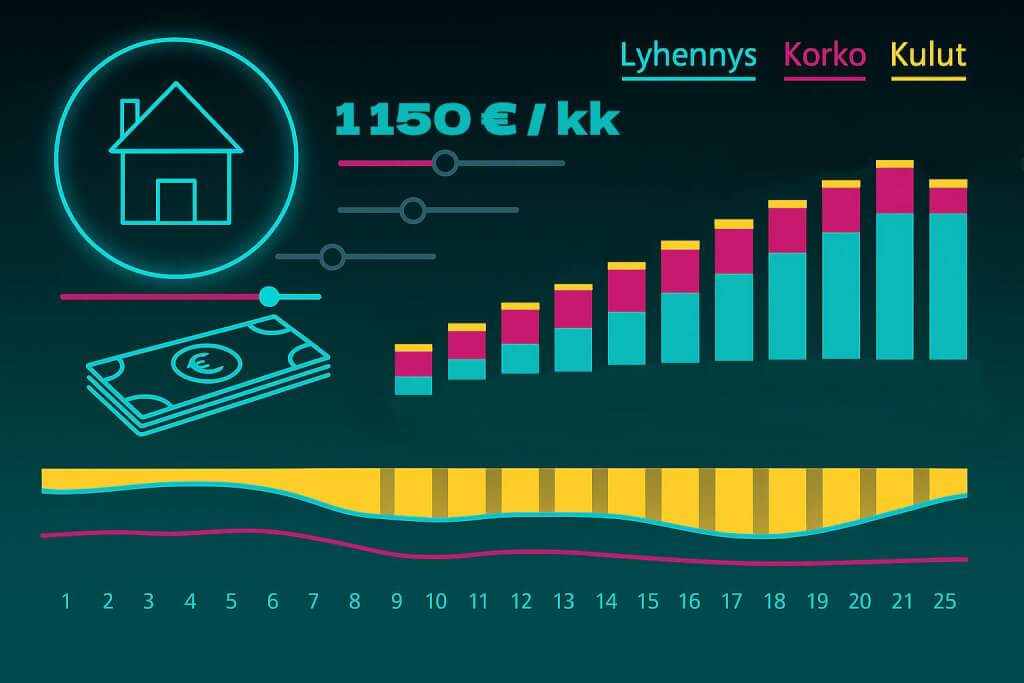
Asuntolainan kuukausierä on harvoin se mielenkiintoisin numero. Mielenkiintoisempi on se, paljonko maksat lainasta yhteensä — ja miten 6 prosentin korolla pitäisi vielä jäädä rahaa elää. Tässä artikkelissa avataan annuiteetti, marginaalien tyypilliset tasot, stressitestin logiikka ja se, miksi pieni korkomuutos pomppaa kuukausierässä paljon.
👉 Avaa lainalaskuri — kuukausierä, korko-, lyhennys- ja hoitokulujakauma vuosittain, stressitesti 6 %:n korolla.
Annuiteetti — sama euromäärä joka kuukausi
Suomessa lähes kaikki asuntolainat ovat annuiteettilainoja. Kuukausierä pysyy samana koko laina-ajan (kun korko ei muutu), mutta sen sisältö muuttuu: alussa suurin osa erästä on korkoa, lopussa lähes kaikki on lyhennystä.
250 000 €:n laina, 25 vuotta, 4 % korko → kuukausierä on noin 1 320 €. Ensimmäisen kuukauden korko-osuus on noin 833 € ja lyhennys noin 487 €. Viimeisen kuukauden korko-osuus on noin 4 € ja lyhennys 1 316 €.
Annuiteetti vs. tasalyhennys
Tasalyhennys: lyhennys on aina yhtä suuri (esim. 833 €/kk), mutta korkokomponentti pienenee — kuukausierä alkaa suurena ja pienenee. Halvempi kokonaiskustannus, mutta vaatii enemmän maksukykyä alussa. Suomessa harvinainen kuluttajalainoissa.
Annuiteetti: kuukausierä pysyy samana, mutta lyhennys kasvaa ja korko pienenee. Hieman kalliimpi yhteensä (jos korko ei muutu), mutta tasaisempi maksuvirta — ja mahdollisuus reagoida koronlaskuun.
Korko = viitekorko + marginaali
Suomalaisen asuntolainan korko muodostuu kahdesta osasta:
- Viitekorko — useimmiten 12 kuukauden Euribor. Vaihtelee markkinoiden mukaan. Toukokuussa 2026 12 kk Euribor on noin 2,3 %.
- Marginaali — pankin osuus, joka pysyy sopimuksessa muuttumattomana koko laina-ajan tai sovittuun tarkistusajankohtaan asti.
Marginaalit elävät pankki- ja asiakaskohtaisesti:
| Pankki | Tyypillinen marginaali (2026) |
|---|---|
| OP | 0,40 – 0,80 % |
| Nordea | 0,45 – 0,90 % |
| Danske Bank | 0,50 – 1,00 % |
| S-Pankki | 0,40 – 0,75 % |
| Aktia / Säästöpankki | 0,55 – 1,20 % |
Marginaali on neuvottelukysymys. Hyvä tulotilanne, vakaat työsuhde, isot säästöt ja kilpailutus pudottavat marginaalia tyypillisesti 0,2–0,4 prosenttiyksikköä.
Stressitesti — miksi 6 %?
Finanssivalvonta suosittelee, että pankki testaa hakijan maksukykyä 6 prosentin korolla — vaikka todellinen korko olisi 3 %. Logiikka: 25–30 vuoden lainan aikana korkotasot ehtivät vaihdella, ja 6 % on historiallinen “stressitaso”. Vuosina 1990–2008 keskikorkotaso pyöri 4–6 %:ssä.
250 000 €:n laina 25 vuoteen:
- 3 % korolla → kuukausierä 1 185 €
- 4 % korolla → 1 320 € (+135 €)
- 5 % korolla → 1 460 € (+275 €)
- 6 % korolla → 1 610 € (+425 €)
Korko nousee kolmella prosenttiyksiköllä → kuukausierä kasvaa noin 36 %. Tämä on stressitestin viesti: jos 6 %:n erä ei mahdu kuukausibudjettiin, lainasumma on liian iso.
Korkokatto, korkoputki ja kiinteä korko
Korkoriskiltä voi suojautua kolmella tavalla:
- Korkokatto: pankki takaa maksullisesti, ettei kokonaiskorko nouse esim. 4 %:n yli sovittuna kautena (5–10 v). Hinta tyypillisesti 0,2–0,5 % lainasummasta vuodessa, mutta kerralla maksuna käteen.
- Korkoputki: vaihteluväli ala- ja yläkoroille (esim. 1 %–4 %). Halvempi kuin pelkkä katto.
- Kiinteä korko: pankki sitoutuu samaan korkoon esim. 3, 5 tai 10 vuodeksi. Suomessa harvinainen pitkillä jaksoilla, hinnaltaan 0,5–1,5 prosenttiyksikköä korkeampi kuin vaihtuva.
Lyhennysvapaa kuukausi
Useimmilla pankeilla saa 3–12 lyhennysvapaata kuukautta laina-ajan kuluessa, ilman erillistä neuvottelua. Tällöin maksat vain koron — kuukausierä putoaa esim. 1 320 €:sta noin 833 €:oon. Hyödyllinen vanhempainvapaalla, työttömyydessä tai isossa kertaostossa, mutta jokainen lyhennysvapaa kuukausi pidentää lainaa ja nostaa kokonaiskustannusta.
Esimerkki: ensiasunnon ostaja
Maija ostaa 280 000 €:n asunnon. Omarahoitus 40 000 € (sis. ASP-bonus), laina 240 000 €. 25 vuoden annuiteetti, korko 3,2 % (Euribor 2,3 % + marginaali 0,9 %), hoitokulu 3 €/kk, toimitusmaksu 720 €.
- Kuukausierä = 1 165 € (sis. hoitokulun)
- Korkoa yhteensä = noin 110 000 €
- Kokonaiskustannus 25 v = noin 351 000 €
- Stressitesti 6 %:lla → kuukausierä 1 549 €. Maijan 4 200 €:n nettotuloilla tämä on 37 % palkasta — yli yleisen 35 %:n raja, joten pankki pyytää joko isompaa omaa rahoitusta tai pidempää laina-aikaa.
Usein kysyttyä
Mikä on hyvä laina-aika?
Yleisesti 20–25 vuotta. Pidemmällä laina-ajalla (30 v) kuukausierä laskee, mutta kokonaiskustannus nousee tuhansia euroja. Lyhyemmällä (15 v) säästät korkoja, mutta kuukausi tiukentuu.
Kannattaako maksaa lainaa pois nopeammin?
Jos säästöillesi saat tuottoa korkeammin kuin lainan koron jälkeen verot, säästäminen voittaa. Käytännössä 4 %:n lainalla nopea takaisinmaksu lähes aina kannattaa, koska riskittömän säästön tuotto on alhaisempi.
Mitä asuntolainavähennys tarkoittaa nykyään?
Asuntolainan korkovähennys poistui kokonaan 2023. Sitä ei enää saa, ellei kyse ole tulonhankkimislainasta (esim. sijoitusasunto, jossa vähennetään 100 %).
Voiko korkokattolaskuri kertoa, kannattaako se?
Yleensä ei kannata maksimaalista kattoa, jos lainasi on suuri ja korkojen nousu rajussa skenaariossa ei katkaisisi maksukykyä. Pienempi katto tai osittainen suojaus on yleensä järkevämpi.
Liittyvät työkalut
- Lainalaskuri — kuukausierä, lyhennystaulu vuosittain, stressitesti, hoitokulut ja toimitusmaksut.
- ALV-laskuri — yritystoiminnassa, jos hankit kalustoa tai palveluita.
- Katelaskuri — yrityslainan takaisinmaksukykyyn.
- Laskutusohjelma — yrittäjälle, kun lainan kassavirta perustuu laskutukseen.
Tämä artikkeli on yleistä tietoa, ei sijoitus- tai luottoneuvontaa. Pyydä aina pankistasi henkilökohtainen tarjous ja tarkista ehdot ennen sopimuksen allekirjoitusta.

Jatka lukemista
Sinua saattaa kiinnostaa myös

Innohub TV
Katso tämä sisältö myös Innohub TV:ssä
Poimimme sinulle Innohub TV:stä klipit, jotka jatkavat samaa aihetta.
