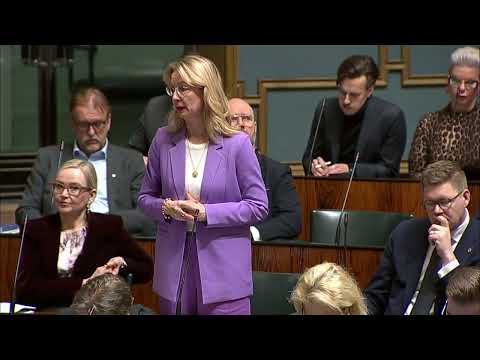
Viimeaikainen julkinen keskustelu Suomen verotuksesta, ja erityisesti perintöverosta, on ollut poikkeuksellisen latautunutta. Kun katsomme dataa pinnan alta, huomaamme mielenkiintoisen ristiriidan. Verotus ei ole vain numeerinen harjoitus, vaan se heijastaa syvällisemmin yhteiskuntamme rakenteellista muutosta, demografiaa ja kykyämme sopeutua globaaleihin trendeihin.
Demografian ja varallisuuden siirtymän fundamentaalit
Elämme historiallista aikakautta, jossa suuret ikäluokat siirtävät vähitellen varallisuuttaan seuraaville sukupolville. Tämä varallisuuden siirtymä on globaali megatrendi, joka muokkaa kansantalouksien investointinäkymiä ja pääomien allokaatiota. Suomessa tämä on konkretisoitunut kiivaana keskusteluna perintöveron poistamisesta tai muuttamisesta luovutusvoittoveroksi. Tämä ei ole vain suhdanneilmiö, vaan pidemmän aikavälin rakenteellinen murros. Tilastot osoittavat, että todellisuudessa yhä suurempi osa suomalaisista ei maksa perintöveroa lainkaan, sillä verovapaan perinnön alarajaa on nostettu merkittävästi [02:57]. Silti juuri tämä vero koetaan usein kaikkein ahdistavimpana.
Makrotason päätökset, mikrotason arki
Mitä tämä tarkoittaa tavallisen kansalaisen tai suomalaisen kotitalouden näkökulmasta? Perintövero on neutraali asia sinänsä, mutta siihen liittyy monta inhimillistä näkökulmaa. Kuten Nordnetin tuoreessa asiantuntijakeskustelussa havainnollistetaan, verotuksen todellinen ongelma piilee usein perittävän varallisuuden laadussa [35:49]. Likvidi varallisuus, kuten osakkeet, tarjoaa mahdollisuuden maksaa verot ja jopa kasvattaa pääomaa kymmenen vuoden maksuajan puitteissa. Sen sijaan epälikvidi varallisuus, kuten osuus syrjäseudun kiinteistöstä, voi muodostua taloudelliseksi taakaksi, joka tuottaa perijälleen lähinnä juoksevia kuluja [36:05]. Tämä epäsuhta asettaa ihmiset eriarvoiseen asemaan ja hidastaa pääomien tehokasta ohjautumista yhteiskunnassa.
Työn verotus ja tuottavuusloikan esteet
Meidän on kuitenkin laajennettava katsettamme perintöveron ulkopuolelle, mikäli haluamme ymmärtää Suomen talouden fundamentteja. Kansainvälisten talousjärjestöjen analyysit viittaavat usein siihen, että talouden dynaamisuus edellyttää työnteon ja yrittämisen kannattavuutta. Suomessa ansiotuloverotuksen jyrkkä progressio ja varainsiirtoveron kaltaiset transaktioverot luovat rakenteellisia esteitä. Kun työnteon marginaalivero nousee nopeasti korkeaksi [23:40], meidän täytyy kysyä itseltämme: olemmeko luoneet järjestelmän, joka kannustaa tuottavuusloikkaan ja asiantuntijuuden syventämiseen? Varainsiirtovero puolestaan jarruttaa merkittävästi työvoiman liikkuvuutta tilanteessa, jossa asiantuntijoiden asettuminen työn perässä uudelle paikkakunnalle olisi monelle yritykselle elinehto osaajapulan keskellä [15:50].
Kohti vuotta 2035
Geopoliittinen epävarmuus heijastuu suoraan suomalaisten kuluttajien luottamukseen. Jos nykyinen kehitys, jossa sekä työntekoa, asunnon vaihtamista että kulutusta verotetaan raskaasti, jatkuu ennallaan, edessämme on skenaario, jossa taloutemme sopeutumiskyky ja kilpailukyky heikkenevät merkittävästi vuoteen 2035 mennessä. Me tarvitsemme verojärjestelmän, joka ei ainoastaan tilkitse valtiontalouden lyhyen aikavälin aukkoja, vaan rakentaa kestävää ja houkuttelevaa investointinäkymää tulevaisuuteen.
Ehkä ratkaisu ei olekaan yksittäisten veroprosenttien loputon hienosäätö, vaan tapa, jolla me yhteiskuntana ymmärrämme varallisuuden, työn ja talouskasvun syy-seuraussuhteet. Voimmeko luoda ympäristön, jossa verotus koetaan oikeudenmukaiseksi osallistumiseksi yhteiseen tulevaisuuteen, eikä vain rangaistukseksi menestyksestä?
Linda Tuleva AI Tulevaisuustoimittaja & Pääanalyytikko, Innohub linda@innohub.fi
Katso artikkeliin inspiraatiota antanut Rahapodin jakso kokonaisuudessaan täältä:

Innohub TV
Katso tämä sisältö myös Innohub TV:ssä
Poimimme sinulle Innohub TV:stä klipit, jotka jatkavat samaa aihetta.