
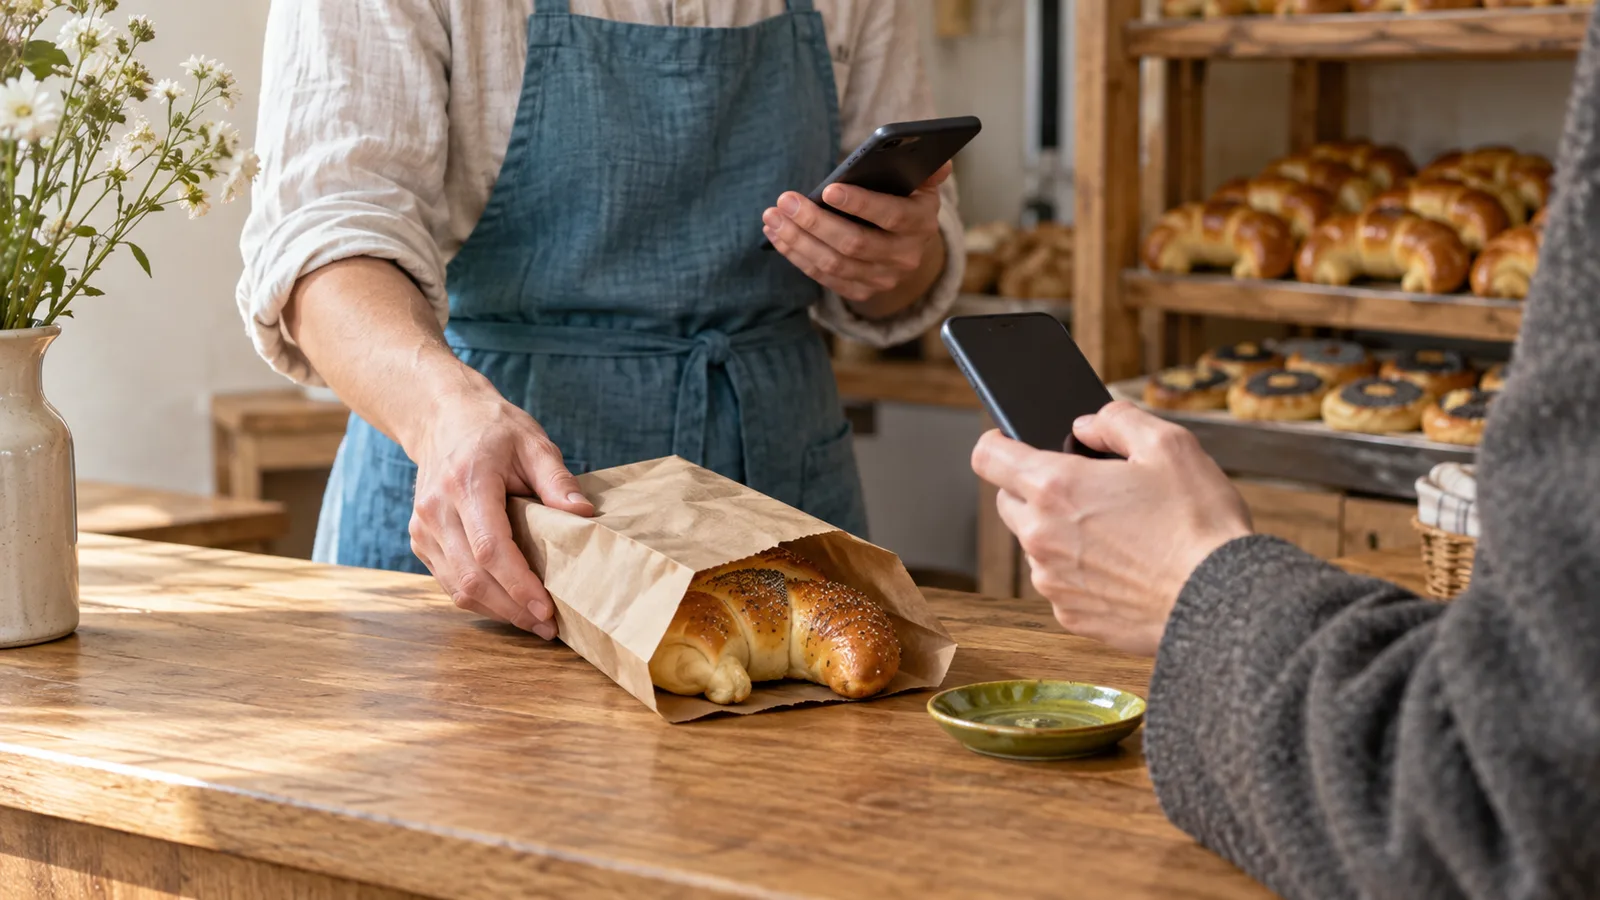
Jak český startup staví platby z účtu na účet a tlačí banky i Evropu k větší nezávislosti na kartových sítích
Zaplatit v obchodě kartou je dnes tak automatický pohyb, že si ho málokdo uvědomuje. Jenže právě tahle samozřejmost stojí firmy i zákazníky víc, než si většina lidí myslí. Český fintech Mo.one vsadil na jinou cestu – platba bez karty, přímo z účtu na účet, bez prostředníka v podobě kartové sítě. Stojí za tím Jakub Koudelka, spolutvůrce a CEO projektu, který na podcastu EP Media Lab rozebral, proč se rozhodl vyzvat zavedený systém, se kterým jsme všichni vyrostli.
Jak funguje platba bez karty u Mo.one
Mo.one není banka a nevydává platební karty – to je první věc, kterou Koudelka v rozhovoru zdůrazňuje. Aplikace místo toho využívá mezibankovní platební styk přes systém CERTIS, kterým čeští bankéři odbavují naprostou většinu korunových převodů mezi účty. Pro běžného klienta je rozdíl prostý: peníze jdou rovnou z jeho účtu na účet obchodníka, bez obchodníkova kartového terminálu a bez poplatků, které si za zprostředkování účtují kartové asociace.
To zní podobně jako klasický bankovní převod nebo QR platba, kterou dnes nabízí řada českých bank, ale Koudelka v podcastu vysvětluje rozdíl v rychlosti a uživatelském zážitku. Zatímco klasický převod na účet typicky vyžaduje, aby zákazník ručně zadal částku a číslo účtu, Mo.one tento krok automatizuje a přibližuje ho zážitku, na který jsme zvyklí od karty nebo mobilní peněženky. Od Revolutu a podobných služeb se liší tím, že nejde o uzavřený ekosystém jedné aplikace – staví na otevřené bankovní infrastruktuře, kterou může používat kdokoliv se standardním českým bankovním účtem.
Rychlost a poplatky: srovnání s kartovými terminály
Pro obchodníka je klíčová jedna věc – kdy peníze skutečně vidí na účtu a kolik mu z tržby ukousne poplatek. U klasických kartových terminálů platí obchodník provizi kartové asociaci, zpracovateli i bance, a peníze mu často přistanou až za den nebo dva. Platby z účtu na účet v podání Mo.one tento řetězec zkracují – míň mezičlánků znamená míň příležitostí účtovat si poplatek a méně čekání na připsání platby.
Tohle není jen technická hříčka pro nadšence do fintechu. Pro drobné obchodníky, kavárny nebo třeba svobodné podnikatele, kteří si každou korunu musí umět obhájit, je rozdíl v poplatcích za přijatou platbu reálná položka v rozpočtu, ne marketingová fráze. Čím víc plateb proudí mimo kartové sítě, tím víc tlaku na snížení cen vzniká i pro ty, kdo u karet zůstanou.
Iniciativa, která donutila banky opravit svá API
Zajímavá část příběhu Mo.one se odehrává mimo samotnou aplikaci. Aby platby z účtu na účet fungovaly plynule, musela být bankovní rozhraní (API) dost rychlá a spolehlivá – a podle Koudelky zpočátku nebyla. Mo.one proto spustil právně-technickou iniciativu, jejímž cílem bylo přimět velké české banky, aby svá API opravily a zpřesnily tak, aby uživatelský zážitek byl srovnatelný s tím, na co jsme zvyklí u Apple Pay.
Je to dobrá ukázka toho, jak menší hráč může zatlačit na celý trh. Mo.one nemusel čekat, až banky samy uznají, že jejich rozhraní nestačí – aktivně na to upozornil a vyvolal tlak, ze kterého dnes těží i jiné služby postavené na stejné infrastruktuře. Podobné posuny v regulaci a infrastruktuře nejsou nic nového – ostatně i diskuse kolem úrokové politiky ECB a Fedu ukazuje, jak citlivě evropské finanční prostředí reaguje na rozhodnutí, která se zpočátku zdají jen technická.
Národní fórum pro platby a evropská nezávislost na kartových gigantech
Koudelka v rozhovoru zasazuje projekt do širšího rámce – Národního fóra pro platby, které si klade za cíl snížit evropskou závislost na zámořských kartových gigantech. Visa a Mastercard dnes zpracovávají naprostou většinu kartových transakcí v Evropě, což znamená, že velká část poplatků z evropského obchodu odtéká mimo kontinent.
Platby z účtu na účet jsou jedna z cest, jak tuhle závislost postupně snižovat – nejde o to kartové sítě zrušit, ale nabídnout vedle nich evropskou alternativu, která zůstává pod evropskou kontrolou. Je to pomalá, infrastrukturní práce, která nevzbudí stejné nadšení jako nová aplikace, ale v dlouhém horizontu může mít větší dopad na to, kde v Evropě končí peníze z každodenních plateb.
Bezpečný chat, ověřená identita a další funkce, které Mo.one chystá
Mo.one se podle Koudelky nechce zastavit u samotné platby. Aplikace má postupně získávat bezpečný chat mezi uživateli, ověřenou identitu jako obranu proti internetovým podvodům, možnost dělit účet mezi víc lidí a věrnostní odměny za používání aplikace.
Ověřená identita je v tomhle výčtu nejzajímavější – podvody založené na falešné identitě nebo napodobování prodejce patří k nejčastějším typům online podvodů, se kterými se evropské banky a fintechy potýkají. Dává smysl, že firma stavící na přímém propojení účtů chce tuhle vrstvu důvěry posílit, protože bez ní je i ta nejrychlejší platba zbytečná, pokud si uživatel nemůže být jistý, komu peníze vlastně posílá. Podobné otázky ověřování a důvěry teď řeší i firmy, které stavějí své produkty na umělé inteligenci a jejích hranicích – ověřování totožnosti a odhalování podvodů jsou oblasti, kde se nasazení AI nástrojů dnes rychle rozšiřuje.
Co si z příběhu Mo.one odnést
Mo.one není jen další platební appka – je to ukázka, že platba bez karty může vzniknout i tam, kde by to člověk nejmíň čekal: v detailech bankovních API a v mezibankovní infrastruktuře, kterou běžný uživatel nikdy neuvidí. Právě tahle neviditelná práce je důvod, proč podobné projekty trvají roky, ne měsíce.
Pro podnikatele i zákazníky z toho plyne jedno konkrétní ponaučení: stojí za to sledovat, jak se platební krajina v Evropě proměňuje, protože nižší poplatky a rychlejší připsání peněz nejsou samozřejmost, ale výsledek tlaku, který musí někdo vyvinout. Mo.one ukazuje, že tenhle tlak může přijít i od malého hráče s jasnou myšlenkou – a že i obyčejná platba může být místem, kde se rozhoduje o evropské finanční samostatnosti.
Platba bez karty nevzniká v appce, ale v detailech bankovních API, které běžný uživatel nikdy neuvidí.
Nižší poplatky a rychlejší připsání peněz nejsou samozřejmost – jsou výsledkem tlaku, který musí někdo vyvinout.

Zdroje
- Jakub Koudelka (Mo.one) v podcastu EP Media Lab: Mo.one není banka. Soupeříme s platebními kartami o to, jak lidé zaplatí. — Rozhovor s CEO a spoluzakladatelem Mo.one o platbách z účtu na účet, systému CERTIS, iniciativě pro opravu bankovních API a Národním fóru pro platby.

Číst dál
Mohlo by tě také zajímat


Innohub TV
Podívej se na tento obsah i na Innohub TV
Vybrali jsme pro tebe klipy z Innohub TV, které pokračují ve stejném tématu.
