
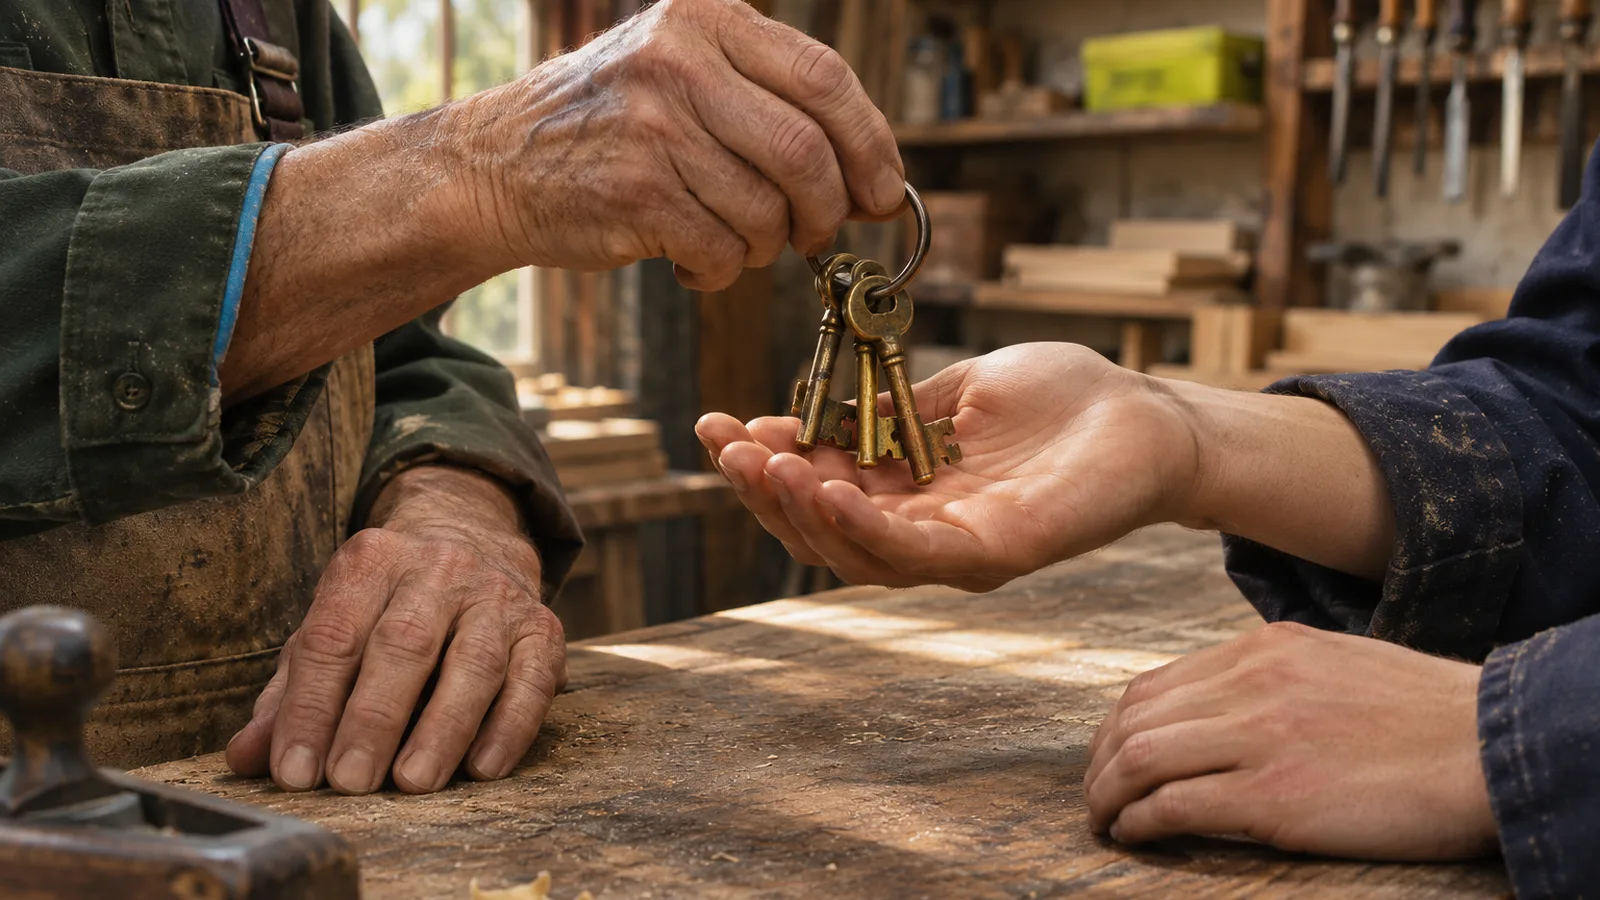
A cég értéke nem az adásvételi szerződés aláírásának napján dől el, hanem az azt megelőző években. Sok tulajdonos csak akkor gondol az utódlásra, amikor egészsége vagy kimerültsége rákényszeríti. Ekkor derül ki, hogy a vállalkozás annyira szorosan köré épült, hogy teljes értékén nem adható el. Ez az útmutató segít felmérni, mennyire áll készen a cég a következő tulajdonosra.
Tíz kérdéssel ellenőrizzük a felkészültséget, végigvesszük a három leggyakoribb utat, számpéldán nézzük meg a tulajdonosfüggés árhatását, és sorra vesszük az adózási kérdéseket. A végén olyan teendőket találunk, amelyekkel már ezen a héten elindulhatunk.
Az egész gazdaságot érintő szerkezeti kérdés
A népesség öregedése nemcsak a nyugdíjkiadásokban látszik. Európa-szerte egyre több kisvállalkozó jut el oda, hogy szeretne hátrébb lépni. Minden sikeres átadás munkahelyeket, ügyfélkapcsolatokat és tudást őriz meg. A sikertelen átadás miatt viszont akár nyereséges cég is bezárhat, pusztán azért, mert nem talált időben utódot.
Ez önmagában semleges demográfiai tény, a következményei azonban nem semlegesek. A 2030-as évek felé haladva sok helyi szolgáltatásnál az, hogy ki folytatja a munkát, éppolyan fontos lesz, mint az, hogy holnap ki szolgálja ki az ügyfelet.
Felkészültségi próba: tíz kérdés
Válaszoljunk igennel vagy nemmel. Minden nem egy olyan feladat, amelyet érdemes megoldani még a vevőkeresés előtt.
- Működik a cég két hétig nélkülünk úgy, hogy az ügyfelek nem vesznek észre különbséget?
- A legnagyobb ügyfél jóval kevesebbet ad a bevétel ötödénél?
- A fontos munkafolyamatokat leírtuk úgy, hogy egy új munkatárs nélkülünk is megtanulhassa őket?
- Az ügyfélszerződések írásosak és átadhatók az új tulajdonosnak?
- A könyvelés naprakész, az éves beszámoló hosszú magyarázat nélkül is érthető?
- A magánkiadások teljesen elkülönülnek a vállalkozás költségeitől?
- A kulcsemberek új tulajdonos mellett is maradnának?
- Legalább három évre be tudjuk mutatni a pénzáramlás és a fedezet alakulását?
- A bérlet, a domain, a márka és a szoftverfiókok a cég nevén vannak, nem a sajátunkon?
- Tudjuk, mit szeretnénk csinálni a visszavonulás után?
Az utolsó kérdés nem mellékes. Sok ügylet azért hiúsul meg, mert az eladó érzelmileg még nem kész elengedni a céget. A tulajdonosfüggés már jóval az eladás előtt is kockázat. Az önállóbb működéshez a tudást is tovább kell adni; ehhez kapcsolódik a vállalati tanulás és az új munkatársak helyének megtervezése.
Három út az új tulajdonoshoz
Családon belüli utódlás
Az utód ismerős, és sok országban kedvezőbb lehet az adózás is. A kockázat az, ha a rokonság alapján választunk, nem a motiváció és a képesség szerint. Beszéljünk nyíltan azokkal a gyerekekkel is, akik nem veszik át a céget.
Eladás a munkatársaknak vagy a vezetésnek
Az utód már ismeri az ügyfeleket és a munkát. Gyakran a finanszírozás az akadály, ezért részletekben fizetnek, vagy lépésenként kerül át a tulajdon. Az eladó átmenetileg vezető testületi tag vagy kisebbségi tulajdonos maradhat.
Eladás külső vevőnek
A vevő lehet másik vállalkozó, versenytárs vagy növekedést kereső cég. Itt lehet a legjobb az ár, de az előkészítés is a legtöbb munkát igényli, mert a vevő mindent megvizsgál.
Számpélda: a tulajdonosfüggés megjelenése az árban
A vevő a jövőbeli pénzáramlásért fizet, nem a múltbeli erőfeszítésért. Ezért a számokat ahhoz igazítja, hogy a tulajdonos munkáját egy piaci fizetésű vezető végezze el. Az alábbi adatok szemléltető jellegűek.
- A vállalkozás EBITDA-ja, vagyis kamatok, adók és értékcsökkenés előtti eredménye 150 000 euró.
- A tulajdonos 30 000 eurót fizet magának, ugyanennek a munkának a vezetői bérköltsége viszont például 70 000 euró lenne.
- A korrigált EBITDA ezért 150 000 − 40 000 = 110 000 euró.
Ha a vevő például a korrigált EBITDA négyszeresére értékeli a céget, 440 000 eurót kapunk a korrigálatlan adatból számolt 600 000 euró helyett. A szorzó az ágazattól, a mérettől és a kockázattól függ; itt kizárólag példa. Minél inkább ránk épül a cég, annál kisebb szorzót alkalmazhat a vevő, vagy annál nagyobb vételárrészt akar később, az eredménytől függően kifizetni.
Az értéknövelés legjobb módja tehát a személyünktől való függés csökkentése és a pénzáramlás kiszámíthatóbbá tétele. Ehhez a pénzügyi tisztánlátás ugyanúgy hozzátartozik, mint a napi munka átadása.
Adózás: az ország szabályai alakítják a választást
Az adószabályok döntik el, mennyi marad az eladónál és melyik út érdemes. Országonként eltérnek. A választás előtt helyi adótanácsadónak tegyünk fel három kérdést: hogyan adózik az eladási nyereség, van-e kedvezmény a vállalkozást folytató családtag számára, és mi történik, ha az utód néhány éven belül továbbadja a céget?
A részletek jelentőségét egy ország példájával mutatom meg. Finnországban a cég részesedését eladó magánszemély vélelmezett szerzési értékként mindig levonhatja az eladási ár legalább 20 százalékát, legalább tízéves tulajdonlás esetén pedig legalább 40 százalékát (finn jövedelemadó-törvény, 2. fejezet, 46. §). A finn jog öröklési és ajándékozási adókedvezményt is biztosít, ha az átvevő folytatja a vállalkozást. A kedvezmény egy részét azonban 20 százalékos növeléssel visszakövetelik, ha a vállalkozás nagyobb részét öt éven belül továbbadják (finn öröklési és ajándékozási adótörvény, 55. §). Saját országunk szabályai egészen mások lehetnek. Ezért az egyeztetésnek évekkel, nem hetekkel az ügylet előtt kell megtörténnie.
Időzítés: három–öt év
- Öt–három évvel előtte: felkészültségi próba, a tulajdonosfüggés csökkentése, a könyvelés rendezése és a kulcsemberek maradásának biztosítása.
- Három–egy évvel előtte: az út kiválasztása, előzetes értékelés, adótervezés szakértővel és a lehetséges utód betanítása.
- Az utolsó év: tárgyalások, vevői átvilágítás, adásvételi szerződés és megállapodás az átmenetről.
- Az eladás után: megállapodás szerinti átadás, jellemzően néhány hónaptól egy évig.
Figyelmeztető jelek
- Az ügyfelek mindig minket hívnak, nem a céget.
- Az árazás, az ajánlatok és a legfontosabb kapcsolatok csak a fejünkben léteznek.
- A könyvelésben a vevőnek hosszan magyarázandó tételek vannak.
- Már eldöntöttük az árat, mielőtt korrigált EBITDA-t számoltunk volna.
- Az utódot kiválasztottuk, de a pénzről még sosem beszéltünk vele.
Hogyan kezdjünk hozzá hétfőn?
- Válaszoljuk meg a tíz kérdést, és minden nemet alakítsunk feladattá.
- Számoljuk ki a korrigált EBITDA-t a fenti módon.
- Válasszunk egy ügyfélkapcsolatot vagy feladatot, amelyet a következő hónapban átadunk egy munkatársnak.
- Nézzük meg, kinek a nevén van a domain, a bérlet és a fontos szoftverfiók.
- Kérjünk időpontot a könyvelőtől vagy adótanácsadótól, és beszéljük át, melyik utódlási út illik hozzánk.
Ez a munka akkor is jobb céget teremt számunkra, ha még nem készülünk visszavonulni: kisebb függést, világosabb számokat és több szabadságot. A kulcsemberek megtartása külön figyelmet igényel, amint azt a tehetségmegtartás vállalkozói felelősségéről szóló írás is tárgyalja. A felszabaduló időt a tartós piaci helyzet erősítésére fordíthatjuk; a leendő vevő ezt is megfizeti.
Gyakori kérdések
Mikor kezdjük az utódlás előkészítését?
Ideálisan három–öt évvel a tervezett visszalépés előtt. A tulajdonosfüggés mérséklése és a számok rendbetétele időigényes, és ezek emelik leginkább a cég értékét.
Miért fizet valójában a vevő?
A kockázatokkal korrigált jövőbeli pénzáramlásért. A korrigált EBITDA, az ügyfélkoncentráció és a jelenlegi tulajdonostól való függés befolyásolja legerősebben az árat.
Adómentes a családi utódlás?
Teljesen az adott országtól függ. Sok helyen van kedvezmény a tovább működő családi vállalkozásra, de szigorú feltételekkel, gyakran kötelező megtartási idővel. Kérdezzünk helyi adótanácsadót.
Eladhatjuk részletekben a céget?
Igen. A több év alatt történő részesedésvásárlás gyakori a családi és dolgozói ügyleteknél. Könnyíti a finanszírozást és az átadást.
Hogyan csökkentsük a cég személyes függését?
Írjuk le a fő folyamatokat, adjuk át egyenként az ügyfélkapcsolatokat, rendezzük a szerződéseket és fiókokat a cég nevére, és legyen más is, aki árazni, ajánlatot készíteni tud.
Szükséges külső segítség?
Az adózáshoz és az adásvételi szerződéshez igen. A vállalkozás működési felkészítését viszont a fenti listák alapján már ma elkezdhetjük.
Források
- Finn jövedelemadó-törvény, 2. fejezet, 46. § – az értékesítési nyereség és a vélelmezett szerzési érték számítása.
- Finn öröklési és ajándékozási adótörvény, 55. § – utódlási kedvezmény.
- A számpélda és az értékelési szorzó szemléltető jellegű, nem piaci adat.

Olvasd tovább
Ez is érdekelhet


Innohub TV
Nézd meg ezt a tartalmat az Innohub TV-n is
Klipeket válogattunk neked az Innohub TV-ről, amelyek ugyanezt a témát folytatják.
