
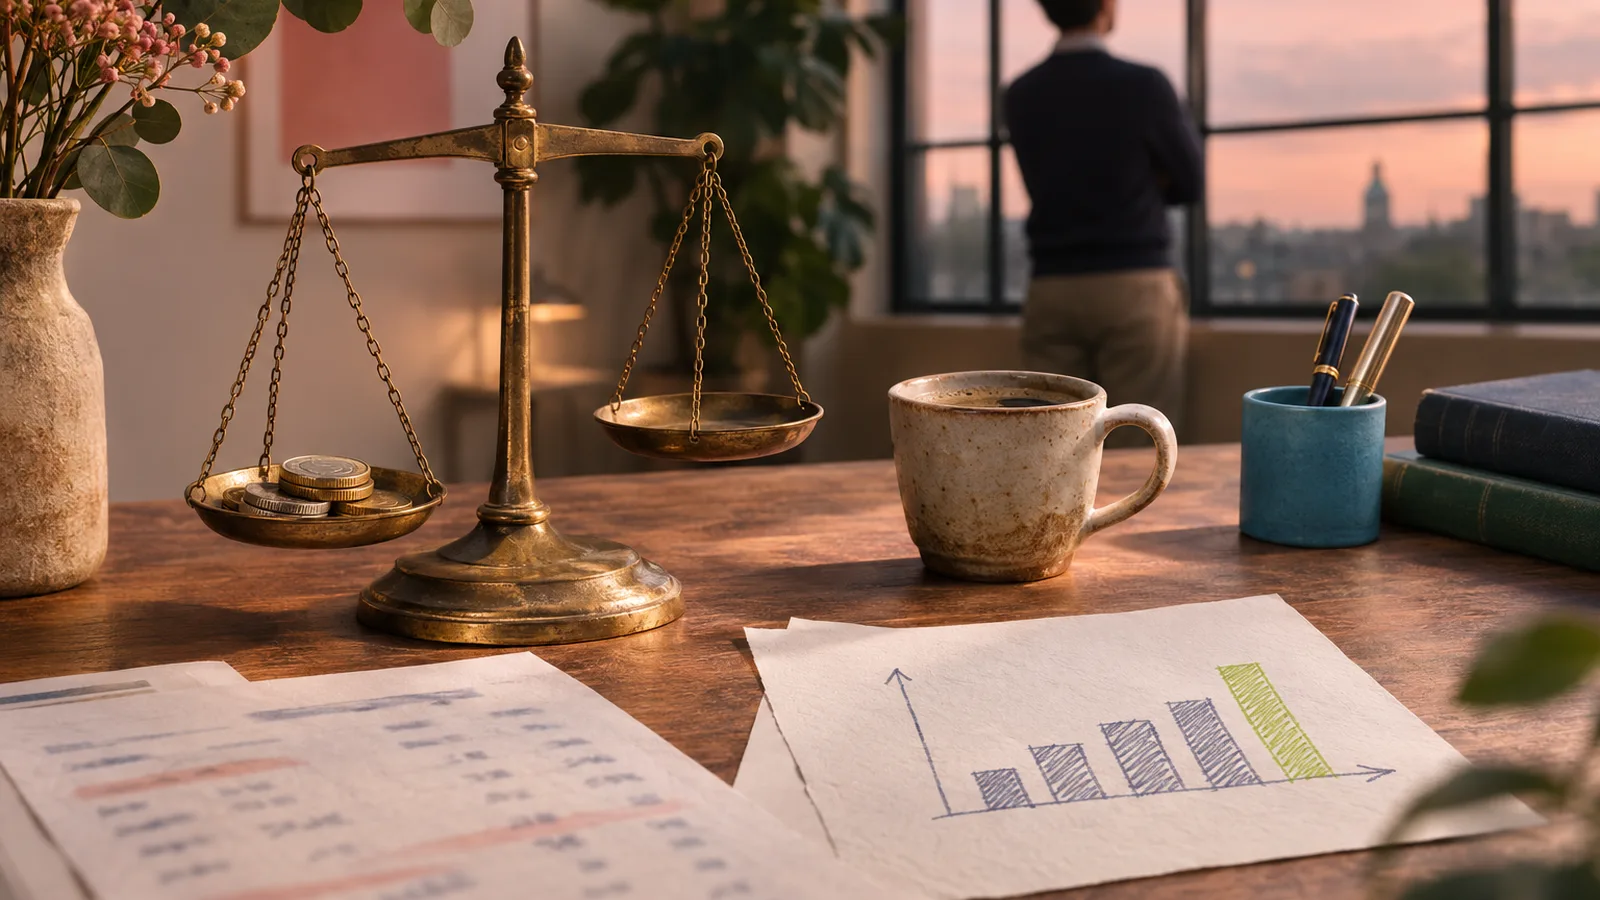
Les ventes augmentent, les clients sont plus nombreux que jamais et le travail ne manque pas. Pourtant, à la fin du mois, le compte bancaire n’est pas plus garni qu’avant. C’est l’une des situations les plus courantes et les plus frustrantes pour un dirigeant de petite entreprise. Heureusement, les causes sont presque toujours les mêmes. Un après-midi consacré à vos comptes suffit souvent à les repérer.
Dans ce guide, j’explique pourquoi croissance et trésorerie peuvent évoluer en sens contraire, où l’argent se perd le plus souvent et comment redresser la situation en 30 jours. Deux exemples chiffrés vous permettront de refaire les calculs avec vos propres données.
Le bénéfice et la trésorerie ne disent pas la même chose
Le compte de résultat indique ce que l’entreprise a gagné. Le solde bancaire montre ce dont elle dispose réellement. L’écart tient au calendrier : une vente est enregistrée en produit lorsque la facture est émise, mais l’argent n’arrive qu’au paiement du client. Entre-temps, salaires, matières, loyers, impôts et remboursements d’emprunts sont prélevés selon leurs propres échéances.
Lorsque l’entreprise grandit, ce décalage prend de l’ampleur. Chaque nouveau client qui paie à 30 jours vous demande, en pratique, de financer son achat pendant un mois. Une entreprise en forte croissance peut donc être rentable et manquer de liquidités. Se développer avec ses propres ressources oblige à une discipline salutaire ; notre article sur les fuites de trésorerie dans les PME aide à repérer les points à surveiller.
Cinq endroits où l’argent se perd
1. Des marges qui s’érodent sans bruit
Les coûts montent peu à peu, mais les prix restent inchangés. Ajoutez les petites remises accordées « juste cette fois », et une part importante de la marge peut disparaître. La hausse des dépenses d’énergie en est un bon exemple. Pour défendre vos prix sans dégrader la relation commerciale, notre article sur la négociation raisonnée prolonge cette réflexion.
2. Des clients et des produits non rentables
Tous les euros de chiffre d’affaires ne se valent pas. Un petit client qui exige des ajustements constants, paie en retard et bénéficie de remises peut vous faire perdre de l’argent, même si les ventes semblent satisfaisantes.
3. Des créances qui immobilisent la trésorerie
Plus les délais de paiement s’allongent et les ventes augmentent, plus l’argent reste bloqué dans les factures non réglées. C’est le problème de trésorerie le plus fréquent dans une entreprise qui se développe.
4. Des charges fixes qui progressent par paliers
Grandir demande parfois des locaux plus vastes, un véhicule supplémentaire, davantage de licences logicielles et un nouveau salarié. Les charges augmentent immédiatement ; les ventes censées les couvrir arrivent plus tard.
5. Du travail jamais facturé
Dans les services, certaines tâches échappent souvent à la facturation : petites corrections, réunions supplémentaires, conseils au téléphone. Si la part des heures facturables diminue quand l’activité s’intensifie, c’est dans ces heures que se perd le fruit de la croissance.
Exemple 1 : une croissance qui immobilise 30 000 €
Imaginons un studio de création dont le chiffre d’affaires annuel passe de 300 000 à 450 000 €. Sa clientèle change en même temps : les nouveaux clients, plus importants, paient en moyenne à 45 jours, contre 30 auparavant. Ces chiffres sont illustratifs.
On peut estimer les créances clients avec la formule chiffre d’affaires × délai de paiement en jours / 365.
- Avant : 300 000 × 30 / 365 ≈ 24 700 € de factures en attente de règlement.
- Après : 450 000 × 45 / 365 ≈ 55 500 € de factures en attente de règlement.
La croissance a donc immobilisé environ 30 800 € supplémentaires dans les créances. Même si le bénéfice a progressé, cet argent manque sur le compte. Si le délai de paiement était resté à 30 jours, les créances auraient atteint environ 37 000 €, laissant quelque 18 500 € de plus à la banque.
Exemple 2 : le coût réel d’une remise de cinq pour cent
Prenons un produit vendu 100 €, avec 70 € de coûts directs. Il reste une marge de 30 €, soit 30 % du prix de vente.
- Accordez une remise de 5 % : la marge tombe à 25 €. Pour conserver la même marge totale, il faut vendre 20 % d’unités supplémentaires (30 / 25 = 1,2).
- Augmentez le prix de 5 % : la marge passe à 35 €. Le volume peut baisser de près de 14 % sans réduire la marge totale (30 / 35 ≈ 0,86).
Une petite décision tarifaire a donc sur la rentabilité un effet bien plus grand qu’on ne l’imagine. Testez vos propres chiffres dans notre calculateur de marge.
Mesurer la rentabilité des clients en 20 minutes
Créez un tableau avec une ligne par client, ou par catégorie de clients, et les colonnes suivantes :
- ventes sur les 12 derniers mois ;
- coûts directs, dont matières et sous-traitance ;
- heures consacrées au client, y compris celles qui n’ont pas été facturées ;
- délai moyen de paiement en jours ;
- marge par heure = (ventes − coûts directs) / heures.
Classez les clients selon la marge par heure. Ceux qui arrivent en tête méritent que vous développiez la relation. Pour ceux du bas de la liste, trois possibilités : relever le prix, réduire le périmètre de la prestation ou mettre fin à la relation avec courtoisie. N’abandonnez pas un client avant d’avoir essayé les deux premières.
Améliorer la trésorerie en 30 jours
- Facturez dès que le travail est terminé, sans attendre la fin du mois. Cette seule mesure peut raccourcir de plusieurs semaines le délai d’encaissement.
- Raccourcissez les délais accordés aux nouveaux clients et demandez des acomptes ou une facturation par étapes pour les projets importants.
- Passez en revue les dépenses récurrentes : logiciels, abonnements et contrats que plus personne n’utilise.
- Revoyez les prix des produits dont les coûts ont le plus augmenté.
- Automatisez les tâches répétitives qui prennent du temps facturable, comme les réservations et les réponses aux questions courantes.
- Tenez un prévisionnel de trésorerie sur trois mois et actualisez-le chaque semaine.
Les signaux d’alerte
- Le chiffre d’affaires progresse, mais le solde de fin de mois diminue depuis trois mois consécutifs.
- Vous payez vos fournisseurs en retard pour verser les salaires à temps.
- Vous ignorez quel client ou quel produit est le plus rentable.
- Votre dernière révision tarifaire remonte à plus d’un an, alors que les coûts ont augmenté.
- La part des heures facturables a reculé à mesure que le travail s’accumulait.
Par quoi commencer lundi
- Imprimez la liste des factures non réglées et appelez les trois clients dont les retards de paiement portent sur les montants les plus importants.
- Calculez votre délai moyen de paiement à l’aide de la formule ci-dessus.
- Consacrez 20 minutes au tableau de rentabilité de vos cinq principaux clients.
- Choisissez un produit ou un service dont vous réviserez le prix cette semaine.
- Résiliez une dépense récurrente correspondant à un service inutilisé depuis un mois.
À plus long terme : la rentabilité redéfinit la croissance
Pendant la décennie des taux proches de zéro, une dette peu coûteuse pouvait financer le développement, et la rentabilité semblait parfois secondaire. Le prix de l’argent a changé. Je pense que la rentabilité restera longtemps au centre des décisions. Il ne s’agit pas seulement de conjoncture : le vieillissement et la rareté de la main-d’œuvre rendent chaque heure de travail plus précieuse. Dans les années 2030, une petite entreprise qui sait exactement d’où vient sa marge sera mieux placée qu’une autre qui se contente d’augmenter son chiffre d’affaires. Les gains de productivité de l’IA n’aident que s’ils se retrouvent dans le résultat. C’est tout l’enjeu de notre réflexion sur l’usage du temps gagné grâce à l’IA.
Questions fréquentes
Comment une entreprise rentable peut-elle manquer de trésorerie ?
Le bénéfice est constaté au moment de la facturation, mais l’argent arrive au paiement du client. Les remboursements d’emprunts, les investissements et les stocks absorbent aussi de la trésorerie sans apparaître au même rythme dans les charges du compte de résultat.
Quel est le moyen le plus rapide d’améliorer la rentabilité ?
En général, corriger les prix et supprimer les remises inutiles. Comme le montre l’exemple, une variation de prix de cinq pour cent peut avoir sur la marge le même effet qu’une variation du volume de 14 à 20 %.
Qu’est-ce que la marge sur coûts variables ?
C’est le chiffre d’affaires diminué des coûts directs qui varient avec les ventes, comme les matières et la sous-traitance. Elle indique ce qu’il reste pour couvrir les charges fixes et dégager un bénéfice.
Faut-il se séparer des clients non rentables ?
Seulement en dernier recours. Essayez d’abord d’augmenter le prix ou de restreindre la prestation. Beaucoup de clients acceptent un nouveau tarif lorsqu’il est expliqué clairement.
À quelle fréquence suivre la rentabilité ?
La trésorerie chaque semaine, les marges chaque mois et la rentabilité par client au moins deux fois par an. Dans une petite entreprise, un seul tableur suffit, à condition de le tenir à jour.
Vendre davantage résout-il un problème de trésorerie ?
Pas nécessairement. Si les ventes supplémentaires s’accompagnent de longs délais de paiement ou de faibles marges, elles peuvent aggraver la situation. Corrigez d’abord les délais et les marges, puis développez les ventes.
Sources
- Les exemples utilisent des chiffres illustratifs pour une entreprise fictive, et non des statistiques sectorielles. La formule d’estimation des créances clients est une approximation couramment employée.
Continuer la lecture
Cela pourrait aussi vous intéresser
Innohub TV
Regardez aussi ce contenu sur Innohub TV
Nous avons sélectionné pour vous, sur Innohub TV, des extraits qui prolongent le sujet.
