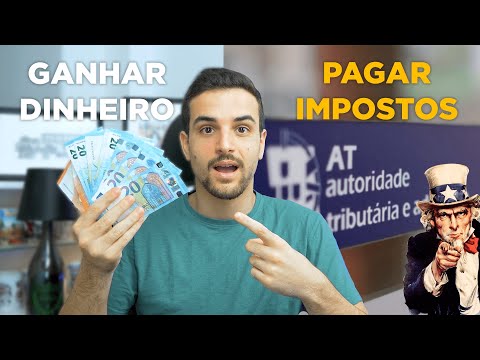
O que o episódio 28 do podcast Dividendos Portugal, com Tiago Ramos, revela sobre poupança, ETFs e educação financeira
Há conversas sobre dinheiro que só acontecem em privado, entre amigos ou em fóruns online, porque em público continuam a ser um tabu. Foi esse o pano de fundo do episódio 28 do podcast Dividendos Portugal, gravado a 4 de julho e publicado a 29 de julho de 2026, com o convidado Tiago Ramos. Ao longo de quase 44 minutos, a conversa passou pela transição de uma carreira em tecnologia para as finanças, pelos critérios para escolher ETFs, pelo risco cambial e por uma pergunta que continua a dividir opiniões em Portugal: por que razão a literacia financeira ainda não faz parte da educação de base.
Investir continua a ser tabu em Portugal — e isso tem um custo
Tiago Ramos foi direto ao afirmar que investir continua a ser um assunto tabu em Portugal, tratado quase como algo reservado a quem já tem património ou conhecimento técnico. Essa perceção, mais do que qualquer falta de produtos financeiros disponíveis, é apontada como o principal travão à entrada de novos investidores. Enquanto noutros países europeus falar de carteiras, ações ou fundos é normal à mesa de jantar, em Portugal o tema ainda gera desconforto — e esse silêncio tem um preço, porque adia decisões que, tomadas mais cedo, teriam mais tempo para produzir resultado.
Ensinar os filhos a lidar com dinheiro
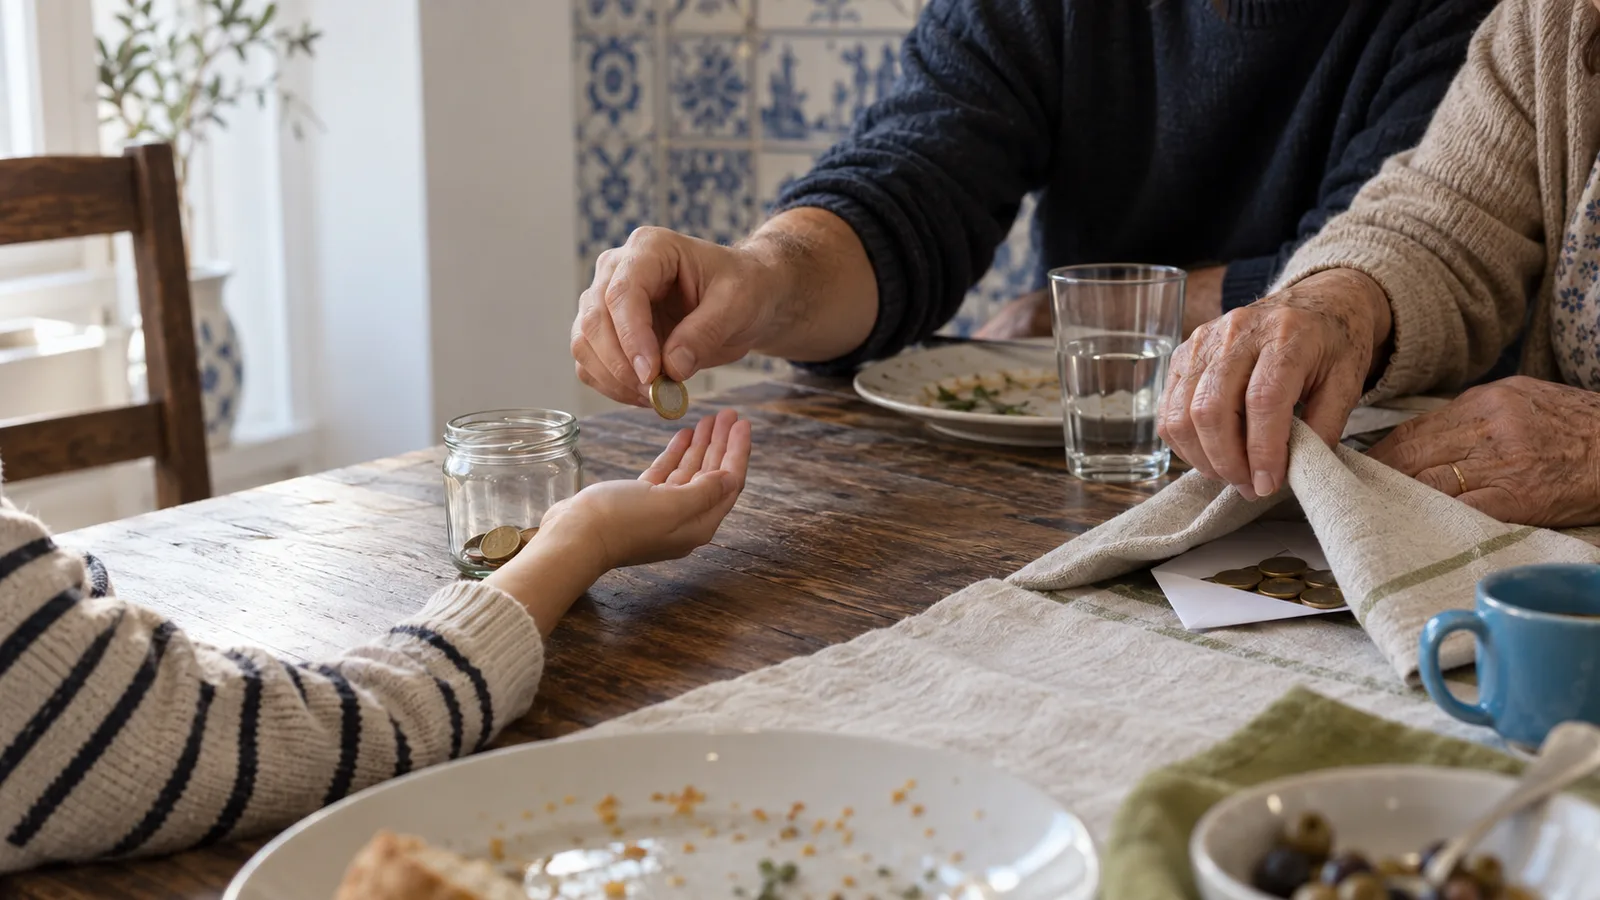
A conversa avançou naturalmente para a literacia financeira das crianças, um dos temas onde Tiago Ramos foi mais enfático: se os adultos evitam o assunto, os mais novos crescem sem qualquer referência sobre poupança, risco ou planeamento. A proposta discutida no podcast não passa por transformar crianças em investidores precoces, mas por normalizar conversas simples sobre o valor do dinheiro, a diferença entre gastar e poupar, e o que significa esperar por um objetivo. É um raciocínio que também atravessa outras áreas da vida em sociedade — a forma como diferentes gerações lidam com dinheiro, trabalho e autoridade é, aliás, um dos temas explorados em este artigo sobre liderança geracional, que mostra como hábitos aprendidos cedo moldam decisões décadas depois.
No episódio, a discussão sobre medidas para a educação financeira reforça a mesma ideia: sem um esforço estrutural, seja escolar ou familiar, a literacia financeira em Portugal continuará a depender de iniciativa individual, o que explica por que razão o tema avança tão devagar.
Como começar a investir com pouco dinheiro
Uma das perguntas mais frequentes de quem ouve este tipo de conversa é se vale a pena começar com valores pequenos. A resposta de Tiago Ramos foi clara: sim, é possível e recomendável, porque o hábito de investir regularmente pesa mais, a médio prazo, do que o montante inicial. O ponto de partida sugerido no podcast não é acumular uma quantia significativa antes de agir, mas sim identificar onde é que o orçamento mensal tem margem — e isso passa muitas vezes por rever despesas fixas que se tornaram automáticas, como seguros, subscrições ou até o crédito associado a um automóvel. Renegociar condições ou mudar de instituição financeira, tal como se explica em este artigo sobre crédito automóvel e mudança de banco, é muitas vezes a forma mais rápida de libertar os primeiros euros para poupar.
Critérios para escolher ETFs e gerir o risco da carteira
A segunda metade do episódio concentrou-se na parte mais técnica: os critérios para escolher ETFs, a distribuição da carteira entre diferentes estratégias e o peso que a renda fixa deve ou não ter num portefólio predominantemente indexado. Tiago Ramos foi claro quanto à necessidade de olhar para custos, réplica do índice e liquidez antes de qualquer decisão — e quanto ao facto de gerir simultaneamente várias estratégias de investimento exigir mais disciplina do que talento.
Emoções, concentração e risco cambial
Um dos momentos mais úteis da conversa é o que aborda o impacto das emoções na estratégia de investimento: decisões tomadas a meio de uma queda de mercado tendem a ser piores do que as tomadas com um plano definido antecipadamente. A concentração de alguns ETFs num número reduzido de empresas ou setores, e o risco cambial associado a fundos denominados em dólares, foram identificados como fatores que assustam mais do que deveriam quando o investidor não compreende bem o que está a comprar.
Quando vender
Sobre o momento de vender, a ideia central discutida no podcast é que essa decisão deve estar ligada ao objetivo original do investimento e não a reações de curto prazo. Vender por pânico, tal como comprar por euforia, tende a corroer o retorno ao longo do tempo — um princípio que também aparece nas reflexões sobre grandes investidores, como se pode ver em este artigo sobre uma aposta recente de Warren Buffett na Alphabet, onde a paciência conta mais do que a reação imediata ao mercado.
Bolha de inteligência artificial, CBDCs e previsões para os mercados
A conversa também passou pela atualidade: será que os mercados estão numa bolha de inteligência artificial? Tiago Ramos partilhou uma visão cautelosa, reconhecendo o entusiasmo em torno do setor sem acreditar cegamente em qualquer previsão de curto prazo para os mercados. O tema liga-se diretamente a uma tendência já visível em ferramentas do dia a dia — como a forma como a inteligência artificial está a mudar a interação entre empresas e clientes, algo abordado em este artigo sobre o perfil de empresa da Gemini e as respostas automáticas. As moedas digitais de banco central (CBDCs) foram outro ponto discutido, com Tiago Ramos a partilhar a sua opinião sobre o que estas podem significar para a soberania monetária e para a privacidade financeira dos cidadãos.
Filtrar informação, referências e negócios que nascem da tecnologia
Perto do final, o episódio abordou como filtrar informação numa altura em que qualquer pessoa pode publicar conteúdo sobre investimento nas redes sociais. Tiago Ramos partilhou algumas das suas referências no mundo do investimento e explicou como o seu próprio percurso — de técnico a criador de conteúdo sobre finanças — nasceu diretamente da experiência que adquiriu com tecnologia. É um lembrete de que nem todos os negócios começam com um plano fechado: muitos nascem de um interesse pessoal que, com tempo e trabalho consistente, se transforma em algo maior.
O que fica deste episódio para quem quer investir com mais confiança
Este episódio do Dividendos Portugal não oferece fórmulas milagrosas, e essa é talvez a sua maior utilidade. A literacia financeira não se resolve com um único vídeo ou um único investimento bem-sucedido: constrói-se com hábitos simples, repetidos ao longo de anos — começar com pouco, escolher instrumentos que se compreendem, manter a disciplina quando as emoções pedem o contrário e continuar a aprender com fontes credíveis. Para quem gere um negócio ou lidera uma equipa, o paralelo é direto: as decisões financeiras mais sólidas, pessoais ou profissionais, raramente são as mais espetaculares — são as mais consistentes.
O hábito de investir regularmente pesa mais, a médio prazo, do que o montante inicial.
Vender por pânico, tal como comprar por euforia, tende a corroer o retorno ao longo do tempo.

Fontes
- Podcast Dividendos Portugal [28] — Tiago Ramos — Entrevista gravada a 4 de julho de 2026 e publicada a 29 de julho de 2026 no canal Dividendos Portugal.
Continuar a ler
Também te pode interessar


Innohub TV
Vê este conteúdo também na Innohub TV
Selecionámos clipes da Innohub TV que continuam o mesmo tema.