
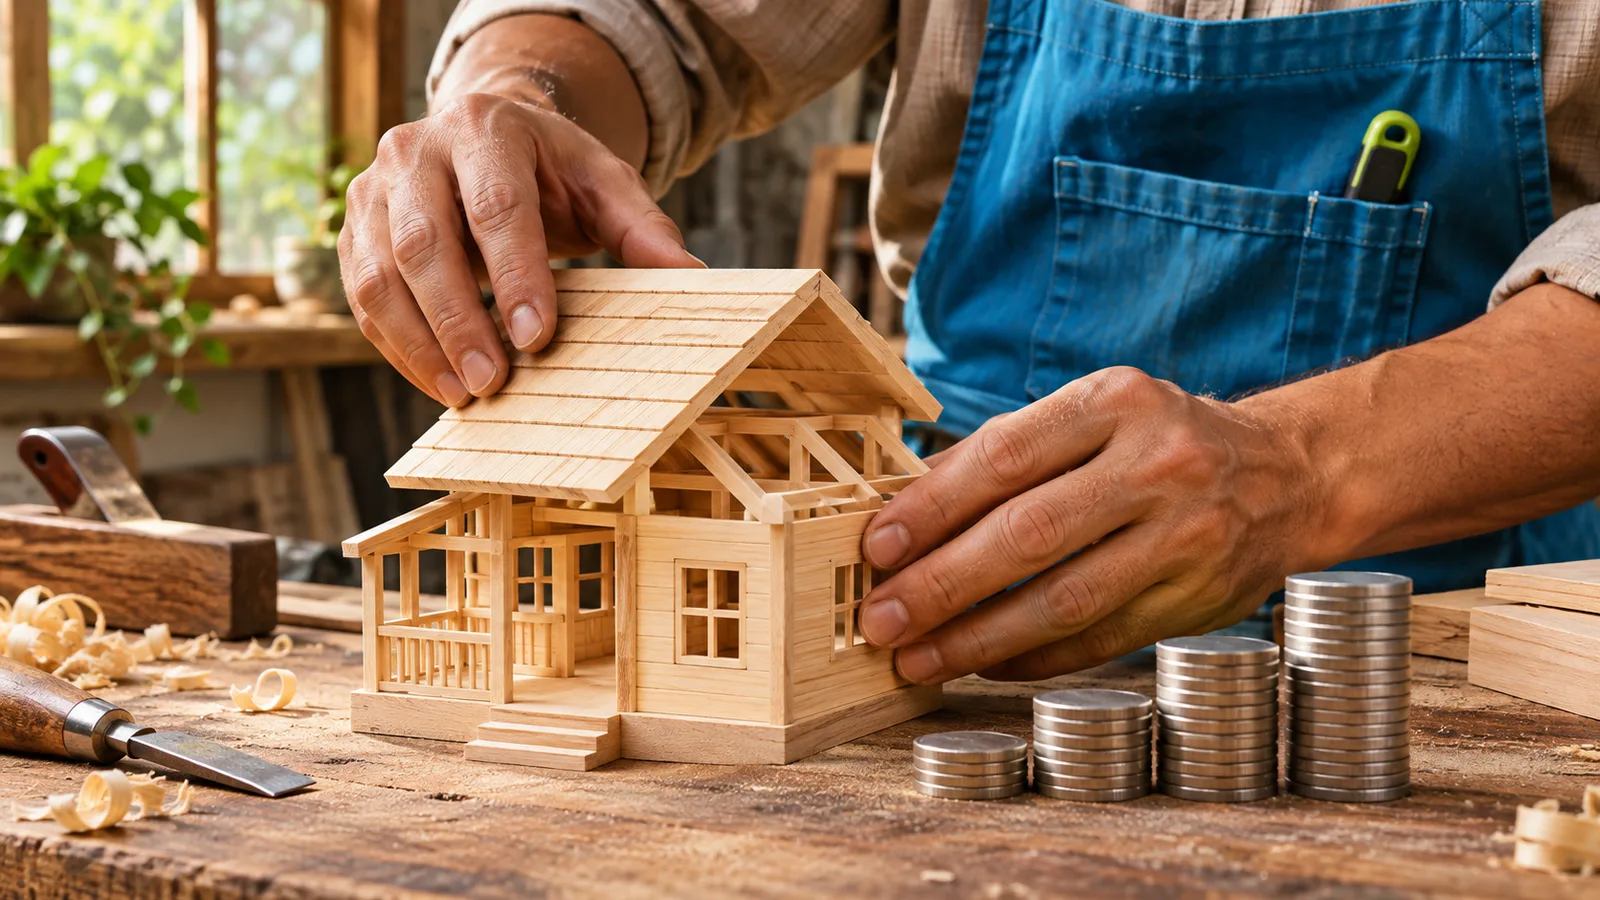
Verslininkams, svarstantiems pirkti antrą butą nuomai, verta pirmiau paskaičiuoti, kiek daugiau tie patys pinigai galėtų uždirbti, investuoti juos atgal į savo verslą.
Nekilnojamojo turto investicijos vėl grįžo į kiekvieną pokalbį apie finansinį saugumą – nuo kirpyklos savininkės Vilniuje iki laisvai dirbančio programuotojo Kaune, visi svarsto antrą butą nuomai kaip „ramybės garantą“ senatvei. Ir čia noriu paprieštarauti tiesiai: jeigu turi augantį verslą, pirmas laisvas euras turėtų keliauti į jį, o ne į hipoteką.
Pažįstu šią istoriją iš pirmų rankų. Smulkusis verslininkas uždirba pirmąjį rimtą pelną ir, vietoj to, kad investuotų į naują įrangą, darbuotoją ar rinkodarą, skuba pasiskolinti butui nuomai. Logika skamba patikimai: „tėvai taip darė, butas niekada nenuvertėja, nuoma ateina pati“. Bet realybėje tai reiškia, kad verslo augimo pinigai dešimtmečiui užšaldomi mūre, o grąža priklauso nuo nuomininkų, palūkanų normų ir namo administratoriaus nuotaikos. Dažnai tai nutinka tiksliai tuo metu, kai verslui labiausiai reikėtų grynųjų – prieš sezoną, prieš naują kolekciją ar prieš didesnį užsakymą, kai konkurentas jau spėjo investuoti į geresnę įrangą.
Kai lygini su vertybiniais popieriais, skirtumas tampa dar akivaizdesnis. Pinigus, laikomus indeksiniame fonde ar akcijų portfelyje, prireikus galima parduoti per kelias dienas ir nukreipti į verslo galimybę – naują užsakymą, įrangos atnaujinimą ar rinkodaros kampaniją prieš sezoną. Butą tokiu tempu parduoti beveik neįmanoma: reikia maklerio, notaro ir pirkėjo, kuris turi banko patvirtinimą, o tai dažnai užtrunka kelis mėnesius. Verslui, kuriam galimybės atsiveria ir užsiveria per savaites, toks sustingimas kainuoja daug daugiau, nei bet kokia nuomos pajamų eilutė kompensuoja.
Svertas, kuris iš pradžių atrodo kaip pagalba, dažnai tampa pančiu. Kai palūkanos pakyla arba nuomininkas išsikrausto per žiemą, savininkas vis tiek privalo mokėti banko įmoką, ir tuomet pinigų, kurie turėjo eiti į verslo rinkodarą, tiesiog nebelieka. Panašią logiką apie netikėtas, sunkiai suplanuojamas išlaidas aptariau rašydama apie verslo kaštus ir tai, kodėl vieta kainuoja daugiau, nei iš pradžių atrodo: nekilnojamasis turtas, tiek nuomojamas verslui, tiek perkamas kaip investicija, retai iškart atskleidžia visą savo kainą.
Palyginimui – kai tuos pačius pinigus investuoji į savo įmonę, kontroliuoji daugiau kintamųjų. Gali pasirinkti geresnę žaliavą, apmokyti darbuotoją, pasistatyti stipresnį asmeninį prekės ženklą. Apie tai, kaip asmeninis prekės ženklas tampa tikru verslo turtu, o ne tik gražiu papildymu, rašiau straipsnyje apie laisvę ir asmeninį prekės ženklą – ir ta investicija, skirtingai nei butas, pradeda dirbti iškart, o ne po metų paieškos nuomininko.
Nesu prieš nekilnojamąjį turtą kaip tokį – jis turi savo vietą diversifikuotame portfelyje, ypač kai verslas jau stabilus ir generuoja laisvus pinigų srautus. Bet būtent tada reikia klausti: ar šis konkretus euras geriausiai panaudotas bute, ar jis geriau tarnautų, jei verslui paieškotume tinkamo finansinio partnerio augimui. Šią temą detaliau nagrinėjau straipsnyje apie finansinį partnerį mikroverslo augimui – nes dažnai pakanka ne papildomo buto, o tinkamos finansavimo struktūros, kad verslas augtų greičiau nei bet kokia nuoma.
Yra ir kita priežastis, kodėl kai kurie verslininkai bėga į nekilnojamąjį turtą – nusivylimas aplinka, kurioje dirba. Apie panašų atvejį, kai vienas mikroverslo ekspertas nusprendė palikti valstybę, rašiau straipsnyje apie mikroverslo eksperto sprendimą palikti valstybę. Kai verslo aplinka atrodo nenuspėjama, butas nuomai tampa psichologiniu išėjimo keliu – saugiu uostu, kuriame nereikia kovoti su klientais, konkurencija ar mokesčių pakeitimais. Tai žmogiškai suprantama, bet strategiškai dažnai reiškia pasidavimą tada, kai verslas tiesiog reikalauja daugiau drąsos, o ne mažiau. Toks pasirinkimas retai pripažįstamas atvirai, bet jį matau nuolat – ir manau, kad jis kainuoja daugiau prarastų augančių įmonių, nei norėtume pripažinti.
Mano patarimas paprastas: prieš pasirašydamas hipoteką investiciniam butui, užduok sau vieną klausimą – ar tas pats kapitalas, įdėtas atgal į paties verslą, neatneštų didesnės ir greitesnės grąžos? Jeigu atsakymas „taip“, nekilnojamojo turto investicijos gali palaukti kelis metus – verslas negali. Likvidumo pagalvei verčiau rinkis paprastus, lengvai parduodamus instrumentus, o ne mūrą, kurį reikia metus parduoti, jei pinigų prireiks greitai. Tai nėra priešiškumas butams – tai tiesiog prioritetų tvarka, kurią per dažnai pamiršta tie, kurie dar tik stato savo verslą.
Ir čia noriu paprieštarauti tiesiai: jeigu turi augantį verslą, pirmas laisvas euras turėtų keliauti į jį, o ne į hipoteką.
Verslui, kuriam galimybės atsiveria ir užsiveria per savaites, toks sustingimas kainuoja daug daugiau, nei bet kokia nuomos pajamų eilutė kompensuoja.
Šaltiniai
- Nekilnojamas turtas ar akcijos: kas laimi ilguoju laikotarpiu? | Viktorija Orkinė | #69 — Investavimas.lt podkasto epizodas, publikuota 2026-05-31

Skaityti toliau
Jums taip pat gali būti įdomu

Innohub TV
Šį turinį žiūrėkite ir Innohub TV
Atrinkome jums Innohub TV klipų, kurie tęsia tą pačią temą.
