
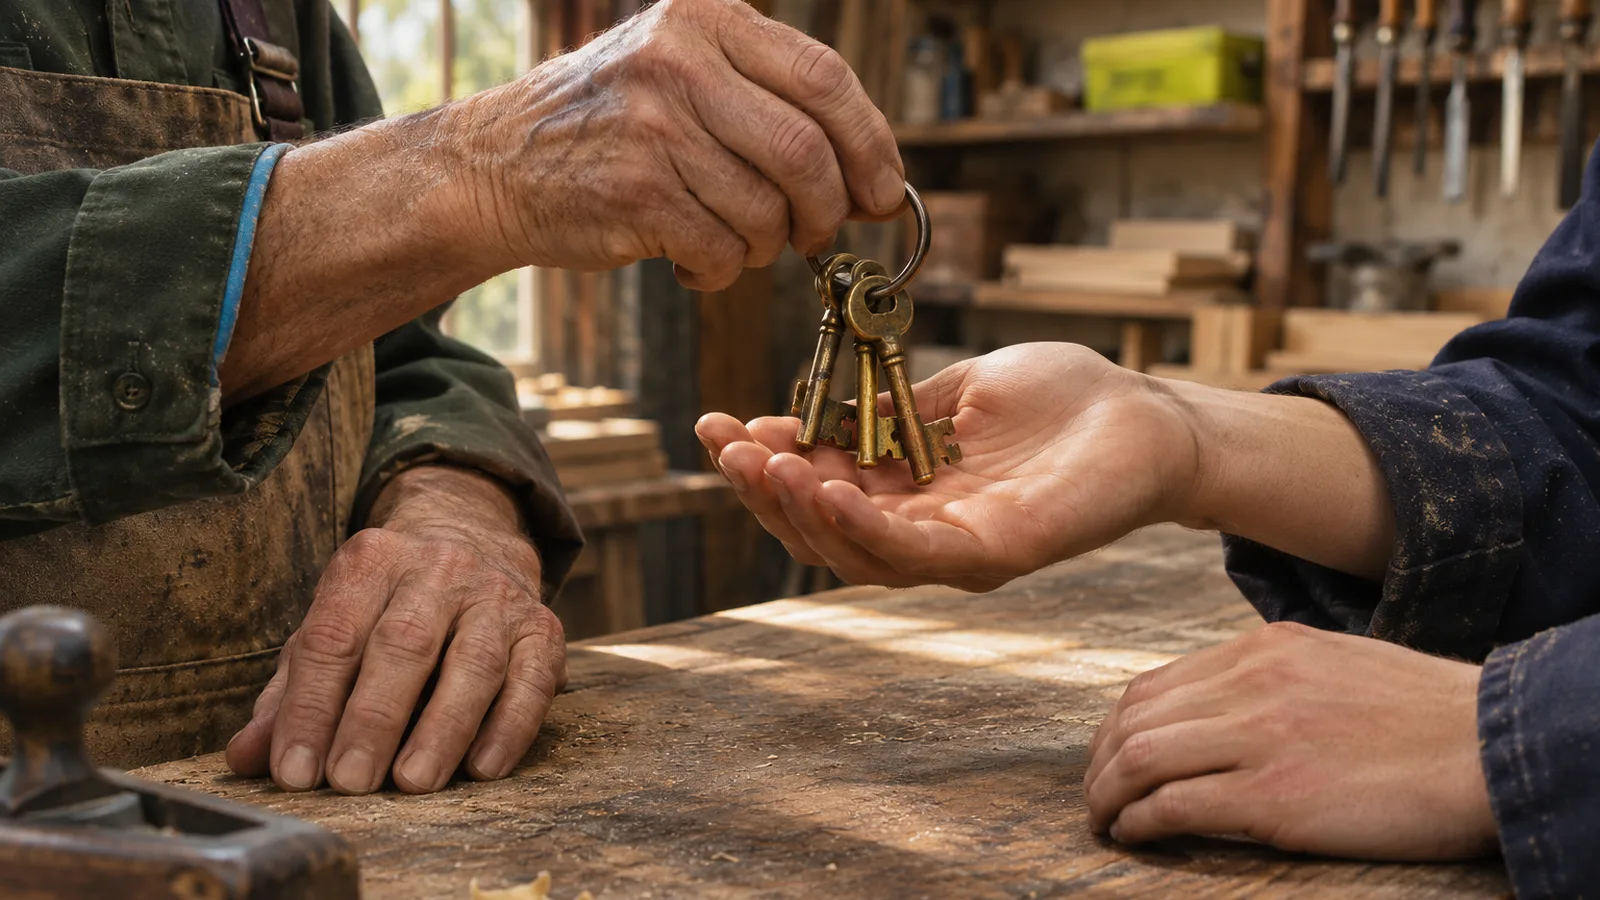
Vrednost podjetja se ne oblikuje na dan podpisa prodajne pogodbe, ampak v letih pred tem. Mnogi lastniki začnejo o nasledstvu razmišljati šele, ko jih k temu prisilita zdravje ali utrujenost. Takrat ugotovijo, da je poslovanje tako tesno vezano nanje, da podjetja ne morejo prodati po polni vrednosti. Ta vodnik pomaga oceniti, kako pripravljeni smo na naslednjega lastnika.
Vključuje preizkus z desetimi vprašanji, tri najpogostejše poti prenosa, primer vpliva lastnikove vloge na ceno ter davčna vprašanja, ki jih moramo preveriti. Na koncu so naloge, s katerimi lahko začnemo že ta teden.
Strukturno vprašanje celotnega gospodarstva
Staranje prebivalstva se ne kaže samo v pokojninskih izdatkih. Po Evropi se vse več lastnikov malih podjetij približuje trenutku, ko bi se radi umaknili. Vsak uspešen prenos ohrani delovna mesta, odnose s strankami in znanje. Neuspešen prenos pa lahko pomeni zaprtje tudi donosnega podjetja, ker naslednika nismo našli pravočasno.
Demografsko dejstvo je samo po sebi nevtralno, njegove posledice pa niso. Ob pogledu proti tridesetim letom bo za številne lokalne storitve vprašanje, kdo bo nadaljeval delo, tako pomembno kot vprašanje, kdo bo jutri postregel stranki.
Preizkus pripravljenosti: deset vprašanj
Odgovorimo z da ali ne. Vsak »ne« pomeni nalogo, ki jo je smiselno dokončati, preden začnemo iskati kupca.
- Ali podjetje lahko deluje dva tedna brez mene, ne da bi stranke opazile razliko?
- Ali največja stranka predstavlja občutno manj kot petino prihodkov?
- Ali so ključni postopki zapisani tako, da se jih novinec lahko nauči brez mene?
- Ali so pogodbe s strankami pisne in prenosljive na novega lastnika?
- Ali so knjige ažurne in letni izkazi razumljivi brez dolgih pojasnil?
- Ali so zasebni izdatki povsem ločeni od poslovnih stroškov?
- Ali so ključni zaposleni pripravljeni ostati tudi pod novim lastnikom?
- Ali lahko pokažem gibanje denarnega toka in marž za vsaj tri leta?
- Ali so najem, domena, znamka in programski računi na ime podjetja, ne moje?
- Ali vem, kaj želim početi po umiku?
Zadnje vprašanje ni malenkost. Veliko poslov propade, ker prodajalec čustveno ni pripravljen izpustiti vajeti. O pomenu zaupanja pri predajanju odgovornosti govori tudi članek o nadzoru in zaupanju v podjetju. Odvisnost od lastnika je tveganje veliko prej kot ob prodaji.
Tri poti do naslednjega lastnika
Družinsko nasledstvo
Naslednika poznamo, v številnih državah je lahko ugodnejša tudi davčna obravnava. Tveganje je izbira zaradi sorodstva, ne motivacije in sposobnosti. Odkrito se pogovorimo tudi z otroki, ki podjetja ne bodo prevzeli.
Prodaja zaposlenim ali vodstvu
Naslednik že pozna stranke in delo. Ovira je pogosto financiranje, zato se kupnina plačuje v obrokih ali se lastništvo prenaša postopno. Prodajalec lahko v prehodnem obdobju ostane v organu upravljanja ali manjšinski lastnik.
Prodaja zunanjemu kupcu
Kupec je lahko drug podjetnik, tekmec ali družba, ki išče rast. Cena je lahko najvišja, a tudi priprava najzahtevnejša, saj bo kupec pregledal vse. Dodatni vidiki so predstavljeni v članku o pripravi na prodajo manjšega podjetja.
Računski primer: odvisnost od lastnika v prodajni ceni
Kupec plača za prihodnji denarni tok, ne za pretekli trud. Zato podatke prilagodi razmeram, v katerih lastnikovo delo opravlja najeti direktor s tržno plačo. Spodnje številke služijo ponazoritvi.
- EBITDA podjetja, torej dobiček pred obrestmi, davki in amortizacijo, znaša 150.000 evrov.
- Lastnik si izplača 30.000 evrov, zaposlitev direktorja za isto delo pa bi stala denimo 70.000 evrov.
- Prilagojeni EBITDA zato znaša 150.000 − 40.000 = 110.000 evrov.
Če kupec vrednost oceni na primer na štirikratnik prilagojenega EBITDA, dobimo 440.000 evrov namesto 600.000 evrov, ki bi jih prodajalec izračunal iz neprilagojenega zneska. Večkratnik je odvisen od panoge, velikosti in tveganja; tukaj je zgolj primer. Bolj ko je podjetje odvisno od nas, nižji večkratnik bo kupec uporabil ali več kupnine bo želel plačati pozneje, odvisno od rezultatov.
Najboljši način za povečanje vrednosti je zato zmanjšati odvisnost od sebe in narediti denarni tok predvidljivejši. Pomembno je tudi tveganje koncentracije prihodkov pri enem kupcu, saj nova lastniška struktura te odvisnosti sama ne odpravi.
Davki: pot določajo pravila posamezne države
Davčna pravila odločajo, koliko prodajalcu ostane in katera pot je smiselna. Med državami se razlikujejo. Pred izbiro poti davčnemu svetovalcu v svoji državi postavimo tri vprašanja: kako je obdavčen dobiček ob prodaji, ali obstajajo olajšave za prenos na družinske člane, ki dejavnost nadaljujejo, ter kaj se zgodi, če naslednik podjetje v nekaj letih proda naprej.
Kot ponazoritev posebnosti navajam primer ene države. Na Finskem lahko fizična oseba ob prodaji deležev vedno odšteje vsaj 20 odstotkov prodajne cene kot domnevno nabavno vrednost oziroma vsaj 40 odstotkov, če je deleže imela najmanj deset let (finski zakon o dohodnini, 2. poglavje, 46. člen). Finska zakonodaja predvideva tudi olajšavo pri davku na dediščine in darila, če prejemnik nadaljuje poslovanje. Vendar se del olajšave izterja nazaj z 20-odstotnim pribitkom, če se večina podjetja prenese naprej v petih letih (finski zakon o davku na dediščine in darila, 55. člen). Pravila naše države so lahko povsem drugačna. Prav zato se s svetovalcem pogovorimo leta, ne tedne pred poslom.
Časovni načrt: tri do pet let
- Pet do tri leta prej: preizkus pripravljenosti, zmanjševanje odvisnosti od lastnika, urejanje računovodstva in dogovor s ključnimi ljudmi.
- Tri do eno leto prej: izbira poti, okvirno vrednotenje, davčno načrtovanje s svetovalcem in uvajanje morebitnega naslednika.
- Zadnje leto: pogajanja, kupčev skrbni pregled, prodajna pogodba in dogovor o prehodnem obdobju.
- Po prodaji: dogovorjeno predajanje poslov, običajno od nekaj mesecev do enega leta.
Opozorilni znaki
- Stranke vedno kličejo nas, ne podjetja.
- Cene, ponudbe in najpomembnejši odnosi obstajajo samo v naši glavi.
- Računovodstvo vsebuje postavke, ki bi jih morali kupcu dolgo pojasnjevati.
- Ceno smo določili, preden smo izračunali prilagojeni EBITDA.
- Naslednik je izbran, o denarju pa se z njim še nismo pogovarjali.
Kako začeti v ponedeljek
- Odgovorimo na deset vprašanj in vsak »ne« spremenimo v nalogo.
- Izračunajmo prilagojeni EBITDA po zgornjem zgledu.
- Izberimo odnos s stranko ali nalogo, ki jo bomo v naslednjem mesecu predali zaposlenemu.
- Preverimo, na čigavo ime so domena, najem in ključni programski računi.
- Dogovorimo se za sestanek z računovodjo ali davčnim svetovalcem in vprašajmo, katera pot ustreza našemu položaju.
Tudi če umika še ne načrtujemo, s tem izboljšamo podjetje zase. Manj odvisnosti, jasnejše številke in več svobode koristijo sedanjemu lastniku prav tako kot prihodnjemu. Čas, ki ga sprostimo, lahko namenimo razvoju poslovanja in utrjevanju položaja, za katerega bo kupec nekoč pripravljen plačati.
Pogosta vprašanja
Kdaj se začnemo pripravljati na prenos?
Najbolje tri do pet let pred načrtovanim umikom. Zmanjšanje odvisnosti od lastnika in urejanje številk zahtevata čas, hkrati pa najbolj povečata vrednost.
Za kaj kupec dejansko plača?
Za pričakovani prihodnji denarni tok ob upoštevanju tveganja. Najbolj vplivajo prilagojeni EBITDA, koncentracija strank in odvisnost od sedanjega lastnika.
Je družinsko nasledstvo neobdavčeno?
To je v celoti odvisno od države. Številne imajo olajšave, kadar se poslovanje nadaljuje, vendar so pogoji strogi in pogosto vključujejo obvezno obdobje lastništva. Vprašajmo lokalnega davčnega svetovalca.
Lahko podjetje prodamo postopno?
Da. Postopen odkup deležev v več letih je pogost pri prenosih na zaposlene ali družino. Olajša financiranje in predajo poslov.
Kako zmanjšamo odvisnost podjetja od sebe?
Zapišimo ključne postopke, odnose s strankami postopno predajajmo zaposlenim, pogodbe in račune uredimo na ime podjetja ter poskrbimo, da še kdo zna določati cene in pripravljati ponudbe.
Potrebujemo zunanjo pomoč?
Pri davkih in prodajni pogodbi da. Poslovne priprave pa se lahko z zgornjimi seznami sami lotimo že danes.
Viri
- Finski zakon o dohodnini, 2. poglavje, 46. člen – izračun kapitalskega dobička in domnevne nabavne vrednosti.
- Finski zakon o davku na dediščine in darila, 55. člen – olajšava pri nasledstvu.
- Računski primer in večkratnik vrednotenja sta ponazoritvena, ne tržna podatka.

Nadaljuj z branjem
Morda te zanima tudi


Innohub TV
Oglej si to vsebino tudi na Innohub TV
Izbrali smo klipe z Innohub TV, ki nadaljujejo isto temo.
Ni epizod.