
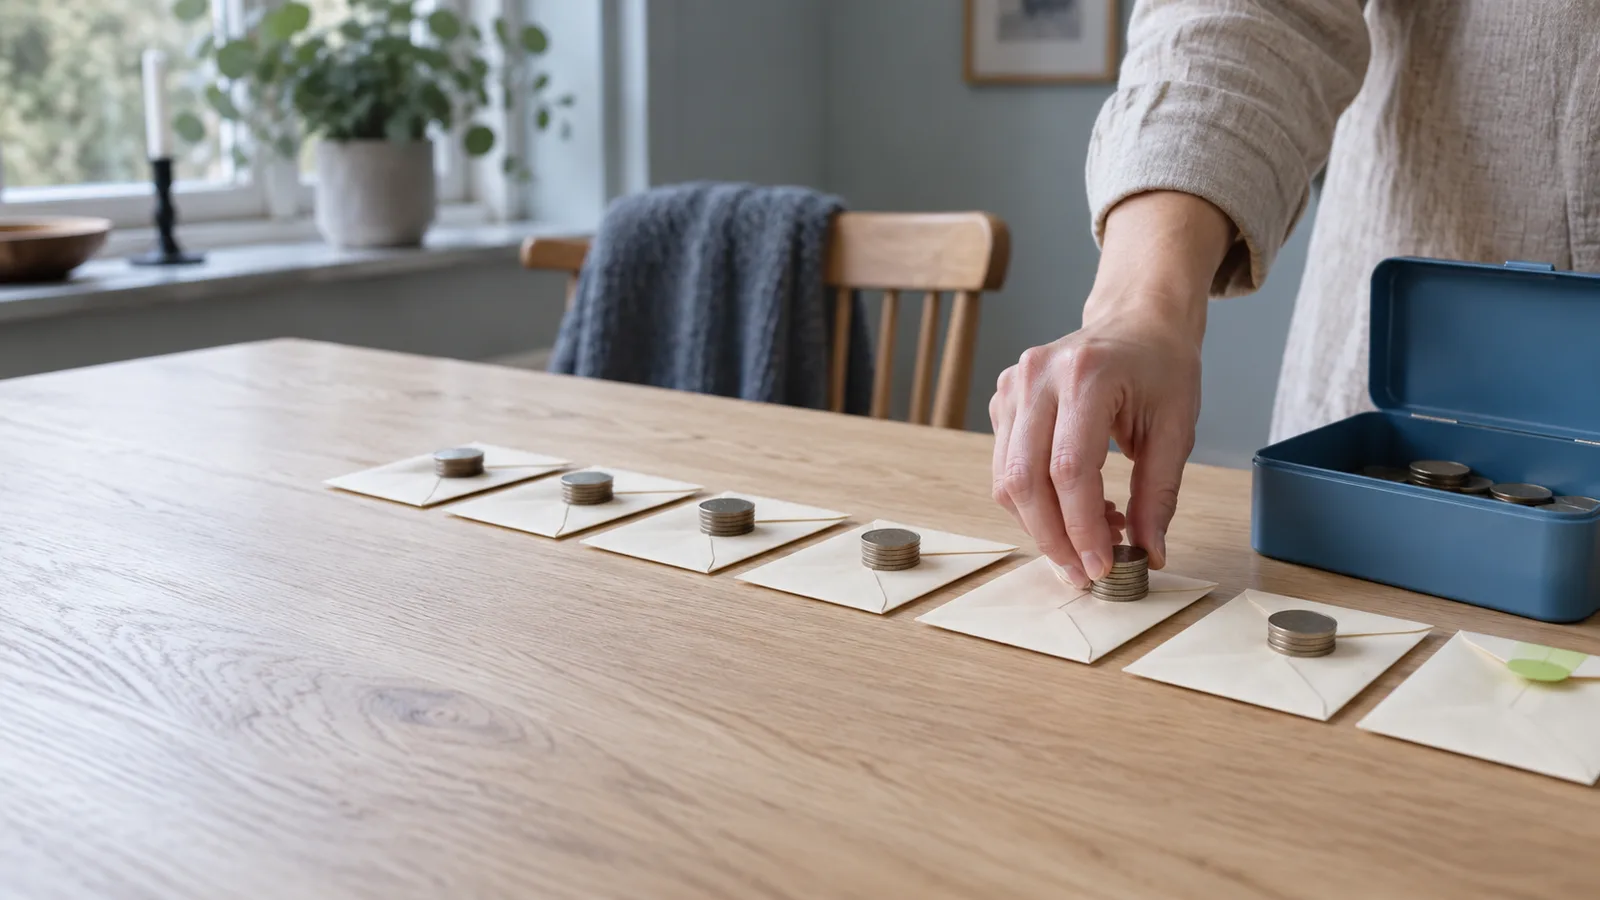
A regularidade das entradas não elimina o risco, a iliquidez nem a necessidade de avaliar a origem do retorno.
Rendimento mensal é uma expressão particularmente atraente para quem gere uma empresa, uma carreira independente ou um orçamento familiar. Sugere previsibilidade: uma entrada regular, marcada no calendário, capaz de suavizar meses mais fracos. Contudo, a frequência do pagamento diz pouco, por si só, sobre a qualidade do investimento que o produz.
O episódio do Renda Maior parte precisamente dessa tensão entre a promessa intuitiva de receber todos os meses e a parte menos visível da decisão. O ponto relevante não é rejeitar os pagamentos recorrentes, mas perceber o que existe por baixo deles: de onde vem o dinheiro, que riscos o sustentam e em que condições o capital pode regressar ao investidor.
O pagamento recorrente muda a perceção, não o risco
Receber com regularidade produz uma sensação de progresso. Há uma confirmação frequente de que o investimento está ativo, enquanto uma aplicação sem distribuições mensais pode parecer imóvel. Esta diferença psicológica é importante, mas não deve ser confundida com uma diferença automática de segurança.
Fluxo de caixa não é rentabilidade
O fluxo de caixa descreve entradas e saídas de dinheiro num determinado período. A rentabilidade mede o resultado obtido em relação ao capital aplicado. Um investimento pode gerar pagamentos mensais e, ainda assim, ter um resultado modesto depois de considerados custos, atrasos, perdas, impostos aplicáveis e desvalorização do capital. Também pode distribuir parte do próprio capital, criando uma aparência de rendimento superior à realidade económica.
Um pagamento recorrente organiza o calendário; não elimina o risco.
Por isso, a pergunta útil não é apenas “quanto recebo por mês?”, mas “que parte deste pagamento corresponde efetivamente a retorno?”. Esta distinção interessa ainda mais a uma empresa, porque uma entrada previsível pode ser incorporada demasiado cedo no orçamento e acabar associada a despesas fixas que não desaparecem quando o pagamento falha.
A frequência pode esconder a fragilidade
Uma cadência mensal pode resultar de juros, rendas, distribuição de resultados ou reembolso gradual de capital. Cada origem tem uma estrutura diferente. É necessário perceber quem paga, de que atividade económica depende esse pagamento, qual é a prioridade do investidor perante dificuldades e se existe uma garantia real ou apenas uma expectativa contratual.
Rendimento mensal não significa rendimento garantido. Quando muitos pagamentos chegam sem incidentes, torna-se fácil projetar essa regularidade indefinidamente. A análise deve fazer o movimento contrário: imaginar um atraso, uma quebra da atividade subjacente ou a necessidade inesperada de recuperar o capital.
As perguntas que devem anteceder a decisão
A qualidade da análise depende menos da aparência do calendário e mais da compreensão do modelo económico. Antes de aplicar capital, um empreendedor pode organizar a decisão em torno de três questões: origem do retorno, liquidez e capacidade de absorver perdas.
De onde vem o dinheiro?
Todo o rendimento tem uma fonte. Pode ser a atividade de uma empresa, o pagamento de um devedor, a exploração de um ativo ou a distribuição de resultados. Quanto mais distante estiver o investidor dessa fonte, maior deve ser o esforço para compreender a cadeia entre a atividade real e o pagamento recebido.
A taxa anunciada não substitui esta análise. Um retorno mais elevado pode refletir maior incerteza, menor liquidez ou uma posição menos protegida em caso de incumprimento. A questão central é saber se a remuneração compensa o risco assumido, e não se o valor mensal parece conveniente.
O capital está disponível quando for necessário?
Liquidez é a capacidade de converter um investimento em dinheiro sem uma perda significativa nem uma espera excessiva. Para uma PME, esta dimensão pode ser mais importante do que a frequência dos rendimentos. Salários, impostos, fornecedores e investimentos operacionais obedecem a prazos concretos; um ativo que paga mensalmente pode continuar a ser inadequado se o capital principal estiver imobilizado.
A gestão prudente começa por separar a reserva de tesouraria do capital que pode permanecer investido. Conteúdos sobre gestão e crescimento empresarial em Portugal podem ajudar a enquadrar esta decisão num plano financeiro mais amplo, em vez de a tratar como uma escolha isolada de produto.
O que acontece quando algo corre mal?
A análise de risco torna-se mais útil quando abandona o cenário médio. O que sucede se um pagamento atrasar? Existe diversificação suficiente para que uma falha não comprometa a tesouraria? Há informação clara sobre custos, recuperação do capital e condições de saída? Se as respostas forem vagas, a regularidade passada não resolve a incerteza futura.
A regularidade deve ser verificada no modelo económico, não apenas no extrato.
Esta disciplina também ajuda a filtrar o excesso de informação. O guia sobre como interpretar o ruído noticioso europeu mostra por que motivo cada manchete não deve transformar-se numa decisão financeira. Informação útil melhora o entendimento; urgência promocional tende a encurtar a análise.
Porque o tema importa a quem empreende
Para fundadores e gestores, o capital tem sempre usos concorrentes. Pode financiar uma reserva, reduzir dívida, contratar, desenvolver um produto ou permanecer aplicado. A comparação correta não ocorre apenas entre diferentes investimentos, mas entre o retorno financeiro esperado e o valor que o mesmo dinheiro poderia criar dentro do negócio.
Nas fases iniciais, esta escolha é especialmente sensível. A procura de rendimento recorrente não deve reduzir a capacidade de responder a uma oportunidade comercial ou a um período de vendas mais lento. Para aprofundar essa relação entre financiamento, risco e construção empresarial, vale consultar a seleção de canais portugueses sobre startups e empreendedorismo.
Há também uma diferença entre rendimento pessoal e tesouraria empresarial. Embora ambos exijam disciplina, a empresa suporta compromissos operacionais e decisões de investimento próprias. Misturar os dois planos pode fazer com que uma distribuição mensal pareça disponível quando, na prática, deveria permanecer reservada para obrigações ou crescimento.
O que retirar desta análise
Pagamentos mensais podem ter utilidade, sobretudo quando correspondem ao horizonte, às necessidades de liquidez e à tolerância ao risco de quem investe. Mas a frequência nunca deve ser o argumento principal. Antes de decidir, importa identificar a origem do retorno, distinguir rendimento de devolução de capital, testar um cenário de atraso e comparar a aplicação com outros usos possíveis do dinheiro.
- Regularidade não equivale a garantia.
- Fluxo de caixa e rentabilidade são medidas diferentes.
- Liquidez deve ser avaliada antes de comprometer a tesouraria.
- O risco precisa de ser compreendido no cenário adverso, não apenas no cenário esperado.
A conclusão é sóbria: receber todos os meses pode ser conveniente, mas a qualidade de um investimento continua a depender dos seus fundamentos. O calendário mostra quando o dinheiro chega; a análise explica por que razão poderá continuar a chegar.

Fontes
- Renda Maior — Receber Dinheiro Todos os Meses Parece Ótimo! Mas Há Uma Parte Que Quase Ninguém Explica — Vídeo publicado em 30 de julho de 2026. As ligações comerciais presentes na descrição não foram utilizadas.
Continuar a ler
Também te pode interessar


Innohub TV
Vê este conteúdo também na Innohub TV
Selecionámos clipes da Innohub TV que continuam o mesmo tema.
