
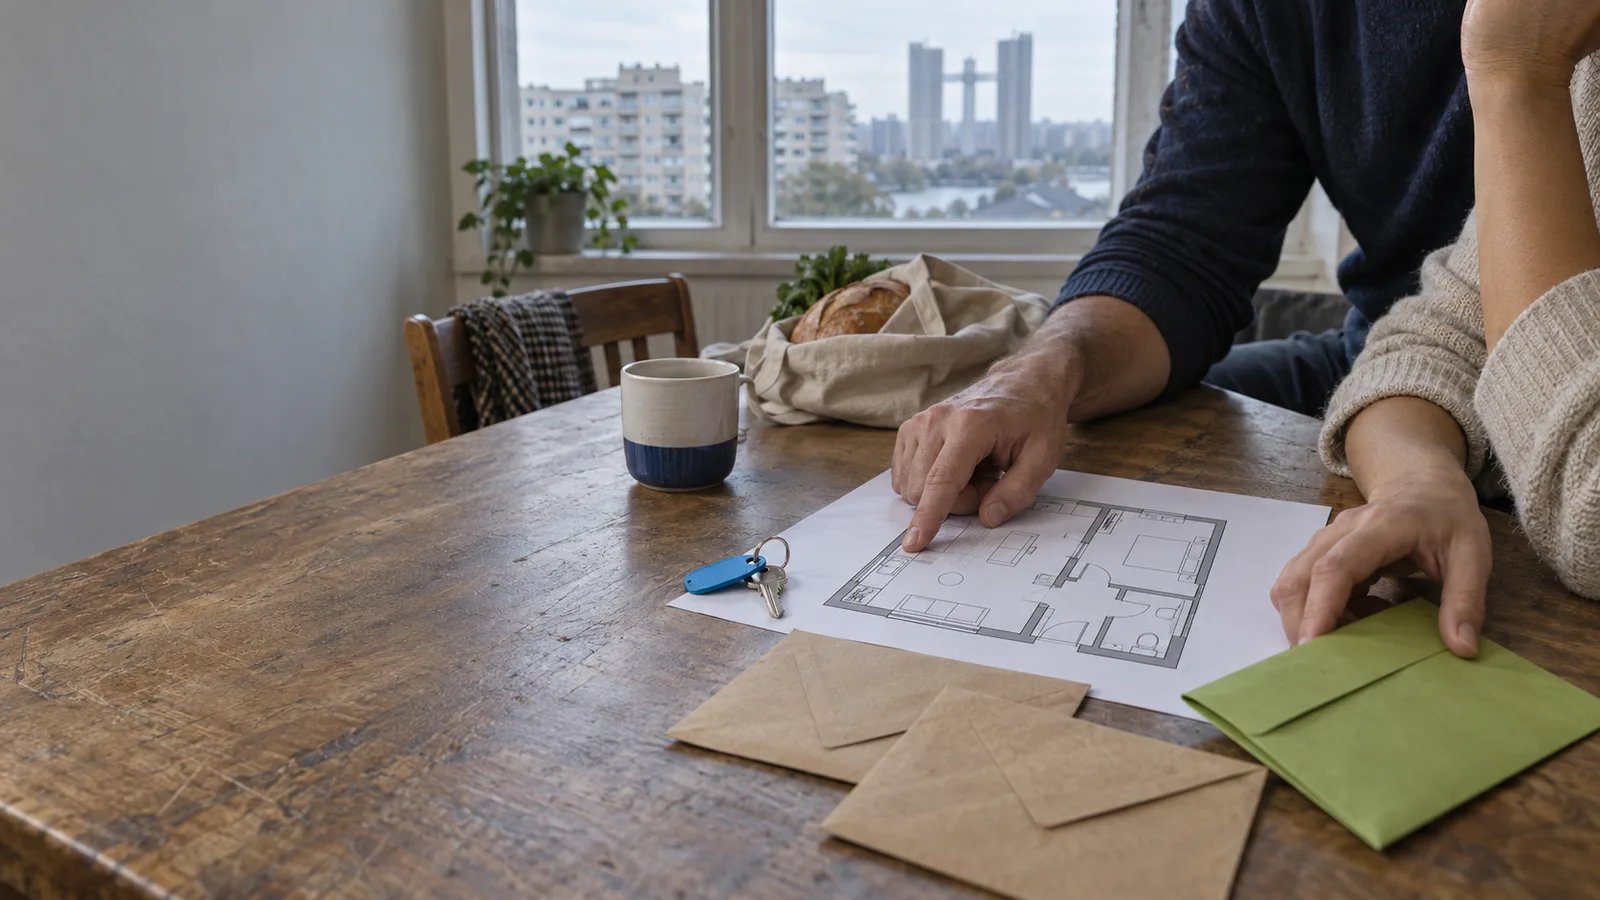
Financijska matematika iza 53 četvorna metra, vlastitih sredstava i stambenog kredita
Kupnja stana u Beogradu često se opisuje kao nedostižna za kućanstvo s prosječnim prihodima. Epizoda kanala Lične Finansije mijenja polazište: umjesto konačne presude o tome može li se kupiti stan, razmatra put do nekretnine od 53 četvorna metra kroz štednju, vlastita sredstva, kredit i kućni budžet.
Takav je okvir koristan jer prosječna primanja sama po sebi ne plaćaju ratu. Presudni su raspored prihoda i rashoda, vrijeme potrebno za stvaranje početnog kapitala te sposobnost kućanstva da podnese dugoročnu obvezu. Za poduzetnike je računica još osjetljivija: isti osobni novčani tok mora izdržati i slabije poslovne mjesece.
Pitanje nije može li se, nego pod kojim uvjetima
Najvažnija poruka financijskog plana nije jamstvo da je određeni stan dostupan svakom paru. Riječ je o metodi: veliki cilj treba rastaviti na nekoliko provjerljivih odluka. Koliko se može redovito štedjeti? Koliki dio prikupljenog novca smije biti vezan uz kupnju? Kolika mjesečna obveza ostavlja dovoljno prostora za svakodnevni život i nepredviđene izdatke?
Time se rasprava udaljava od osjećaja i približava bilanci kućanstva. Sličan pristup obilježava kvalitetne sadržaje o osobnim financijama, pa čitateljima koji žele proširiti perspektivu može koristiti pregled YouTube kanala o ulaganju i financijama. Vrijednost takvog sadržaja nije u univerzalnom receptu, nego u pitanjima koja otkriva prije potpisivanja dugoročnog ugovora.
Tri proračuna prije razgovora s bankom
Održiv plan počinje prije odabira nekretnine. Kupac najprije mora razumjeti vlastitu sposobnost štednje, zatim granicu prihvatljive mjesečne obveze i naposljetku rezervu koja ostaje nakon kupnje.
Vlastita sredstva imaju vremensku cijenu
Štednja za početno učešće, odnosno vlastiti dio kupoprodajne cijene, nije samo pitanje odricanja. Ona pokazuje koliko je plan izvediv bez oslanjanja na optimistične pretpostavke. Ako cilj zahtijeva da svaki mjesec prođe bez neočekivanog troška, plan je krhak. Razumnije je promatrati štednju kao višegodišnji proces s prostorom za razdoblja u kojima se iznos mora privremeno smanjiti.
Rata mora stati i u slabiji mjesec
Mjesečna rata nije cijeli trošak stanovanja. Kućni budžet mora obuhvatiti redovne životne rashode, održavanje nekretnine i sigurnosnu rezervu. Posebno je važno provjeriti kako bi proračun izgledao kada bi prihod privremeno pao ili kada bi financiranje postalo skuplje. Cilj nije izračunati najveći mogući kredit, nego obvezu koju kućanstvo može nositi bez stalnog pritiska.
Stambeni kredit nije samo mjesečna rata; to je dugoročna obveza koja mora preživjeti i slabije mjesece.
Rezerva čuva i stan i poslovanje
Početni kapital ne bi trebalo promatrati kao iznos koji se može u cijelosti potrošiti na ulazak u nekretninu. Bez preostale likvidnosti jedan kvar, slabiji poslovni ciklus ili veći kućni izdatak može poremetiti cijeli plan. Poduzetnicima je ta granica posebno važna jer preveliko povlačenje novca iz osobne pričuve može smanjiti sposobnost mirnog donošenja poslovnih odluka. Ta se veza između privatne stabilnosti i vodstva, rasta i razvoja poslovanja često podcjenjuje.
Dom, ulaganje ili koncentracija rizika
Stan može istodobno biti dom, oblik dugoročne štednje i imovina koja se jednog dana može iznajmljivati ili prodati. Ipak, te uloge ne treba spajati u automatski zaključak da je svaka kupnja dobra investicija. Nekretnina veže velik dio kapitala uz jedno mjesto, a njezina održivost ovisi o cijeni kupnje, trošku financiranja, održavanju i stvarnoj namjeni.
Financijska računica iz epizode zato je korisnija kao okvir za provjeru nego kao obećanje prinosa. Kupac koji će u stanu živjeti vrednuje stabilnost i predvidljivost drukčije od investitora koji očekuje prihod. Prije odluke treba jasno odrediti koja je od tih uloga primarna.
Nekretnina može graditi sigurnost, ali ne uklanja rizik; ona samo mijenja njegov oblik.
Poduzetnički prihod mijenja računicu
Za zaposlenika i poduzetnika isti iznos godišnjeg prihoda ne mora značiti jednaku razinu sigurnosti. Poduzetnički prihod može biti neravnomjeran, vezan uz nekoliko većih klijenata ili izložen promjeni potražnje. Zbog toga osobni proračun treba testirati na razdoblje slabijeg prometa, a ne samo na prosjek uspješne godine.
Važno je i odvojiti osobnu pričuvu od novca potrebnog poslovanju. Stan koji iscrpi obje rezerve može ograničiti sposobnost ulaganja u razvoj, zapošljavanje ili prilagodbu tržištu. Kupnja stoga nije samo privatna odluka nego dio šire raspodjele kapitala. Istodobno, dostupnost stanovanja ima i društvenu dimenziju, zbog čega se tema prirodno nastavlja na regionalne razgovore o društvu i politici.
Što vrijedi ponijeti iz ove računice
Kupnja stana postaje razumljivija kada se odvoji od općih tvrdnji da je nešto moguće ili nemoguće. Korisniji je niz konkretnih provjera:
- Izračunati održivu štednju bez pretpostavke da će svaki mjesec biti idealan.
- Odrediti prihvatljivu obvezu prema cijelom kućnom budžetu, a ne samo prema rati kredita.
- Sačuvati rezervu koja može podnijeti osobni izdatak ili slabije poslovno razdoblje.
Plan za 53 četvorna metra u Beogradu ne dokazuje da je ista odluka dobra za svakoga. Pokazuje nešto skromnije, ali vrijednije: veliki financijski cilj postaje procjenjiv tek kada se pretvori u niz odluka koje kućanstvo može podnijeti i u manje povoljnim okolnostima.

Izvori
- Lične Finansije: Svi tvrde da je NEMOGUĆE: Stan u Beogradu sa prosečnom zaradom! — Video objavljen 26. srpnja 2026.; izvor za okvir analize štednje, vlastitih sredstava, kredita i kućnog budžeta.
Nastavi čitati
Moglo bi te zanimati i


Innohub TV
Pogledaj ovaj sadržaj i na Innohub TV-u
Izdvojili smo isječke s Innohub TV-a koji nastavljaju istu temu.