
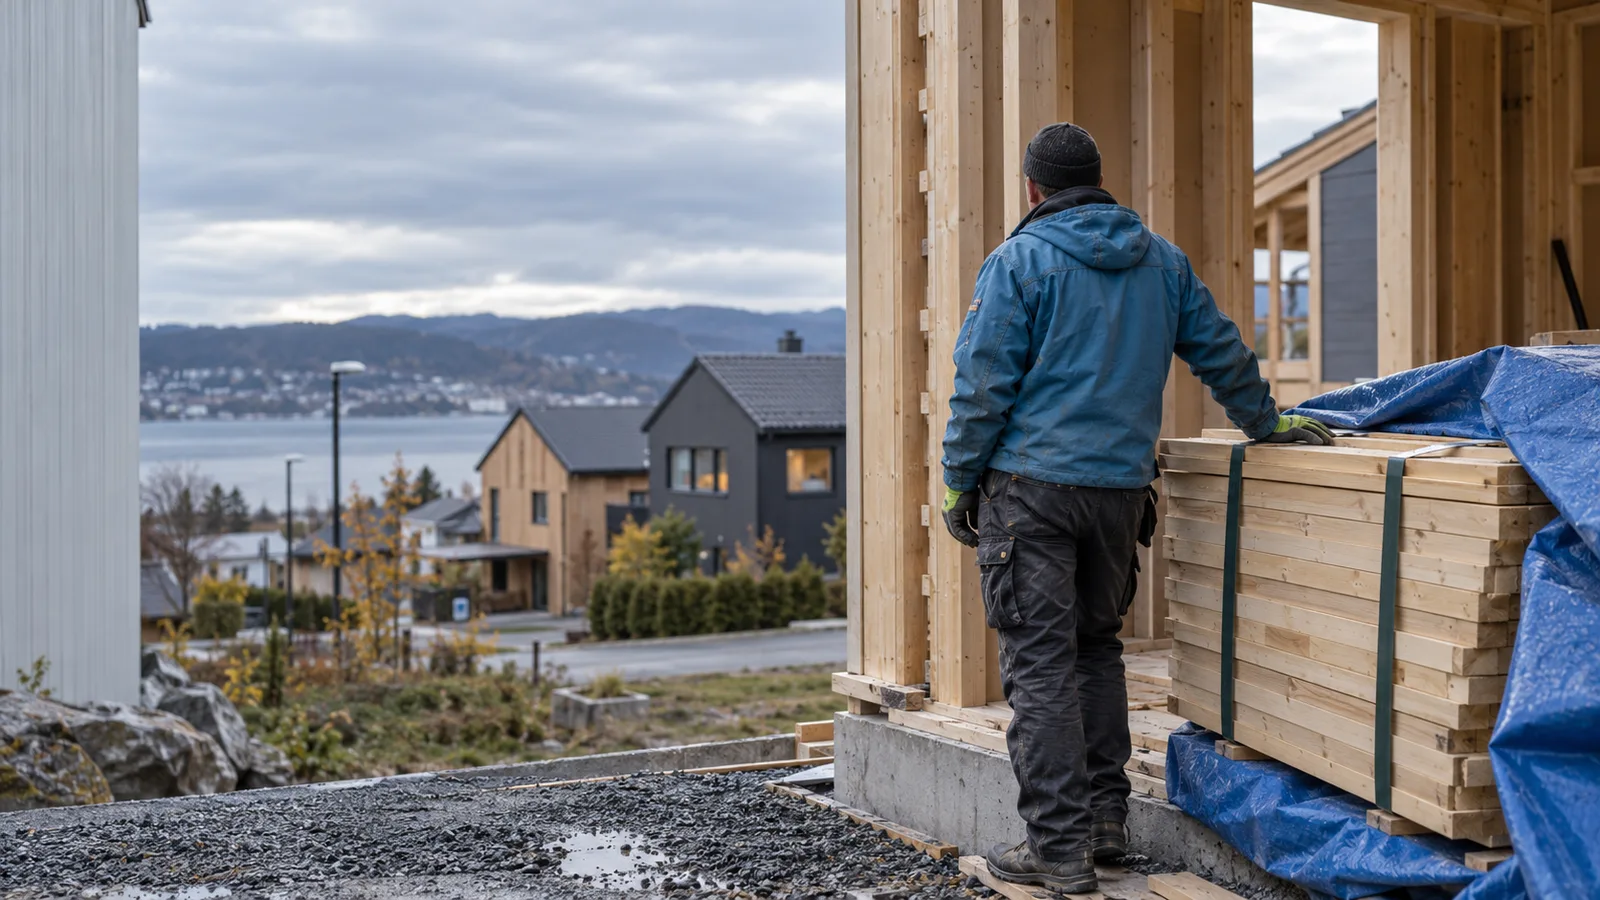
Et mulig rentetoppunkt gir større handlingsrom, men ingen garanti for raske rentekutt eller en umiddelbar økonomisk opptur.
Rentetoppen kan være nådd i Norge, men et toppunkt i styringsrenten er ikke det samme som at finansieringskostnadene straks faller. I Finansavisens intervju «Rentetoppen kan være nådd» møter sjeføkonom Hilde Karoline Midsem i NBBL sjeføkonom Tore Grobæk Vamraak i Sparebanken Norge. Samtalen setter søkelyset på et spørsmål med direkte betydning for boligmarkedet, bankene og norsk næringsliv.
For norske virksomheter er det mest interessante ikke å treffe den nøyaktige datoen for det første rentekuttet. Det sentrale er å forstå hvordan et mulig vendepunkt gradvis kan endre etterspørsel, kredittvilkår og investeringsvilje. Her må vi skille mellom et signal om at innstrammingen er over, og en faktisk lettelse i økonomien.
Et toppunkt er ikke det samme som raske rentekutt
Rentetoppen beskriver det høyeste nivået i en rentesyklus. Den sier ikke hvor lenge renten blir liggende der. En sentralbank kan holde styringsrenten uendret over tid dersom prispresset, lønnsveksten eller valutakursen tilsier at økonomien fortsatt trenger en stram pengepolitikk.
Dette skillet er viktig fordi pengepolitikken virker med forsinkelse. Husholdninger og bedrifter tilpasser forbruk, bemanning og investeringer over måneder og år. Selv om styringsrenten slutter å stige, kan tidligere renteøkninger derfor fortsette å dempe aktiviteten.
Forventningene beveger seg før økonomien
Finansmarkedene forsøker å prise inn fremtidige rentebeslutninger før de kommer. Bedriftenes virkelighet følger ikke alltid i samme tempo. Bankenes utlånsrenter påvirkes også av finansieringskostnader, risiko og konkurranse, mens kundenes etterspørsel avhenger av inntekt, gjeld og tillit til egen økonomi. Et lysere rentesignal kan dermed komme lenge før en tydelig forbedring i ordreinngangen.
Fra husholdningenes økonomi til bedriftenes salg
Norge har mange husholdninger med boliglån, og renteutgiftene påvirker hvor mye som er igjen til varer og tjenester. Når økonomien er stram, merkes det gjerne først i kjøp som kan utsettes. Det gjelder blant annet oppussing, servering, handel og flere personrettede tjenester.
Boligmarkedet er en sentral overføringskanal
At intervjuet samler en sjeføkonom fra NBBL og en sjeføkonom fra Sparebanken Norge, illustrerer forbindelsen mellom bolig, kreditt og resten av økonomien. Endringer i finansieringsvilkårene kan påvirke både boligetterspørsel, nybygging og aktiviteten hos leverandører. For et bredere bilde av den løpende økonomiske samtalen finnes også Innohubs oversikt over norske YouTube-kanaler om investering og økonomi.
En stabilisering kan redusere usikkerheten, men den reparerer ikke automatisk husholdningenes kjøpekraft. Bedrifter bør derfor følge faktiske tegn som tilbudsforespørsler, konvertering, betalingsmislighold og kundenes valg av rimeligere alternativer. Slike observasjoner kan være mer nyttige enn å bygge hele salgsbudsjettet på én renteprognose.
Investeringsregnestykket endres gradvis
For bedrifter består lånekostnaden av mer enn styringsrenten. Banken vurderer blant annet sikkerhet, kontantstrøm og selskapets risiko. Derfor kan finansiering forbli kostbar selv om forventningene til fremtidige renter faller. Virksomheter med svak lønnsomhet eller kort historikk kan merke dette sterkere enn etablerte selskaper.
Lavere avkastningskrav kan åpne enkelte prosjekter
Når kapitalkostnaden etter hvert faller, kan investeringer som tidligere lå under lønnsomhetskravet bli aktuelle. Det gjelder likevel å vurdere prosjektets fundamenter: etterspørsel, margin, gjennomføringsevne og tid til positiv kontantstrøm. Den samme disiplinen er synlig i diskusjonen om teknologiinvestorer, kapitalbehov og KI-basert screening.
Planlegg med flere rentebaner
Et robust budsjett kan bygge på tre forløp: uendret rente over lengre tid, en gradvis nedgang og en ny periode med oppgang. Poenget er ikke å gjette tre ganger, men å synliggjøre hva som skjer med likviditet, gjeldsbetjening og investeringsrom dersom rentebanen avviker fra forventningen. Da blir renteutsiktene en del av risikostyringen, ikke en erstatning for den.
Mot 2030 blir renten bare én del av bildet
Rentesyklusen er et konjunkturfenomen, mens bedriftenes langsiktige konkurransekraft også formes av produktivitet, demografi, energi, regulering og teknologisk endring. En lavere rente kan gi pusterom, men skaper ikke alene bedre produkter eller høyere produktivitet. Perspektivet blir tydeligere når vi ser rentene sammen med endringene i finansmarkedet, kunstig intelligens og nye investeringsobjekter.
For ledere blir oppgaven derfor todelt: å håndtere den nærmeste rentesyklusen og samtidig bevare kapasiteten til langsiktige investeringer. Innohubs guide til norske kanaler om ledelse, vekst og forretningsutvikling gir flere innganger til denne bredere strategiske diskusjonen.
Tre konklusjoner for norske virksomheter
Et mulig rentetoppunkt er først og fremst et signal om at risikobildet er i endring. Tre konklusjoner peker seg ut:
- Ikke likestill rentetopp med billig kapital. Kredittvilkår og bankenes risikovurderinger kan endres langsommere.
- Følg kundene, ikke bare renteprognosene. Faktisk etterspørsel viser når bedringen når virksomheten.
- Bevar handlingsrommet. Flere budsjettscenarier gjør det mulig å investere uten å gjøre selskapet avhengig av raske rentekutt.
Det avgjørende spørsmålet er dermed ikke bare om renten har nådd toppen. Det er om norske virksomheter bruker et mulig vendepunkt til å styrke fundamentene før neste fase i økonomien blir synlig.
Et toppunkt i styringsrenten er ikke det samme som at finansieringskostnadene straks faller.
Renteutsiktene bør være en del av risikostyringen, ikke en erstatning for den.

Kilder
- Rentetoppen kan være nådd — Finansavisens intervju med Hilde Karoline Midsem, sjeføkonom i NBBL, og Tore Grobæk Vamraak, sjeføkonom i Sparebanken Norge. Publisert 13. august 2026.
Les videre
Dette kan også interessere deg


Innohub TV
Se dette innholdet også på Innohub TV
Vi har plukket ut klipp fra Innohub TV som fortsetter samme tema.
 Rentetoppen nådd - Løp og kjøp?Alfred Berg Kapitalforvaltning
Ingen episoder.