
Lo que el mercado de bonos y el oro de los bancos centrales explican sobre el coste del dinero en 2026
La deuda pública de Estados Unidos ha superado los 40 billones de dólares, y Washington sigue colocando cada nueva emisión sin aparente dificultad. La lectura rápida —que el mundo abandona el dólar— se queda corta. Los datos del Tesoro cuentan una historia distinta: importa menos cuánto se emite que quién compra esa deuda, con qué dinero prestado y durante cuánto tiempo puede sostenerla. Para cualquier empresario que gestiona tesorería, negocia un préstamo bancario o fija precios a un año vista, entender esa mecánica no es un ejercicio académico: son las condiciones de financiación bajo las que va a operar el próximo año.
Quién compra la deuda cuando el comprador de siempre se retira
Durante años, bancos centrales extranjeros —con Japón y China a la cabeza— fueron compradores naturales de bonos del Tesoro estadounidense. Los datos de Treasury International Capital de junio de 2026 muestran que ese papel se ha ido desplazando hacia compradores privados y apalancados: fondos de cobertura, intermediarios financieros y vehículos que operan con dinero prestado a muy corto plazo. No es que nadie quiera la deuda pública estadounidense; es que quien la compra ahora depende de unas condiciones de liquidez mucho más frágiles que las de un banco central con reservas propias.
El oro vuelve a los bancos centrales
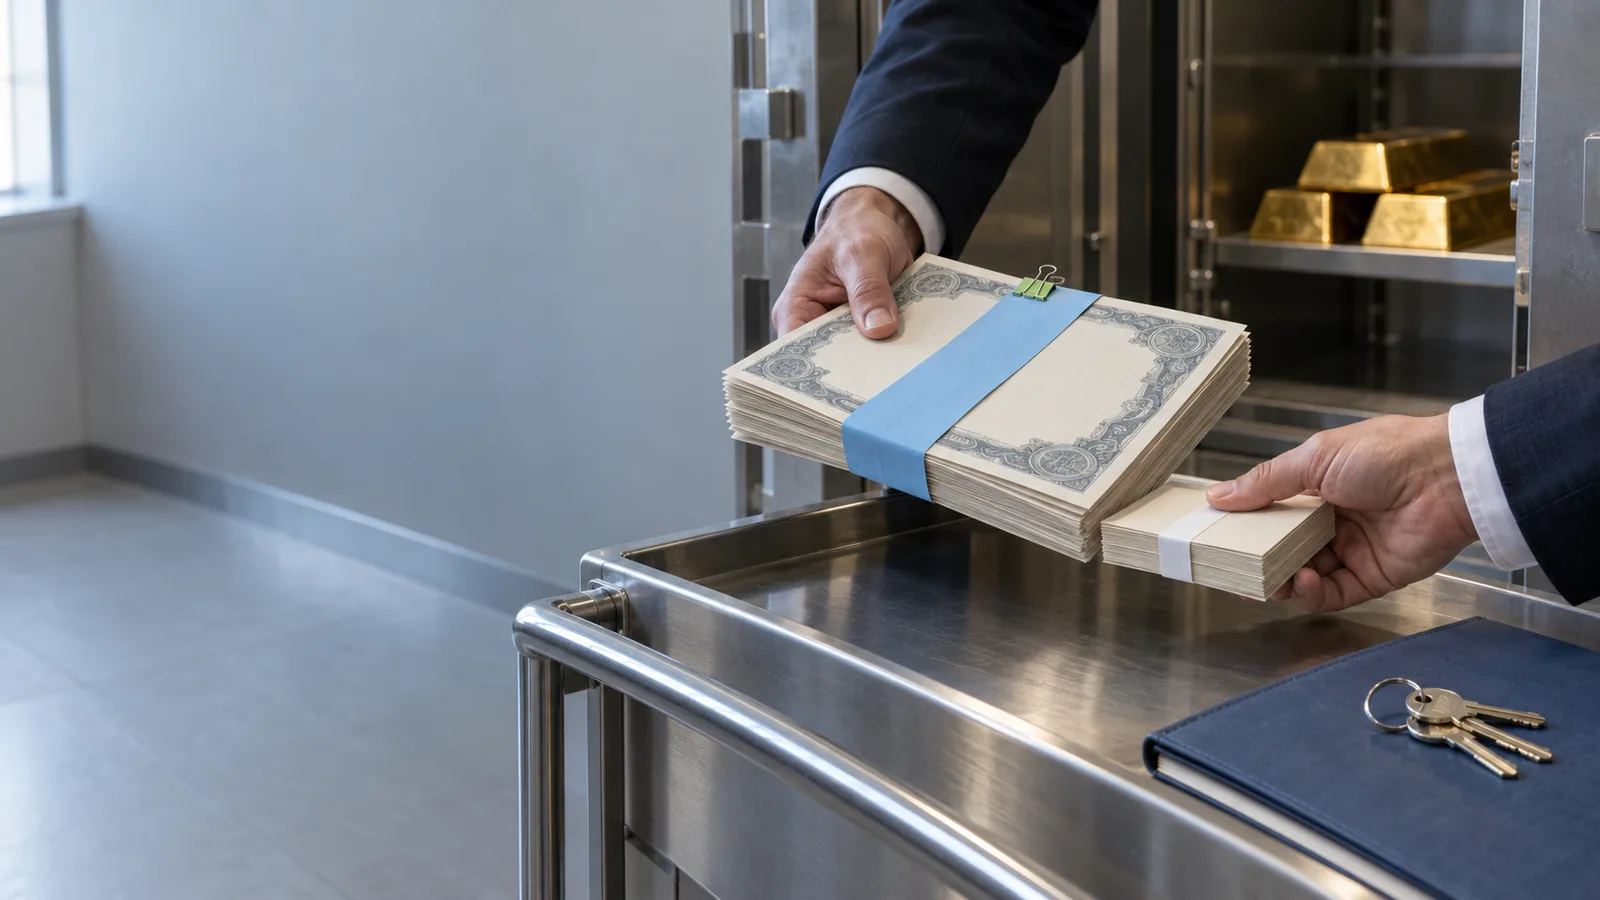
Mientras tanto, los propios bancos centrales han encontrado otro destino para parte de sus reservas. Según el informe Gold Demand Trends del World Gold Council, siete bancos centrales compraron 219 toneladas de oro en 2026. No es una huida en masa del dólar; es diversificación. Pero sí es una señal de que las instituciones que mejor conocen el mercado de deuda soberana prefieren repartir el riesgo antes que concentrarlo en un solo activo.
El fontanero oculto del mercado de bonos
El negocio de pedir prestado para prestar
Buena parte de la demanda reciente de bonos del Tesoro no viene de quien quiere conservarlos en cartera, sino de quien los usa como garantía para pedir dinero prestado y comprar todavía más. Es el llamado basis trade: un fondo de cobertura compra el bono, lo entrega como colateral en el mercado repo, obtiene efectivo a un día y repite la operación de forma apalancada muchas veces seguidas. Un análisis de la Reserva Federal sobre el basis trade transfronterizo describe cómo ese capital viaja entre Londres, los centros financieros extraterritoriales y Nueva York antes de volver al propio Tesoro estadounidense. El montaje funciona mientras el crédito a corto plazo esté disponible y sea barato.
Cuando el grifo se cierra
La fragilidad de ese engranaje se hizo visible en septiembre de 2019, cuando los tipos del mercado repo se dispararon en cuestión de horas y la Reserva Federal tuvo que intervenir de urgencia para evitar un bloqueo del crédito a corto plazo, tal como documentó la propia institución en su nota sobre lo ocurrido en los mercados monetarios aquel mes. La lección no es que el repo sea peligroso en sí mismo, sino que un mercado que parece aburrido puede congelarse de un día para otro en cuanto varios actores necesitan efectivo al mismo tiempo.
Londres, cuando los fondos de pensiones estuvieron a punto de colapsar
El ejemplo más citado de ese riesgo ocurrió en el Reino Unido, cuando una caída brusca en el precio de los bonos soberanos obligó a los fondos de pensiones con estrategias de gestión de pasivos (LDI) a vender activos para cubrir garantías, lo que a su vez hundió todavía más el precio de esos mismos bonos. El Fondo Monetario Internacional reconstruyó el episodio en su análisis Lessons from the UK’s LDI Crisis: una espiral que solo se frenó cuando el Banco de Inglaterra intervino directamente en el mercado de deuda.
Tokio y París repiten el guion con otro acento
El mismo mecanismo —menos compradores estables, más dependencia de financiación a corto plazo— se repite ahora en Japón y en Francia. El Banco de Japón se retira progresivamente de su programa de compra de deuda pública, y el Banco Central Europeo reduce su balance al mismo tiempo que la deuda francesa marca récords, según los datos oficiales publicados por el INSEE. No es la misma crisis que en 2019 ni la misma que en Londres, pero el patrón de fondo es idéntico: cuando el comprador de último recurso se aparta, el mercado pasa a depender de actores más nerviosos y mucho más apalancados.
Qué significa esto para quien dirige una empresa en España
Nada de esto se queda en Wall Street, Tokio o Fráncfort. Cuando sube el coste de financiar la deuda pública, también sube el coste del crédito para pymes y autónomos, porque los bancos fijan buena parte de sus tipos sobre esa misma curva de referencia. Tres hábitos ayudan a atravesar esta fase sin sobresaltos. El primero es mirar los números con la misma disciplina que exige un estudio de mercado bien hecho: los datos sobre quién compra la deuda cuentan más que los titulares sobre quién se la vende a quién. El segundo es no depender de un único proveedor financiero o tecnológico, el mismo principio que explica por qué conviene planificar con cuidado la migración entre plataformas y proveedores antes de que esa dependencia se convierta en un problema. Y el tercero, válido tanto para una empresa como para un autónomo, es mantener un colchón de liquidez: los mismos principios que ayudan a gestionar un presupuesto ajustado a nivel personal son los que evitan tener que malvender activos cuando el crédito se encarece de golpe.
Qué aprender de la fragilidad del sistema financiero global
El hilo que conecta el mercado repo de Nueva York, el oro de los bancos centrales y los fondos de pensiones británicos es el mismo: la liquidez, no el tamaño de la deuda pública, es lo que determina si un sistema aguanta o se rompe. Para quien dirige un negocio, la lección práctica tiene dos partes. La primera es que diversificar no es solo una recomendación de cartera: es un principio que se aplica igual a proveedores, clientes y fuentes de financiación. La segunda es que los momentos de calma aparente —el mercado repo antes de 2019, los bonos británicos antes de la crisis de los fondos de pensiones— son precisamente el momento de revisar la exposición al riesgo, no el momento en que ya ha estallado. Entender quién sostiene hoy la deuda pública, y con qué dinero, es ya una competencia de gestión tan relevante como saber leer un balance.
No es una huida en masa del dólar; es diversificación. Pero sí es una señal de que las instituciones que mejor conocen el mercado de deuda soberana prefieren repartir el riesgo.
Un mercado que parece aburrido puede congelarse de un día para otro en cuanto varios actores necesitan efectivo al mismo tiempo.

Fuentes
- Treasury International Capital, junio 2026 — Datos sobre compradores de deuda del Tesoro de EE. UU.
- World Gold Council, Gold Demand Trends Q2 2026 — Compras de oro de los bancos centrales en 2026
- Reserva Federal, The Cross-Border Trail of the Treasury Basis Trade — Mecánica del basis trade con fondos de cobertura
- Reserva Federal, What Happened in Money Markets in September 2019? — Crisis de liquidez del mercado repo en 2019
- FMI, Lessons from the UK's LDI Crisis — Crisis de los fondos de pensiones británicos
- INSEE, déficit y deuda pública de Francia 2025 — Datos de deuda pública francesa
Seguir leyendo
Esto también puede interesarte

Innohub TV
Mira este contenido también en Innohub TV
Hemos seleccionado en Innohub TV los clips que siguen con este mismo tema.
