
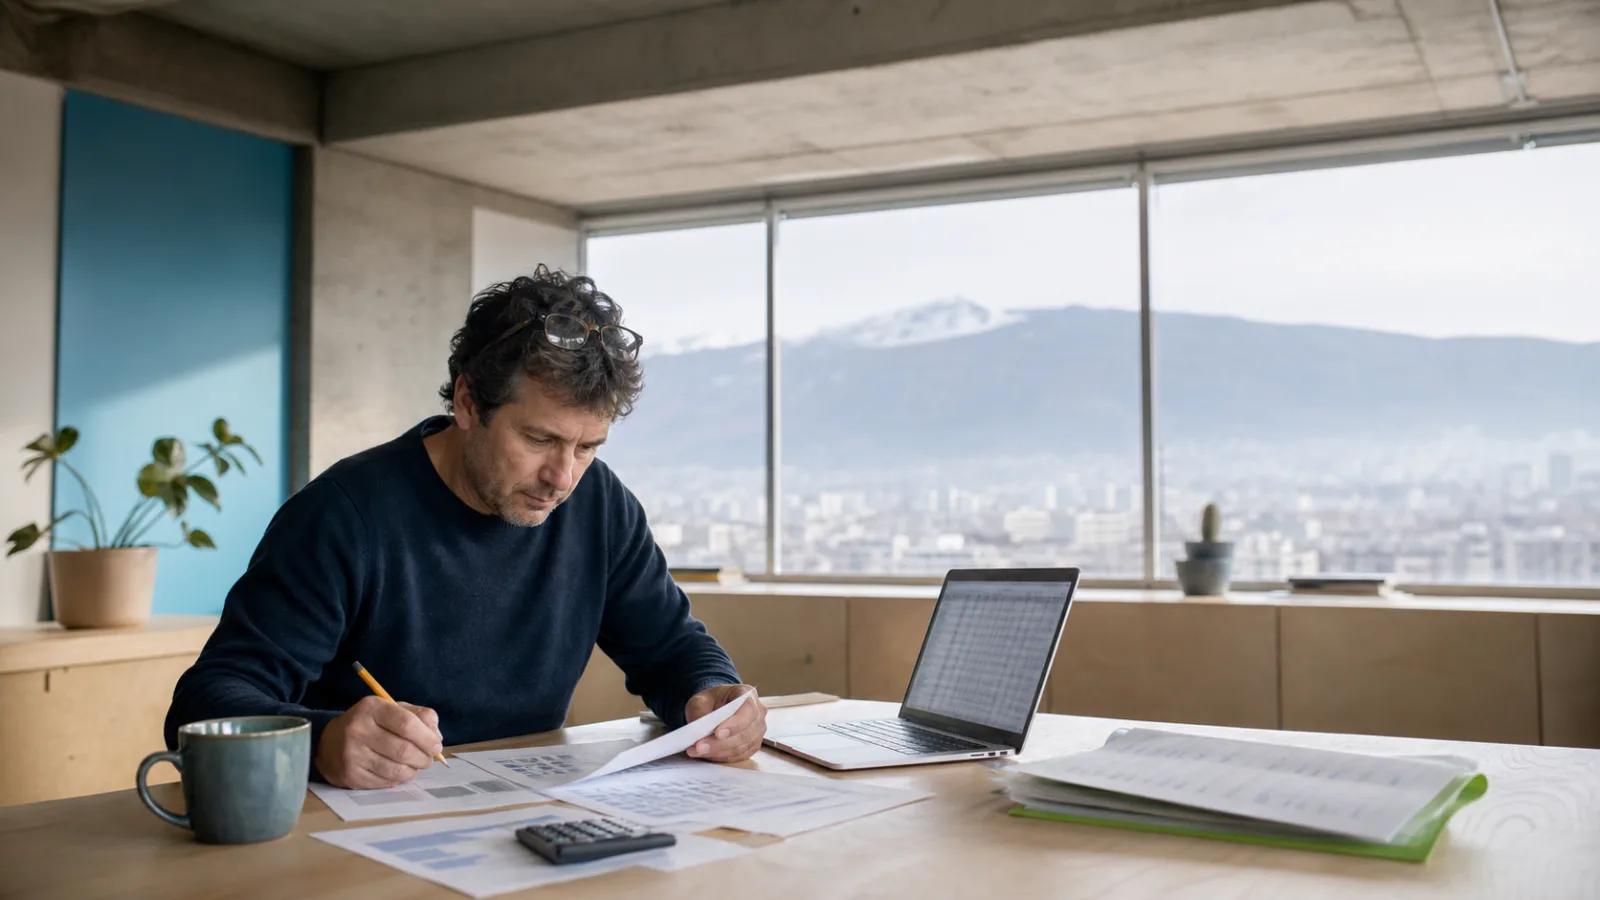
Por qué la generación que más estudia y más trabaja tarda una década más en comprar su primera casa
La vivienda que tarda una década más en llegar
En 2026, comprar vivienda ya no es el rito de paso de los veinte años que fue antaño: la edad media para adquirir la primera casa ronda los 40 años, una década más tarde que en la década de 1980, según los datos recogidos en el reciente análisis del canal Marc Vidal sobre la vivienda en propiedad. La paradoja es incómoda: esta generación estudia más, trabaja más horas y, en términos nominales, cobra más que sus padres a la misma edad. Y aun así, la propiedad se aleja.
La Current Population Survey del Census Bureau estadounidense muestra que en 1984 casi la mitad de los treintañeros de Estados Unidos ya tenía casa en propiedad; hoy esa cifra no llega a un tercio. En España el patrón es paralelo: según Eurostat, la edad media de emancipación juvenil se sitúa en torno a los 30 años, frente a los 26 de la media europea. El Observatorio de Emancipación del Consejo de la Juventud de España calcula que una persona menor de 30 necesitaría cuatro años de sueldo íntegro solo para reunir la entrada de la hipoteca. La vivienda ha dejado de ser solo un techo: es, cada vez más, una decisión que exige la misma planificación financiera que cualquier otra inversión empresarial.
Por qué comprar vivienda se ha convertido en una carrera de fondo
El muro de la entrada bancaria
El primer obstáculo no es la cuota mensual, sino el desembolso inicial. Los bancos exigen entradas que, medidas en meses de salario, han crecido mucho más rápido que los ingresos medios. Para buena parte de los menores de 35 años, acumular ese capital sin ayuda familiar significa años adicionales de ahorro forzoso, justo en el tramo de la vida en que también se paga alquiler, se devuelve deuda de estudios o se intenta capitalizar un primer negocio.
La deuda universitaria como lastre
Un estudio de la Reserva Federal estadounidense vincula directamente la deuda universitaria con el retraso en la compra de la primera vivienda: cada euro destinado a devolver un préstamo de estudios es un euro que no se destina al ahorro para la entrada. El perfil del comprador 2025 de la National Association of Realtors confirma la tendencia al otro lado del Atlántico: los compradores primerizos son, de media, mayores y más dependientes de ingresos dobles que hace una generación.
El dinero que pierde valor mientras se espera
Mientras se ahorra, el precio de la vivienda y el coste de la vida no esperan. La inflación acumulada de los últimos años ha erosionado el poder de compra de los ahorros destinados a la entrada, de forma que quien tarda cinco años más en reunir el capital necesario a menudo se encuentra con un precio que ha subido más rápido que su hucha. Es la versión doméstica de un problema que cualquier persona que dirige una empresa reconoce de inmediato: el coste de esperar rara vez es neutro.
El mito del esfuerzo y el peso de la herencia familiar
Uno de los datos más incómodos de este análisis es que el esfuerzo individual explica cada vez menos la diferencia entre quien logra comprar una casa y quien no. El patrimonio familiar —una entrada regalada, un aval, una herencia adelantada— se ha convertido en un factor determinante para acceder a la propiedad antes de los 35 años. El sociólogo británico Michael Young ya advirtió en 1958, en The Rise of the Meritocracy, que un sistema que se presenta como meritocrático puede terminar funcionando como una herencia disfrazada: quienes ya tienen capital transmiten ventaja a sus hijos bajo la apariencia de que “se lo han ganado”.
Esa idea conecta con la célebre fórmula de José Ortega y Gasset, “yo soy yo y mi circunstancia”: las oportunidades de cada persona dependen tanto de sus decisiones como del punto de partida que no eligió. Para quienes hoy dirigen equipos o contratan talento joven, esta circunstancia tiene consecuencias muy prácticas: la vivienda condiciona dónde puede vivir un empleado, cuánta movilidad geográfica puede aceptar y cuánto margen salarial necesita para sentirse estable. La constancia individual sigue importando, pero ya no basta por sí sola para compensar un punto de partida desigual.
Qué significa esto para quien dirige una empresa
La dificultad para comprar vivienda no es solo un dato social: es una variable de negocio. Una plantilla que retrasa una década la compra de su primera casa retrasa también otras decisiones económicas —formar una familia, cambiar de ciudad, asumir el riesgo de emprender— que antes llegaban antes. Esto afecta directamente a la capacidad de las empresas para atraer y retener talento joven, especialmente en sectores donde la vivienda cerca del lugar de trabajo se ha encarecido más que los salarios.
Al mismo tiempo, entender estas grandes tendencias económicas ayuda a anticipar hacia dónde se moverá el consumo en los próximos años: los hogares que compran vivienda más tarde ahorran de forma distinta, gastan de forma distinta y toman decisiones de inversión de forma distinta. Y en un mercado laboral cada vez más marcado por el cambio tecnológico, comprender el debate sobre el papel de la inteligencia artificial en la productividad es tan relevante para una empresa como comprender por qué sus empleados más jóvenes posponen decisiones vitales.
Lo que se puede aprender de esta transición generacional
El dato central es simple de enunciar y difícil de revertir a corto plazo: comprar vivienda hoy exige más años, más ahorro y, con frecuencia, más ayuda familiar que hace cuatro décadas. Para quienes lideran empresas, la lección no es esperar a que el mercado inmobiliario se corrija por sí solo, sino incorporar esta realidad en las políticas salariales, en la flexibilidad geográfica y en la manera de retener talento que empieza su vida adulta más tarde de lo que la empezaron sus jefes. Entender el problema con datos, no con intuiciones, es el primer paso para diseñar una respuesta empresarial realista.
El coste de esperar rara vez es neutro.
La vivienda condiciona dónde puede vivir un empleado, cuánta movilidad geográfica puede aceptar y cuánto margen salarial necesita para sentirse estable.

Fuentes
- 1984 vs 2026: ¿Por qué ser adulto es un lujo hoy? — Marc Vidal — Vídeo fuente del análisis, con datos citados de Current Population Survey, Pew Research, Reserva Federal y National Association of Realtors.
Seguir leyendo
Esto también puede interesarte

Innohub TV
Mira este contenido también en Innohub TV
Hemos seleccionado en Innohub TV los clips que siguen con este mismo tema.
