
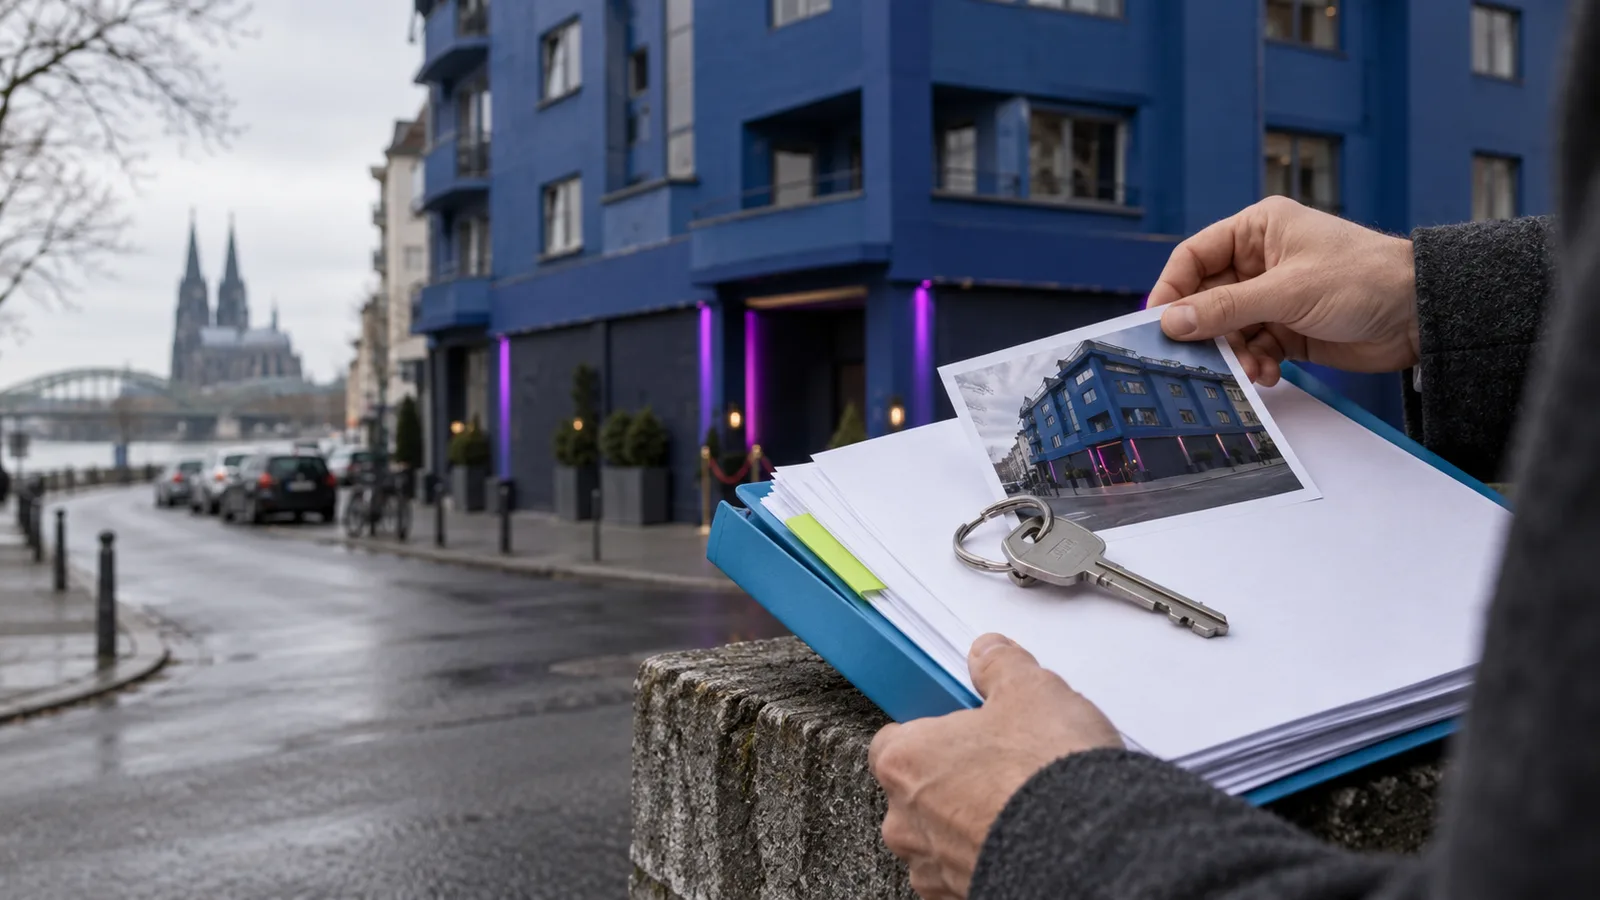
Ein Kredit für das Kölner Großbordell, ein beurlaubtes Vorstandsmitglied und vier zurückgetretene Aufsichtsräte – was der Fall über Kontrolle und Vertrauen verrät
Eine Volksbank ist für viele Mittelständler das, was der Hausarzt für die Familie ist: vertraut, nah, verlässlich. Umso mehr irritiert ein Fall, der derzeit die Volksbank Köln Bonn erschüttert. Die Genossenschaftsbank hat mit einem Kredit das Kölner Großbordell „Pascha“ finanziert – und dieser Kredit ist längst kein diskretes Bankgeschäft mehr, sondern ein Fall für die Staatsanwaltschaft.
Der Podcast Handelsblatt Crime hat die Geschichte in einer knapp einstündigen Folge aufgerollt. Host Ina Karabasz spricht darin mit Elisabeth Atzler aus dem Bankenteam und Volker Votsmeier aus dem Investigativteam, die beide intensiv zu dem Fall recherchiert haben. Für Gründerinnen, Unternehmer und Geschäftsführer ist das mehr als eine Kölner Lokalposse. Es ist eine Lehrstunde darüber, wie schnell Vertrauen kippt, wenn Kontrolle versagt.
Wie ein Bankkredit zum Kriminalfall wurde
Der Reihe nach: Die Volksbank Köln Bonn vergab einen Kredit für eine Bordell-Immobilie. Womöglich hätte nie jemand davon erfahren – wäre da nicht der Anwalt Claus Brockhaus. Er ist in der sogenannten NRW-Schleuser-Affäre beschuldigt und berichtete in seinen Vernehmungen bei der Staatsanwaltschaft über das Geschäft. Ein Nebenschauplatz eines ganz anderen Verfahrens brachte den Stein ins Rollen.
Inzwischen ist klar: Der Kredit hat im Vorstand und im Aufsichtsrat der Bank zu Verwerfungen geführt. Gegen ein Vorstandsmitglied ermittelt die Staatsanwaltschaft unter anderem wegen des Verdachts der Bestechlichkeit im geschäftlichen Verkehr. Das Vorstandsmitglied wurde nach Handelsblatt-Recherchen beurlaubt. Zunächst lag der Fall bei der Staatsanwaltschaft Düsseldorf, mittlerweile ermittelt die Staatsanwaltschaft Köln.
Wichtig dabei: Es gilt die Unschuldsvermutung. Ein Ermittlungsverfahren ist keine Verurteilung. Und auch das sollte man klar sagen: Prostitution ist in Deutschland legal, ein Kredit für ein Bordell ist also nicht automatisch ein Skandal. Die Fragen, die der Podcast stellt, zielen auf etwas anderes: Welche Rolle spielte der Vorstand bei der Kreditvergabe? Und wie gründlich hat der Aufsichtsrat hingeschaut?
Warum eine Genossenschaftsbank hier besonders verwundbar ist
Genossenschaftsbanken leben von einem Versprechen: Sie gehören ihren Mitgliedern, sie sind in der Region verwurzelt, und sie finanzieren das, was vor Ort wächst – die Bäckerei, den Handwerksbetrieb, das Start-up mit den ersten drei Angestellten. Gerade in Zeiten, in denen Zinsen, Börsen und Notenbanksignale das Finanzierungsklima unruhig machen, ist die regionale Hausbank für viele Betriebe der verlässlichste Partner. Dieses Modell funktioniert aber nur, solange die Mitglieder glauben, dass ihre Bank sauber arbeitet.
Genau deshalb wiegt die Affäre schwer. „Das ist peinlich“ – so zitiert das Handelsblatt eine Stimme aus dem Volksbanken-Lager. Peinlich ist dabei nicht der Kunde, sondern die Frage, ob ein solches Geschäft die Kontrolle durchlaufen hat, die man von einer Bank erwartet. Eine Marke, ob Bank oder Gastronomiebetrieb, ist am Ende nur so stark wie das Vertrauen dahinter – das zeigt sich im Gastgewerbe genauso wie im Bankwesen.
Vier Aufsichtsräte werfen das Handtuch
Der vielleicht bemerkenswerteste Punkt: Vier Mitglieder des Aufsichtsrats haben das Handtuch geworfen und sind aus dem Gremium ausgeschieden. Warum, das ist eine der zentralen Fragen, die Atzler und Votsmeier im Podcast diskutieren. Ein Aufsichtsrat, der geschlossen weitermacht, sendet ein anderes Signal als einer, aus dem gleich vier Personen aussteigen.
Man muss die Hintergründe nicht kennen, um die Lehre zu erkennen: Ein Kontrollgremium ist nur so gut wie sein Wille, unbequeme Fragen zu stellen. Wer nur abnickt, kontrolliert nicht. Und wer erst hinschaut, wenn die Staatsanwaltschaft schon im Haus ist, kommt zu spät.
Compliance ist kein Konzernthema
Viele Unternehmerinnen und Unternehmer winken bei dem Wort Compliance ab. Das klingt nach Konzern, nach Rechtsabteilung, nach Schulungsvideos, die niemand zu Ende schaut. Der Fall der Volksbank Köln Bonn zeigt aber: Das Problem entsteht nicht in der Rechtsabteilung, sondern dort, wo einzelne Personen große Entscheidungen treffen und niemand systematisch gegenhält.
Das betrifft jedes Unternehmen, das größer wird. Sobald Kredite, Verträge oder Aufträge nicht mehr durch die Hände der Gründerin gehen, braucht es Regeln, die auch dann gelten, wenn niemand hinsieht. Vier-Augen-Prinzip bei größeren Zahlungen. Offenlegung von Interessenkonflikten. Saubere Dokumentation, warum eine Entscheidung so gefallen ist. Das ist keine Bürokratie, das ist Selbstschutz.
Interessant ist auch der Blick auf Frühwarnsignale. In der Technologiewelt diskutieren wir gerade intensiv darüber, wie man Warnsignale in komplexen Systemen rechtzeitig erkennt. Bei Menschen und Organisationen ist es nicht anders: Die Signale sind meist da, lange bevor der Schaden sichtbar wird. Die Frage ist, ob jemand sie ernst nimmt.
Drei Fragen, die sich jeder Unternehmer stellen sollte
- Wer kann bei uns allein eine Entscheidung mit großer Tragweite treffen? Wenn die Antwort „eine Person“ lautet, ist das ein Risiko, keine Effizienz.
- Wie erfahren wir von Interessenkonflikten? Freiwillige Offenlegung funktioniert nur, wenn es eine Kultur gibt, in der sie erwünscht ist.
- Wer stellt bei uns die unbequemen Fragen? Ein Beirat, ein Aufsichtsrat oder auch nur ein erfahrener Mentor – Hauptsache, jemand tut es.
Dahinter steckt eine grundsätzliche Haltung. Ein Geschäft, das kurzfristig Geld bringt, aber das Vertrauen der Kunden und Mitglieder gefährdet, ist kein gutes Geschäft. Geld verdienen und Wert schaffen sind eben nicht dasselbe – das gilt für eine Genossenschaftsbank ganz besonders.
Was Unternehmer aus dem Fall lernen können
Der Fall ist nicht abgeschlossen. Die Ermittlungen laufen, und ob die Volksbank Köln Bonn ein grundsätzliches Compliance-Problem hat, ist eine der Fragen, die der Podcast bewusst offen lässt. Trotzdem lassen sich schon jetzt drei Erkenntnisse mitnehmen.
Erstens: Nicht das Geschäft entscheidet über den Skandal, sondern der Weg dorthin. Legal ist nicht dasselbe wie sauber geprüft. Zweitens: Kontrolle ist eine Haltung, keine Abteilung. Wenn Aufsichtsräte zurücktreten, statt Fragen durchzusetzen, hat das System vorher versagt. Drittens: Vertrauen ist das eigentliche Kapital einer regional verwurzelten Bank – und genauso das eines jeden Unternehmens, das von Empfehlungen und Stammkunden lebt.
Wer tiefer einsteigen möchte, dem sei die Folge von Handelsblatt Crime ans Herz gelegt. Sie ist gründlich recherchiert, nüchtern erzählt und ein guter Anlass, die eigene Firma einmal ehrlich zu fragen: Würden wir einen solchen Fall früh genug bemerken?
Legal ist nicht dasselbe wie sauber geprüft.
Wer nur abnickt, kontrolliert nicht. Und wer erst hinschaut, wenn die Staatsanwaltschaft schon im Haus ist, kommt zu spät.
Kontrolle ist eine Haltung, keine Abteilung.

Quellen
- Handelsblatt Crime: Ein Kredit, der die Volksbank Köln Bonn erschüttert — Podcast-Folge vom 6. September 2026 mit Ina Karabasz, Elisabeth Atzler und Volker Votsmeier, rund 51 Minuten
- Volksbank Köln Bonn: Bordell-Affäre belastet Bankchefs und Aufseher — Handelsblatt-Recherche zu Vorstand und Aufsichtsrat
- Volksbank Köln Bonn: Vorstandsmitglied wird nach Bordell-Kredit beurlaubt — Bericht zur Beurlaubung des Vorstandsmitglieds
- Volksbanken: „Das ist peinlich“ – Ärger nach Kredit für Bordell-Immobilie — Reaktionen aus dem Volksbanken-Umfeld

Weiterlesen
Das könnte dich auch interessieren


Innohub TV
Diese Inhalte gibt es auch auf Innohub TV
Wir haben Clips aus Innohub TV ausgewählt, die dasselbe Thema fortführen.