

Para quem lidera uma empresa, decidir comprar casa agora ou esperar e poupar mais segue a mesma lógica de qualquer decisão de investimento: o que importa é o ritmo, não apenas o montante.
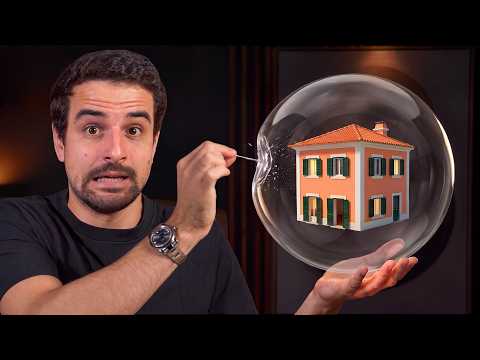
Quem gere um negócio em Portugal sabe que as decisões financeiras mais importantes raramente chegam na altura certa. E poucas pesam tanto como esta: comprar casa agora, com o capital que se tem, ou esperar mais um ou dois anos até juntar uma entrada maior. A pergunta ganhou destaque recente no canal de YouTube do criador de conteúdos imobiliários João Zoio, que a colocou de forma direta: vale mesmo a pena esperar, ou isso pode deixar o comprador ainda mais longe da casa que quer?
O conselho mais ouvido sobre comprar casa nem sempre é o mais seguro
O raciocínio para esperar é, à primeira vista, perfeitamente sensato. Hoje talvez só chegue para um apartamento pequeno, longe da zona onde se gostaria de viver; dentro de alguns anos, com mais poupança e uma carreira mais avançada, a entrada pode subir de 10% para 20% e a prestação mensal pode descer. Nenhuma destas ideias é irracional — e é precisamente por isso que o conselho de poupar mais um pouco antes de comprar casa se dá com tanta naturalidade, de pais para filhos, de bancos para clientes, de amigos para amigos.
O problema não está na poupança em si. Está na suposição escondida por detrás do conselho: a de que a casa-alvo vai esperar pelo comprador, ao mesmo preço, enquanto ele junta mais dinheiro. Em Portugal, essa suposição falha há quase uma década. Os preços do imobiliário têm subido de forma praticamente ininterrupta, o que significa que uma entrada maior, construída pacientemente ano após ano, pode no final não chegar a acompanhar a valorização do imóvel que se queria comprar.
Esperar pode significar ficar mais longe de comprar casa, não mais perto
É aqui que o conselho tradicional se revela incompleto. Uma pessoa pode efetivamente melhorar a sua situação financeira ao longo do tempo — ganhar mais, poupar mais, reduzir dívidas — e, ainda assim, terminar mais distante de comprar a casa que queria do que estava no início, porque o preço do imóvel cresceu a um ritmo superior ao da sua poupança. Para quem lidera uma pequena ou média empresa, este padrão deveria ser familiar: é exatamente o mesmo erro de avaliação que se comete quando se adia um investimento no negócio à espera de “condições melhores”, sem considerar que a concorrência, os custos ou o mercado também se movem enquanto se espera. Nesse sentido, decidir comprar casa tem a mesma estrutura lógica de qualquer decisão de investimento: o que importa não é apenas quanto se poupa, mas a que ritmo o ativo-alvo se valoriza enquanto isso acontece.
O custo de oportunidade por detrás de comprar casa ou esperar
Quanto precisa de render a poupança para que esperar valha a pena?
A pergunta certa não é “tenho de esperar ou não?”, mas sim: a que taxa precisa de crescer o meu dinheiro, ou a que ritmo precisam de aumentar os meus rendimentos, para que esperar não me deixe numa posição pior do que comprar hoje? Se a poupança for guardada sem qualquer rentabilidade — numa conta à vista, por exemplo — e o preço dos imóveis continuar a subir todos os anos, o tempo trabalha contra o comprador, não a favor dele. Só quando o dinheiro parado é substituído por poupança que realmente rende, ou por um aumento de rendimento mais rápido do que a valorização do imóvel, é que esperar começa a compensar. É também o raciocínio que qualquer empresário deveria aplicar às decisões de capital do próprio negócio, e vale a pena rever como investir com simplicidade enquanto empresário em Portugal, em vez de deixar o capital simplesmente à espera, sem destino definido.
O impacto no capital que também vai para o negócio
Para um empreendedor, a entrada para a casa compete diretamente com o capital que poderia entrar no negócio — numa nova contratação, numa campanha ou numa ferramenta que acelera o crescimento. Por isso, decisões como comprar casa nunca são puramente pessoais quando se é dono de uma empresa: são decisões de alocação de capital, tal como qualquer outra. Da mesma forma que uma empresa que investe em marketing com inteligência artificial sem estratégia definida arrisca desperdiçar recursos, uma família que adia a compra de casa sem calcular o ritmo de subida dos preços arrisca o mesmo erro: poupar com disciplina, mas na direção errada.
Progredir na carreira ajuda — mas não resolve tudo
Um dos argumentos mais usados para justificar a espera é a progressão profissional: com mais um ano de experiência, ou um grau académico adicional, o rendimento sobe e o crédito à habitação torna-se mais acessível. É um argumento válido — investir na própria formação, incluindo percursos mais exigentes como um MBA sem atalhos, tende a traduzir-se em capacidade financeira real mais tarde. Mas também aqui o tempo não é neutro: se o rendimento demorar mais tempo a subir do que os preços da habitação, a progressão profissional deixa de compensar a espera.
A casa como projeto de família, não só como ativo
Vale a pena lembrar que comprar casa não é apenas uma operação financeira — é, para a maioria das famílias portuguesas, a base onde se constrói a vida em comum, se educam os filhos e se criam raízes numa comunidade. Essa dimensão não anula o cálculo financeiro, mas também não deve ser ignorada por ele: duas gerações da mesma família, com expectativas diferentes sobre onde e como viver, podem chegar a conclusões diferentes sobre o mesmo imóvel — um pouco como acontece nas empresas, onde as equipas multigeracionais se tornam uma vantagem competitiva precisamente porque combinam perspetivas diferentes sobre o mesmo objetivo.
O que fica desta decisão para quem lidera uma empresa?
A conclusão não é que comprar casa seja sempre melhor do que esperar, nem o contrário. É que a decisão exige o mesmo rigor que qualquer empresário já aplica ao seu negócio: comparar o ritmo de valorização do ativo-alvo com o ritmo real da própria poupança ou rendimento, em vez de assumir que o tempo, por si só, resolve o problema. Quem espera sem fazer essa conta pode acabar mais longe de comprar casa do que estava no início, apesar de, no papel, estar numa situação financeira melhor. Para o empreendedor português, a lição é direta: trate a casa própria com a mesma disciplina de cálculo que aplica a qualquer investimento no seu negócio, e decida com números, não apenas com a sensação de prudência que “poupar mais um pouco” sempre transmite.
Uma pessoa pode efetivamente melhorar a sua situação financeira ao longo do tempo — ganhar mais, poupar mais, reduzir dívidas — e, ainda assim, terminar mais distante de comprar a casa que queria do que estava no início, porque o preço do imóvel cresceu a um ritmo superior ao da sua poupança.
Nesse sentido, decidir comprar casa tem a mesma estrutura lógica de qualquer decisão de investimento: o que importa não é apenas quanto se poupa, mas a que ritmo o ativo-alvo se valoriza enquanto isso acontece.
Fontes
- É Melhor Comprar Casa Agora, Ou Poupar E Esperar? — João Zoio — Vídeo original do canal de João Zoio, publicado em 27 de outubro de 2026, sobre a decisão entre comprar casa agora ou esperar e poupar mais no mercado imobiliário português.
Innohub TV
Watch this content also on Innohub TV
We picked clips from Innohub TV that continue the same topic.


