
Vad tre dilemman ur en svensk pengapodd kan lära företagare om risk, tajmning och rättvisa
Ett bra investeringsbeslut börjar sällan med ett facit. Det börjar med en fråga som inte går att räkna sig ur: hur mycket ska jag riskera, och vad är jag beredd att förlora om det går fel? I ett avsnitt av Avanzas podcast Inga dumma frågor om pengar tar programledarna sig an tre sådana lyssnardilemman – ett karriärval, en sparfråga och en arvstvist. Ingen av dem har ett givet svar, men alla tre säger något om hur beslut under osäkerhet faktiskt fattas, oavsett om det handlar om en privatperson eller ett växande företag.
Tre vardagsdilemman, ett gemensamt mönster
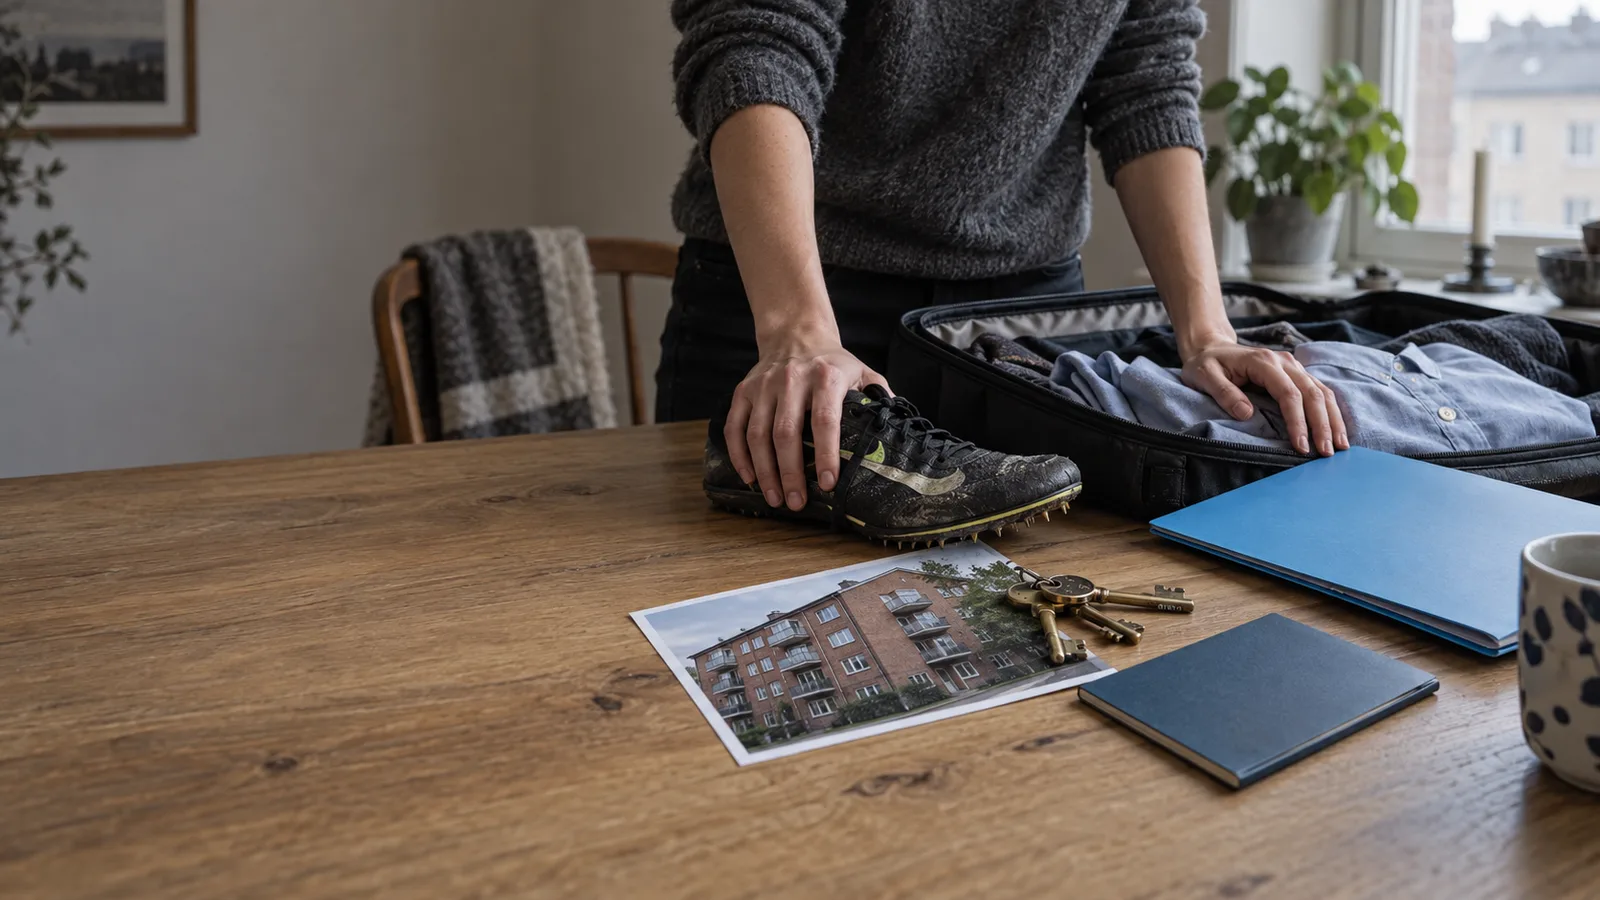
Det första dilemmat handlar om en 20-åring som står inför ett vägval mellan en möjlig OS-karriär och ett drömjobb utomlands. Det andra handlar om 800 000 kronor som ligger orörda på ett sparkonto, medan fonder lockar allt mer. Det tredje handlar om ett hyreshus värt 20 miljoner kronor som blir en makes enskilda egendom – och frågan om vad som är rättvist när värdet på den fastigheten växer över tid. Tre helt olika situationer, men samma underliggande spänning: mellan trygghet och risk, mellan kortsiktig kontroll och långsiktig avkastning.
För den som driver eget företag är mönstret bekant. Varje större investeringsbeslut – att anställa, att expandera, att satsa på en ny marknad – bygger på samma typ av avvägning som lyssnarna i podden brottas med. Skillnaden är sällan hur mycket data man har, utan hur tydligt man har definierat vad man faktiskt är rädd för att förlora.
Karriärvalet ingen kalkyl kan lösa åt dig
20-åringen i det första dilemmat har ett mål: att en dag bli vd för ett börsnoterat bolag. Vägen dit kan gå via en satsning på en OS-karriär, eller via ett drömjobb utomlands som ligger närmare den uttalade karriärvisionen. Ingen av vägarna är fel, men de utesluter varandra – och det är just den typen av oåterkalleliga vägval som gör att rena kalkyler sällan räcker.
Möjlighetskostnaden bakom en dröm
Det som gör valet svårt är inte bristen på information, utan att båda alternativen har ett verkligt pris. Att välja OS-satsningen kostar tid som inte kan tas igen i karriären. Att välja jobbet utomlands kostar en dröm som kanske aldrig kommer tillbaka i samma form. Företagare känner igen strukturen från sina egna vägval: att lämna en trygg anställning för att starta eget, eller att tacka nej till ett stort kontrakt för att hålla fast vid en egen linje. Det som i efterhand ser ut som trygg handlingskraft är sällan en enskild bra kalkyl, utan förmågan att fatta ett beslut och sedan stå kvar bakom det när det blir jobbigt.
Den som känner igen sig i att ha fastnat i ett val som redan borde vara avgjort kan också hämta perspektiv från hur etablerade bolag tar sig ur en liknande låsning – till exempel genom ett tillväxtprogram som hjälper företag ur stiltjen, där just bristen på ett tydligt vägval ofta är det som håller tillbaka utvecklingen.
Hur mycket kapital vågar du sätta på spel?
Det andra dilemmat är mer konkret men inte enklare: 800 000 kronor står på ett sparkonto, och frågan är hur stor andel som är rimlig att flytta över till fonder. Här blir frågan en fråga om tidshorisont snarare än magkänsla. Ju längre tid pengarna kan vara investerade utan att behöva plockas ut, desto större svängningar går det att acceptera på vägen.
Sparhorisont avgör risknivån
Det är samma logik som ett företag använder när det bestämmer hur mycket av kassan som ska hållas som buffert och hur mycket som kan användas för att växa. Ett för stort sparkonto, privat eller i ett bolag, är i praktiken ett dolt investeringsbeslut – ett beslut att inte investera, som också har ett pris i form av utebliven avkastning. Den kopplingen mellan buffert och tillväxt är samma resonemang som ligger bakom hur kassaflödet blir tillväxtberättelsen i ett växande bolag: det är inte kassan i sig som skapar värde, utan hur den sätts i rörelse.
Samtidigt går det inte att bortse från det makroläge pengarna investeras i. Räntor, tullar och börsens rörelser under 2026 påverkar hur mycket risk som känns rimligt just nu, vilket gör det värt att sätta sparbeslutet i ett större sammanhang av tullar, räntor och börsläget för företag 2026 innan man bestämmer andelen som ska investeras.
Rättvisa när kapital ärvs olika
Det tredje dilemmat handlar om ett hyreshus värt 20 miljoner kronor som en make får, och som enligt avtal blir hans enskilda egendom. Frågan lyssnaren ställer är vad som är rättvist när den ena parten i ett förhållande får ett stort arv och den andra inte – särskilt när fastigheten över tid genererar både hyresintäkter och en värdeökning som ingen av parterna direkt har arbetat för.
När avkastning blir en gråzon
Juridiskt är svaret ofta tydligare än det känns: enskild egendom är enskild egendom, och avkastningen följer som huvudregel samma väg som kapitalet, om inget annat avtalas. Men känslan av rättvisa handlar inte bara om juridik, utan om hur ett par eller en grupp delägare gemensamt definierar vad som är ”vårt” och vad som är ”mitt” innan pengarna redan har vuxit. Det är exakt samma samtal som delägare i ett företag borde ha innan ett bolag börjar generera vinst: vem äger vad, vem har rätt till vilken avkastning, och vad händer om värdet mångdubblas. Ju tidigare det samtalet förs, desto mindre utrymme finns det för konflikt senare.
Vad tre dilemman lär oss om beslut under osäkerhet
Det som binder samman karriärvalet, sparfrågan och arvstvisten är att inget av dem löses med en universell formel. Ett karriärval kräver att man accepterar en verklig möjlighetskostnad. Ett investeringsbeslut kräver en ärlig bild av den egna tidshorisonten och riskviljan. En rättvis fördelning kräver ett samtal som förs innan känslorna och pengarna har hunnit växa sig stora. Det gemensamma rådet, för privatpersoner och företagare, är att inte vänta på att osäkerheten ska försvinna – den gör det aldrig – utan att bygga ett tillräckligt tydligt ramverk för att kunna fatta beslutet ändå, och sedan stå för det.
Ett investeringsbeslut handlar sällan om att hitta rätt svar – det handlar om att förstå vilken osäkerhet man är villig att leva med.
Rättvisa mellan människor som delar ekonomi löses inte med en formel, bara med ett tydligt samtal i förväg.

Källor
- Inga dumma frågor om pengar #79 – Avanza (YouTube) — Avsnittet artikeln bygger på. Karriärdilemmat behandlas från 00:00, sparfrågan från 27:25 och arvsfrågan från 34:44.
Fortsätt läsa
Du kanske också gillar


Innohub TV
Se det här innehållet även på Innohub TV
Vi har plockat klipp från Innohub TV som fortsätter på samma tema.
