
Was die Debatte um die wachsende Dispo-Nutzung für kleine Unternehmen bedeutet
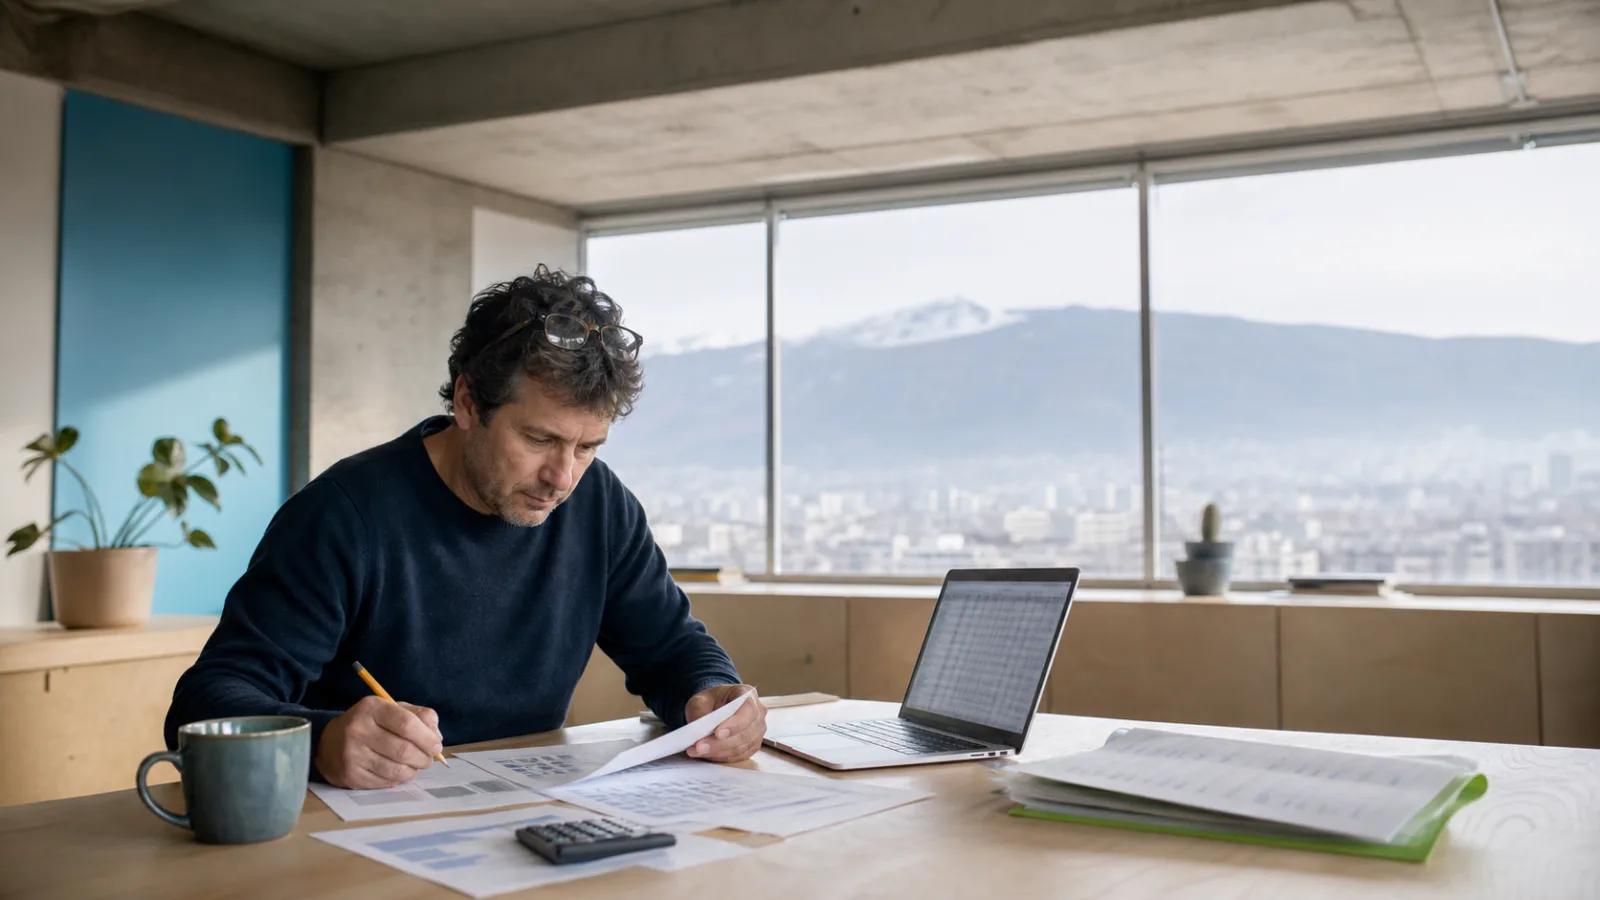
Der Dispokredit gilt in Deutschland traditionell als kurzfristige Atempause zum Monatsende – ein paar Tage im Minus, bis das Gehalt kommt. Doch die Diskussion, die zuletzt auch der Finanzkanal Aktien mit Kopf aufgegriffen hat, deutet auf ein anderes Muster hin: Für immer mehr Menschen wird die Kontoüberziehung zur Dauerlösung statt zur Ausnahme. Für Unternehmerinnen und Unternehmer, die Privat- und Geschäftskonten oft enger verzahnt führen als Angestellte, ist das mehr als eine private Randnotiz – es ist ein Signal, das eigene Finanzierungsverhalten zu prüfen.
Ein Dauerzustand statt einer Ausnahme
Steigende Lebenshaltungskosten, höhere Energie- und Mietpreise sowie stagnierende Reallöhne haben in den vergangenen Jahren viele Haushalte enger an ihre Belastungsgrenze gebracht. Der Dispokredit ist dabei oft der bequemste, aber auch teuerste Ausweg: Er ist ohne zusätzlichen Antrag sofort verfügbar, verlangt keine Erklärung gegenüber der Bank – und wird deshalb schnell zur stillen Gewohnheit statt zur bewussten Entscheidung.
„Wer den Dispokredit über Monate hinweg nutzt, zahlt in Wahrheit einen der teuersten Kredite, die der deutsche Markt überhaupt kennt.“
Warum die Kontoüberziehung so teuer bleibt
Zinsen weit über dem, was Ratenkredite kosten
Dispozinsen liegen historisch deutlich über den Zinssätzen klassischer Ratenkredite oder Baufinanzierungen – oft im zweistelligen Bereich, selbst wenn das allgemeine Zinsniveau sinkt. Der Grund ist einfach: Banken kalkulieren den Dispokredit als flexibles, ungesichertes Produkt und lassen sich diese Flexibilität teuer bezahlen.
Warum trotzdem so viele daran festhalten
Ökonomisch lässt sich das nur teilweise mit fehlenden Alternativen erklären. Ein Wechsel zum günstigeren Ratenkredit verlangt einen bewussten Schritt: einen Antrag stellen, eine Bonitätsprüfung durchlaufen, eine feste Rückzahlungssumme akzeptieren. Der Dispokredit dagegen verlangt nichts davon – er wirkt im Alltag unsichtbar, weil sich die Kontoführung nicht ändert. Genau diese Trägheit macht ihn zur teuersten Form der Bequemlichkeit.
Wenn Zentralbank-Signale die Rechnung verändern
Wie stark sich das auswirkt, hängt auch davon ab, wohin sich die großen Leitzinsen bewegen. Die jüngste Börsenlage rund um Fed-Signale, Bitcoin und Nvidia zeigt, wie sensibel Märkte auf jede Zinsandeutung reagieren – und genau diese Entscheidungen strahlen mit Verzögerung auch auf die Konditionen im deutschen Massengeschäft aus, Dispokredite eingeschlossen.
Wenn private und geschäftliche Liquidität verschwimmen
Für Einzelunternehmerinnen, Freelancer und kleine Teams ist die Grenze zwischen privatem und geschäftlichem Konto oft fließend – gerade in der Gründungsphase, wenn ein separates Geschäftskonto noch nicht steht oder Rechnungen erst mit Verzögerung bezahlt werden. Genau hier wird der Dispokredit zur Falle: Was als kurzfristige Überbrückung gedacht war, verfestigt sich zu laufenden Zinskosten, die im Zahlenwerk des Unternehmens kaum sichtbar sind, aber die Marge leise auffressen.
Besonders in Branchen mit schwankenden Zahlungseingängen – etwa im Handel, in der Gastronomie oder bei projektbasierten Dienstleistungen – wirkt der Dispokredit zunächst wie ein praktischer Puffer gegen verspätete Rechnungen oder saisonale Flauten. Problematisch wird es, wenn dieser Puffer nie wieder auf null zurückgeführt wird, sondern sich Monat für Monat auf einem ähnlichen Niveau einpendelt. Dann trägt nicht mehr das Geschäft die Kosten der Überziehung, sondern die Überziehung beginnt, das Geschäft stillschweigend mitzufinanzieren.
Banken schauen bei der Kreditvergabe inzwischen genauer hin, gerade wenn Konten dauerhaft im Minus stehen. Wie ernst Institute Compliance-Fragen rund um Kreditvergabe nehmen, zeigt der Fall der Volksbank Köln Bonn: Eine dauerhafte Überziehung ohne klaren Rückzahlungsplan fällt bei einer Anschlussfinanzierung negativ auf – unabhängig davon, ob das Konto privat oder geschäftlich geführt wird.
Vom Dispokredit zur geplanten Finanzierung
Der naheliegendste Ausweg ist selten der einfachste: mit der eigenen Bank sprechen, bevor der Dispokredit zur Dauerlösung wird. Ein Ratenkredit zur Ablösung, eine Kontokorrentlinie mit fester Konditionierung oder – für Unternehmen – ein Förderkredit sind in aller Regel deutlich günstiger als die laufende Überziehung. Voraussetzung dafür ist allerdings eine Bonität, die eine Bank überzeugt.
Wer diesen Schritt gehen will, profitiert davon, die eigene Kreditwürdigkeit aktiv zu gestalten, statt sie der Bank allein zu überlassen. Wie sich die Bonität gezielt verbessern lässt, um eine Bank zu überzeugen, ist deshalb keine akademische Frage, sondern der erste konkrete Schritt weg vom teuersten Kredit im eigenen Zahlungsverkehr.
„Nicht die Kontoüberziehung selbst ist das Problem – das Problem ist, sie ungeplant zur Regel werden zu lassen.“
Ein einfacher erster Schritt kostet nichts: die letzten drei Kontoauszüge durchgehen und prüfen, wie viele Tage im Monat das Konto tatsächlich im Minus war. Wer hier ein wiederkehrendes Muster erkennt, hat die wichtigste Voraussetzung für den nächsten Schritt bereits erledigt – die ehrliche Bestandsaufnahme.
Was Unternehmer aus der Dispo-Debatte lernen können
Die wachsende Zahl an Menschen, die dauerhaft im Dispo stecken, ist zunächst ein gesellschaftliches Phänomen – aber sie ist auch ein Frühwarnsignal für jeden, der ein Unternehmen führt oder gründet. Wer die eigenen Kontobewegungen regelmäßig prüft, Liquiditätsengpässe früh erkennt und Finanzierung aktiv plant statt zu improvisieren, entzieht sich der teuersten Form der Kreditaufnahme, bevor sie zur Gewohnheit wird. Der Dispokredit bleibt ein nützliches Werkzeug für den Ausnahmefall – zur tragenden Säule der eigenen Finanzierung sollte er nie werden.
Quellen
- Aktien mit Kopf – Absoluter SCHOCK: Immer mehr Deutsche im DISPO! — YouTube-Video, veröffentlicht am 11. September 2026, Diskussionsgrundlage zur wachsenden Dispo-Nutzung in Deutschland
Weiterlesen
Das könnte dich auch interessieren

Innohub TV
Diese Inhalte gibt es auch auf Innohub TV
Wir haben Clips aus Innohub TV ausgewählt, die dasselbe Thema fortführen.
