
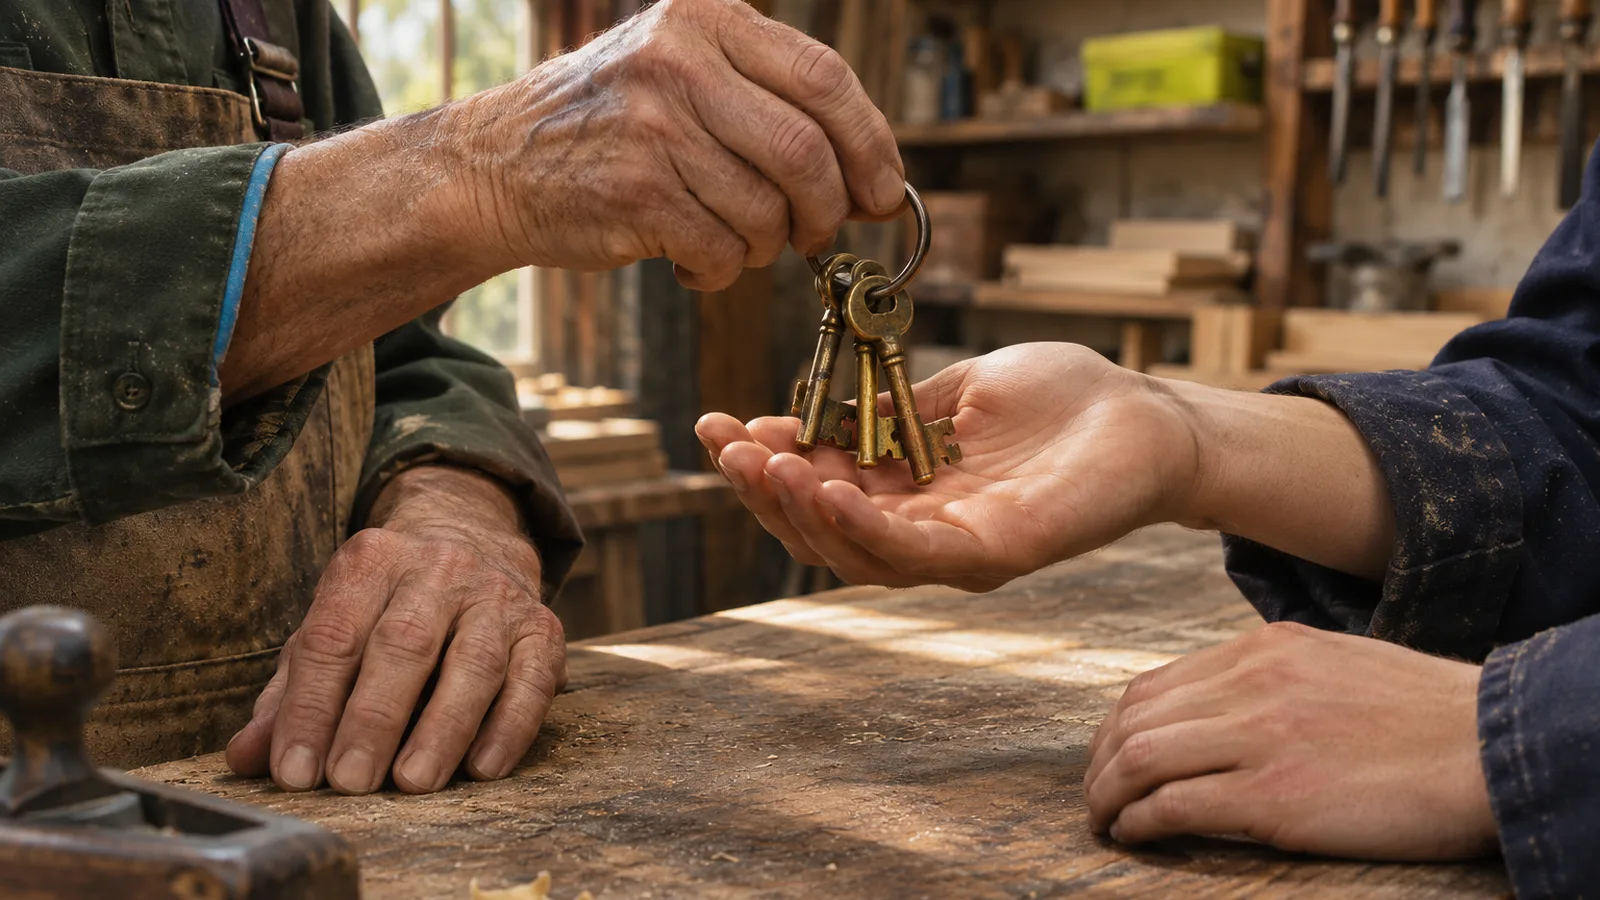
Il valore di un’impresa non si decide il giorno della firma, ma negli anni precedenti. Molti titolari pensano al ricambio solo quando salute o stanchezza li costringono. Scoprono allora che l’attività dipende così tanto da loro da non poter essere venduta al suo pieno valore. Questa guida aiuta a capire quanto l’impresa sia pronta per il prossimo proprietario.
Troverai una verifica in dieci domande, i tre percorsi più comuni, un esempio dell’effetto della dipendenza dal titolare sul prezzo e le questioni fiscali da chiarire. La parte finale raccoglie ciò che puoi fare già questa settimana.
Una questione strutturale per l’economia
L’invecchiamento della popolazione non riguarda soltanto la spesa pensionistica. In tutta Europa aumenta anche il numero di piccoli imprenditori vicini al momento in cui desiderano ritirarsi. Ogni passaggio riuscito conserva posti di lavoro, relazioni commerciali e competenze. Ogni passaggio fallito può far chiudere un’attività redditizia, semplicemente perché non è stato trovato in tempo chi la continuasse.
Il dato è di per sé neutro, ma le conseguenze non lo sono. Verso gli anni Trenta, per molti servizi locali, sapere chi proseguirà l’attività sarà importante quanto sapere chi servirà i clienti domani.
Dieci domande per capire se siamo pronti
Rispondi sì o no. Ogni no diventa un compito da completare prima di cercare un acquirente.
- L’impresa può funzionare per due settimane senza di te, senza differenze percepibili dai clienti?
- Il cliente principale rappresenta nettamente meno di un quinto del fatturato?
- I metodi di lavoro essenziali sono scritti, così che una persona nuova possa impararli senza di te?
- I contratti con i clienti sono scritti e trasferibili al nuovo proprietario?
- La contabilità è aggiornata e i bilanci sono chiari senza lunghe spiegazioni?
- Spese private e costi aziendali sono completamente separati?
- Le persone chiave sono intenzionate a restare con il nuovo proprietario?
- Puoi mostrare l’andamento di cassa e margini per almeno tre anni?
- Locazione, dominio, marchio e utenze dei programmi sono intestati all’impresa anziché a te?
- Sai che cosa vuoi fare dopo il ritiro?
L’ultima domanda non è un dettaglio. Molte operazioni saltano perché il venditore non è emotivamente pronto a lasciare. La dipendenza dal titolare è un rischio anche molto prima della vendita: ne affronta un aspetto l’articolo sulla cultura della delega.
Tre percorsi verso il nuovo proprietario
Il passaggio in famiglia
Il successore è conosciuto e in molti Paesi il trattamento fiscale può essere più favorevole. Il rischio è scegliere per parentela anziché per motivazione e capacità. Parla apertamente anche con i figli che non subentreranno.
La vendita ai dipendenti o ai dirigenti
Chi subentra conosce già clienti e lavoro. L’ostacolo è spesso il finanziamento: il prezzo può essere pagato a rate o la proprietà trasferita gradualmente. Il venditore può restare nel consiglio di amministrazione o come socio di minoranza durante la transizione.
La vendita a un soggetto esterno
L’acquirente può essere un altro imprenditore, un concorrente o un’impresa che cerca crescita. Il prezzo può essere il migliore, ma la preparazione è più impegnativa perché il compratore esaminerà tutto.
Esempio: quanto pesa la dipendenza dal titolare
Il compratore paga i flussi di cassa futuri, non la fatica passata. Corregge quindi i risultati ipotizzando che il tuo lavoro venga svolto da un dirigente retribuito a condizioni di mercato. Le cifre sono illustrative.
- L’EBITDA dell’impresa, ossia il risultato prima di interessi, imposte e ammortamenti delle attività materiali e immateriali, è 150.000 euro.
- Il titolare si paga 30.000 euro, mentre un dirigente per lo stesso lavoro costerebbe, per esempio, 70.000 euro.
- L’EBITDA rettificato è quindi 150.000 − 40.000 = 110.000 euro.
Se l’acquirente applica, per esempio, un multiplo di quattro volte l’EBITDA rettificato, il valore è 440.000 euro, non i 600.000 euro calcolati dal venditore sul dato originario. Il multiplo varia con settore, dimensioni e rischio: qui è soltanto un esempio. Quanto più l’impresa dipende da te, tanto più basso sarà il multiplo, oppure maggiore la quota di prezzo rinviata e subordinata ai risultati.
Per aumentare il valore conviene quindi ridurre la dipendenza dalla propria persona e rendere prevedibili i flussi di cassa.
Fiscalità: le regole nazionali orientano la scelta
Le norme fiscali determinano quanto resta al venditore e quale percorso conviene, ma cambiano da Paese a Paese. Prima di scegliere, chiedi a un consulente del tuo Paese come viene tassata la plusvalenza, se esistono agevolazioni per i familiari che proseguono l’attività e cosa accade se il successore rivende entro pochi anni.
La Finlandia offre un esempio di quanto siano specifiche queste regole. In Finlandia una persona fisica che vende partecipazioni può sempre dedurre almeno il 20 per cento del prezzo come costo di acquisto forfettario, oppure almeno il 40 per cento se le possiede da almeno dieci anni (Legge finlandese sull’imposta sul reddito, capitolo 2, articolo 46). La legge finlandese prevede inoltre un’agevolazione sull’imposta di successione e donazione quando il beneficiario continua l’attività. Una parte viene però recuperata con una maggiorazione del 20 per cento se la maggior parte dell’impresa viene ceduta entro cinque anni (Legge finlandese sull’imposta di successione e donazione, articolo 55). Le regole del tuo Paese possono essere molto diverse: per questo il confronto con un consulente va avviato anni, non settimane, prima dell’operazione.
La tabella di marcia: da tre a cinque anni
- Da cinque a tre anni prima: verifica della preparazione, riduzione della dipendenza dal titolare, ordine nei conti e impegno delle persone chiave a restare.
- Da tre a un anno prima: scelta del percorso, prima valutazione, pianificazione fiscale assistita e inserimento del possibile successore.
- Ultimo anno: trattative, verifiche dell’acquirente, contratto e accordo sulla transizione.
- Dopo la vendita: affiancamento concordato, generalmente da qualche mese a un anno.
Segnali d’allarme
- I clienti chiamano sempre te, non l’impresa.
- Prezzi, preventivi e relazioni principali sono soltanto nella tua testa.
- I conti contengono voci che richiederebbero lunghe spiegazioni.
- Hai fissato il prezzo prima di calcolare l’EBITDA rettificato.
- Il successore è stato scelto, ma non avete mai parlato di denaro.
Da dove cominciare lunedì
- Rispondi alle dieci domande e trasforma ogni no in un compito.
- Calcola l’EBITDA rettificato come nell’esempio.
- Scegli una relazione con un cliente o un’attività da affidare a un dipendente entro il prossimo mese.
- Verifica l’intestazione di dominio, locazione e utenze dei programmi principali.
- Fissa un incontro con il commercialista o consulente fiscale per confrontare i percorsi possibili.
Anche senza un ritiro imminente, questo lavoro migliora l’impresa per te: meno dipendenze, numeri più chiari e maggiore libertà. Puoi riflettere sul valore del tempo che riesci a liberare. Nel ricambio conta anche conservare le capacità dell’organizzazione, tema dell’articolo su competenze e passaggio generazionale.
Domande frequenti
Quando iniziare a preparare il passaggio?
Idealmente da tre a cinque anni prima del ritiro. Ridurre la dipendenza dal titolare e mettere ordine nei numeri richiede tempo ed è ciò che aumenta maggiormente il valore.
Che cosa compra davvero l’acquirente?
Flussi di cassa futuri attesi, corretti per il rischio. EBITDA rettificato, concentrazione dei clienti e dipendenza dal titolare incidono di più sul prezzo.
Il passaggio in famiglia è esente da imposte?
Dipende interamente dal Paese. Molti prevedono agevolazioni se l’attività continua, ma con condizioni rigorose e spesso un periodo minimo di possesso. Chiedi a un consulente locale.
Posso vendere per tappe?
Sì. Il successore può acquistare quote nell’arco di più anni, come avviene spesso nei passaggi a familiari o dipendenti. Questo facilita finanziamento e transizione.
Come riduco la dipendenza da me?
Documenta i processi essenziali, trasferisci gradualmente le relazioni commerciali, intesta contratti e utenze all’impresa e assicurati che altri sappiano fissare prezzi e preparare preventivi.
Serve aiuto esterno?
Per fiscalità e contratto, sì. Ma puoi cominciare oggi stesso a preparare l’attività usando queste liste.
Fonti
- Legge finlandese sull’imposta sul reddito, capitolo 2, articolo 46 – plusvalenze e costo di acquisto forfettario.
- Legge finlandese sull’imposta di successione e donazione, articolo 55 – agevolazione per il passaggio d’impresa.
- Esempio e multiplo di valutazione sono illustrativi, non dati di mercato.
Continua a leggere
Potrebbe interessarti anche


Innohub TV
Guarda questo contenuto anche su Innohub TV
Abbiamo selezionato per te i clip di Innohub TV che proseguono lo stesso tema.
