
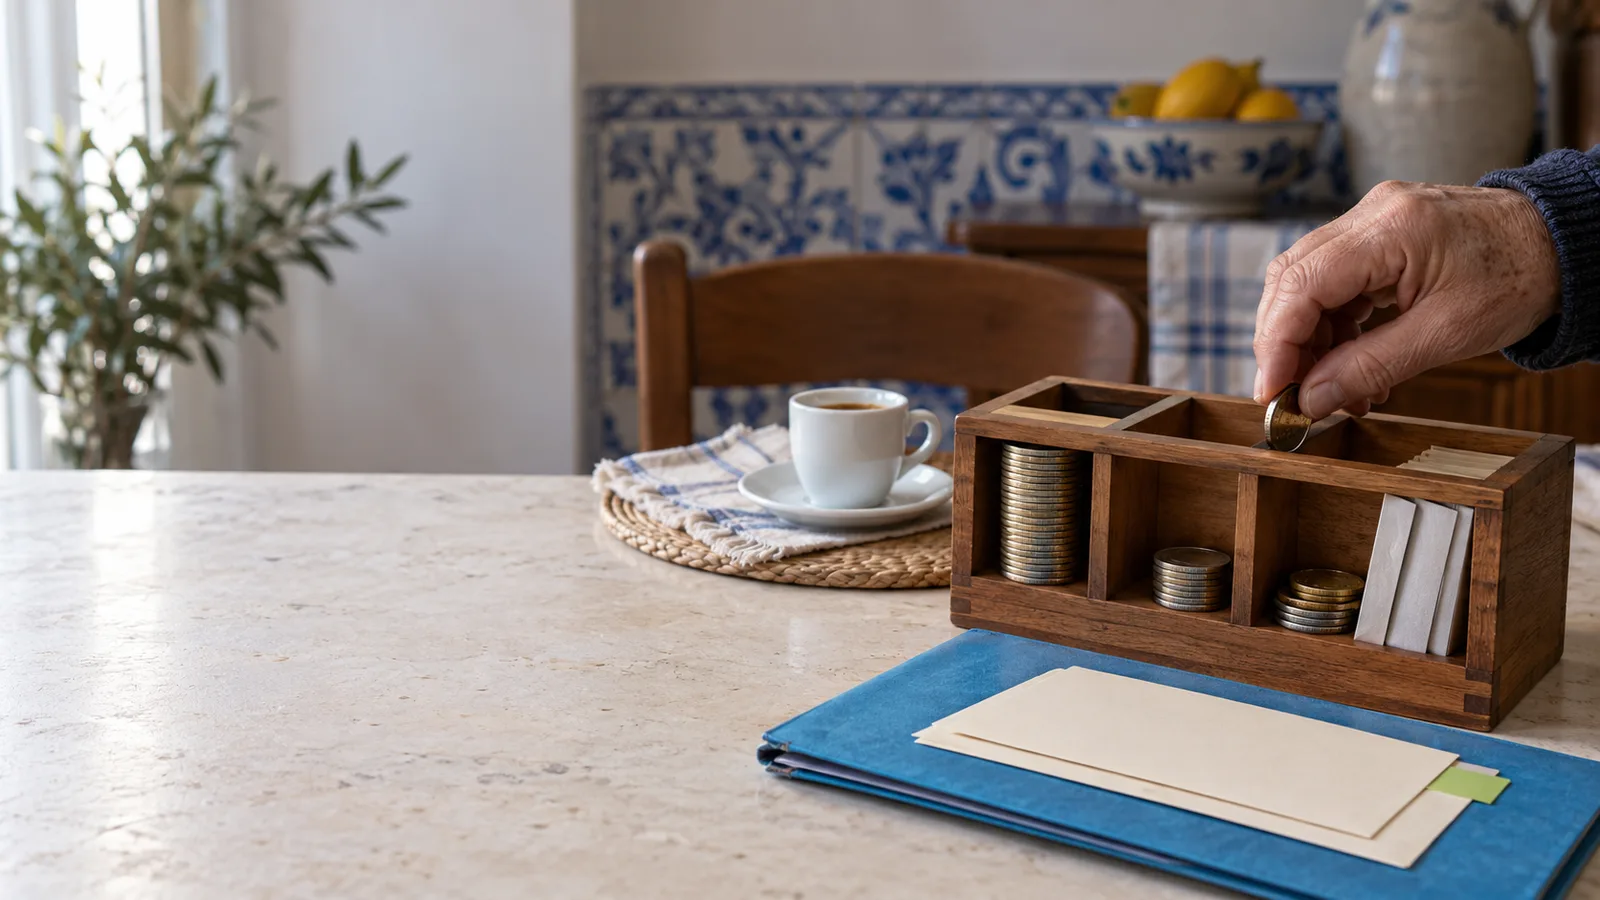
O que a taxa de juro mais alta da série significa para quem poupa, investe ou gere um pequeno negócio em Portugal.
Em setembro, os Certificados de Aforro atingiram a taxa de juro máxima prevista na fórmula que define o seu rendimento — e, quase da noite para o dia, uma pergunta discreta ganhou espaço em conversas de café, grupos de WhatsApp e comentários debaixo de vídeos sobre poupança: ainda faz sentido apostar em Certificados de Aforro agora que já não há margem para subir mais?
A resposta honesta não cabe num único número. Exige entender o que esta taxa máxima significa de facto — e como ela se encaixa nas decisões financeiras de quem poupa, de quem gere um pequeno negócio ou de quem está a tentar perceber onde colocar aquele excedente de caixa que, até agora, ficava esquecido numa conta à vista.
O que aconteceu aos Certificados de Aforro em setembro
Os Certificados de Aforro são, há décadas, um dos instrumentos de poupança mais populares em Portugal. Emitidos pelo Estado, pensados para o pequeno aforrador, com uma reputação de segurança que poucos produtos financeiros conseguem igualar. O seu rendimento não é fixo: segue uma fórmula indexada à evolução das taxas de juro de mercado, à qual se soma um prémio que cresce quanto mais tempo o dinheiro ficar investido.
Essa fórmula tem um limite — um teto definido nas condições de cada série. Em setembro, o indexante usado no cálculo aproximou-se desse teto, e a taxa paga passou a corresponder, pela primeira vez nesta série, ao valor máximo possível. Na prática: mesmo que as taxas de mercado subam ainda mais nos próximos meses, o rendimento dos Certificados de Aforro já não acompanha essa subida. Chegou ao topo.
Chegar à taxa máxima não é um prémio — é um sinal de que a fórmula deixou de reagir ao mercado.
O que significa “taxa máxima” na prática
Como funciona a fórmula por detrás do rendimento
Para quem nunca olhou para a letra pequena, vale a pena simplificar. O rendimento de cada Certificado de Aforro resulta de dois ingredientes: um indexante de mercado, que sobe e desce com a política monetária europeia, e um prémio de permanência, que aumenta nos primeiros anos para recompensar quem não resgata o dinheiro antes do tempo. Quando o indexante sobe tanto que a soma destes dois ingredientes ultrapassaria o limite definido para a série, entra em cena a tal taxa máxima — um travão que protege o Estado de pagar mais do que o previsto, mesmo que o mercado continue a subir.
O que isto significa para quem já tem Certificados de Aforro
Para quem já tem dinheiro aplicado, a notícia é mais tranquilizadora do que parece. A taxa máxima significa um rendimento previsível e, por agora, no seu ponto mais alto possível dentro desta série. Não há razão para correr a resgatar — pelo contrário, resgatar antes do tempo normalmente faz perder parte do prémio de permanência acumulado. Para quem está a pensar entrar agora, a pergunta muda de figura: já não é “vou apanhar o momento certo?”, porque o momento certo, em termos de taxa, já aconteceu. A pergunta passa a ser sobre o papel que este dinheiro deve ter no conjunto da carteira.
Vale a pena investir agora? Olhar para o conjunto da carteira
É aqui que a conversa fica mais interessante do que um simples número de taxa. Os Certificados de Aforro nunca foram pensados para enriquecer ninguém — foram pensados para proteger. E essa função continua intacta, taxa máxima ou não. A questão que qualquer pequeno empresário, fundador em fase inicial ou profissional independente deveria fazer-se é: que fatia das minhas poupanças precisa desta segurança, e que fatia pode correr mais risco em troca de mais retorno ao longo do tempo?
Esta divisão é, no fundo, o princípio por detrás dos juros compostos: dinheiro parqueado com segurança continua a trabalhar, mesmo que lentamente, enquanto outra parte da carteira pode procurar crescimento mais ambicioso. A disciplina de olhar para o longo prazo, aliás, é também o que separa quem investe com método de quem investe por impulso — uma lição que o investidor inteligente de Benjamin Graham continua a ensinar décadas depois de ter sido escrita.
Liquidez, inflação e as alternativas mais voláteis
Os Certificados de Aforro ganham, quase sempre, à inflação registada nos últimos anos — mas ganham com margem relativamente curta, o que significa que não são um instrumento para multiplicar património, são um instrumento para o proteger. Quem procura o extremo oposto — mais risco, mais volatilidade, potencial de retorno muito mais elevado — encontra isso, por exemplo, na recuperação do Bitcoin em setembro, um mundo financeiro quase oposto em termos de comportamento e de nervos necessários para o aguentar.
- Já tenho um fundo de emergência fora destes certificados?
- Preciso deste dinheiro nos próximos meses, ou posso deixá-lo a trabalhar durante anos?
- Que fatia da minha carteira já está em instrumentos seguros?
- Estou a decidir pelo medo de perder a taxa máxima, ou por um plano real?
A principal lição para quem poupa em Portugal
A principal lição desta taxa máxima não é sobre Certificados de Aforro — é sobre disciplina financeira. Um instrumento ter atingido o seu limite não muda o que ele é: uma ferramenta de proteção, não de crescimento acelerado. Quem gere uma pequena empresa sabe bem que o contexto económico mais amplo também pesa nestas decisões — nem que seja pela confiança que o país transmite a investir, poupar e criar negócio, um clima que continua a ser moldado, por exemplo, pela fase final do PRR para as empresas portuguesas.
Um instrumento ter chegado ao seu limite não muda o que ele é: proteção, não crescimento acelerado.
No fim, a pergunta que a taxa máxima dos Certificados de Aforro realmente coloca não é “ainda vale a pena?”. É “o que é que esta segurança está a fazer pelo resto do meu plano financeiro?”. Essa resposta não está numa tabela de taxas — está na forma como cada pessoa organiza o resto da sua vida financeira.

Fontes
- Certificados de Aforro atingem taxa de juro máxima em Setembro. E agora? — MoneyBar (MoneyLab) — Episódio do podcast MoneyBar, canal MoneyLab, sobre a taxa máxima dos Certificados de Aforro

Continuar a ler
Também te pode interessar

Innohub TV
Vê este conteúdo também na Innohub TV
Selecionámos clipes da Innohub TV que continuam o mesmo tema.