
Cosa insegna un'analisi di 70 anni di rendimenti a chi gestisce la liquidità di un'impresa
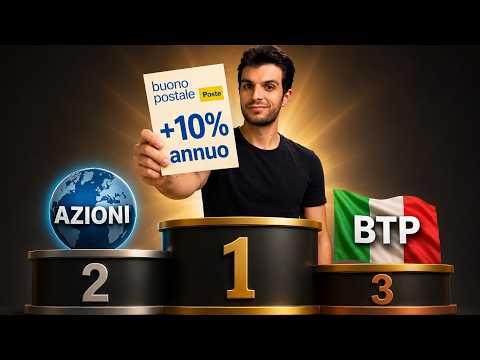
I buoni postali hanno un’immagine consolidata: sicuri, noiosi, buoni per chi non vuole rischiare. Eppure un’analisi che ripercorre settant’anni di storia finanziaria italiana, pubblicata dal canale di Pietro Michelangeli, arriva a una conclusione meno scontata: in alcune fasi storiche i buoni postali hanno effettivamente battuto l’azionario. Non sempre, non ovunque, ma abbastanza spesso da meritare una lettura più attenta da parte di chi amministra il capitale di un’impresa o di una famiglia imprenditoriale.
Per chi guida una piccola o media impresa, la domanda non è astratta. La liquidità aziendale, il fondo di riserva, il capitale accantonato per un passaggio generazionale: tutto questo va parcheggiato da qualche parte, e la scelta tra uno strumento garantito dallo Stato e uno strumento legato ai mercati azionari non è mai neutra.
Cosa ci dice davvero il confronto tra buoni postali e azionario
Il punto di partenza dell’analisi è semplice: mettere a confronto, su un orizzonte di sette decenni, il rendimento reale dei buoni postali con quello dell’azionario. Il risultato non è una vittoria netta di uno strumento sull’altro, ma una fotografia mossa, che cambia a seconda della finestra temporale scelta. In alcuni periodi storici, quando i tassi ufficiali erano alti e i mercati azionari attraversavano fasi turbolente, i buoni postali hanno offerto un rendimento reale superiore a quello delle azioni, a fronte di un rischio quasi nullo.
Il rendimento non è mai lineare
Il dato più utile per un imprenditore non è la media dei settant’anni, ma la sua variabilità. Un rendimento che sembra modesto su carta può rivelarsi competitivo se confrontato con un azionario che, nello stesso periodo, ha attraversato una crisi prolungata. Viceversa, in decenni di crescita sostenuta dei mercati, il vantaggio dei buoni postali si assottiglia fino a sparire. La lezione, per chi gestisce risorse aziendali, è che il timing e l’orizzonte temporale contano quanto lo strumento scelto.
Il ruolo del rischio percepito
C’è poi una componente meno numerica e più psicologica. I buoni postali sono garantiti dallo Stato italiano e percepiti come privi di rischio, un elemento che pesa parecchio per chi deve rispondere a soci, familiari o a un consiglio di amministrazione delle scelte fatte con la liquidità aziendale. L’azionario, per quanto storicamente più redditizio su orizzonti lunghi, richiede una tolleranza al rischio e una capacità di attesa che non tutte le imprese, soprattutto quelle più piccole, possono permettersi.
Come leggere 70 anni di storia senza cadere nella trappola dei dati
Ogni analisi che copre decenni di dati finanziari porta con sé un rischio: scegliere il punto di partenza o di arrivo che fa dire ai numeri quello che si vuole dimostrare. È lo stesso problema che si incontra, in un ambito del tutto diverso, quando si osservano le discrepanze nei dati di attribuzione della pubblicità: la stessa serie storica, letta con criteri diversi, può raccontare storie opposte. Per questo l’analisi di Michelangeli ha valore soprattutto come esercizio di metodo: guardare tutto il periodo, non solo la porzione che conferma la tesi di partenza, e distinguere i momenti in cui i buoni postali hanno vinto da quelli in cui hanno perso, invece di cercare una risposta unica valida per sempre.
Questo approccio richiama un principio più generale, quello per cui piccole distorsioni non corrette tendono ad accumularsi nel tempo: la stessa logica descritta dalla teoria delle finestre rotte applicata al contesto urbano vale, in forma diversa, anche per la gestione finanziaria. Un portafoglio lasciato senza revisione, che sia tutto in buoni postali o tutto in azionario, accumula uno scostamento dal profilo di rischio desiderato che diventa via via più difficile da correggere.
Cosa significa per chi gestisce un’azienda o un patrimonio familiare
Per un imprenditore la scelta tra buoni postali e azionario raramente è binaria. Ha più senso pensarla per funzione: la liquidità che serve nei prossimi dodici-diciotto mesi, quella destinata a coprire imprevisti o stipendi, trova nei buoni postali una collocazione coerente con la sua funzione di riserva. Il capitale che invece non serve nel breve periodo, penso al fondo pensato per un passaggio generazionale o per un investimento futuro nell’attività, può tollerare l’oscillazione tipica dell’azionario in cambio di un rendimento atteso più alto.
È lo stesso ragionamento che emerge quando si affronta la preparazione di un’impresa familiare al passaggio generazionale: la sequenza delle scelte finanziarie conta quanto l’importo. Decidere oggi come allocare la liquidità aziendale significa anche decidere quali margini di manovra avrà chi guiderà l’impresa tra dieci o vent’anni.
C’è infine un parallelo con l’organizzazione interna del lavoro. Così come una buona organizzazione delle condizioni di lavoro riduce l’incertezza per i dipendenti e libera energie per la produttività, una gestione ordinata della liquidità riduce l’incertezza finanziaria e permette all’imprenditore di concentrarsi sulla crescita invece che sull’ansia da liquidità.
Cosa possiamo imparare da questa analisi
Il messaggio centrale del video di Pietro Michelangeli non è che i buoni postali siano superiori all’azionario, né il contrario. È che la domanda “quale dei due rende di più” ha una risposta diversa a seconda di quando la si pone. Per chi amministra il capitale di un’impresa, la conclusione pratica è costruire un’allocazione che rifletta l’orizzonte temporale reale di ogni euro accantonato, invece di scegliere uno strumento per abitudine o per moda del momento. I buoni postali restano uno strumento utile, non un rifugio automatico né un ripiego: sono la risposta giusta in alcune fasi, quella sbagliata in altre, esattamente come racconta la storia degli ultimi settant’anni.
La domanda “quale dei due rende di più” ha una risposta diversa a seconda di quando la si pone.
Il timing e l’orizzonte temporale contano quanto lo strumento scelto.
Fonti
- I buoni postali (a volte) battono l'azionario — Video di Pietro Michelangeli, pubblicato il 27 luglio 2026: analisi di 70 anni di rendimenti dei buoni postali italiani a confronto con l'azionario.
Innohub TV
Watch this content also on Innohub TV
We picked clips from Innohub TV that continue the same topic.


